
Der Schweizer Pharmakonzern Roche (WKN: 855167 / ISIN: CH0012032048) präsentiert sich nach dem ersten Halbjahr 2025 robuster denn je. Der Umsatz legte organisch um 7 Prozent auf 30,9 Mrd. CHF zu – trotz eines negativen Währungseffekts von rund 3 Prozent– und lag höher als der Konsens, wenn auch leicht unter den Erwartungen der Analysten von Vontobel.
Überraschend war vor allem die operative Stärke: Die Kern-EBIT-Marge bewegt sich bei beeindruckenden 38,8 Prozent, deutlich über dem Konsens (38,1 Prozent) und der Vontobel-Prognose (37,9 Prozent).
Ein besonders glänzender Auftritt gelang der Pharma-Sparte: Mit einem Umsatzanstieg von 10 Prozent auf 24,0 Mrd. CHF und einer EBIT-Marge von 52,5 Prozent konnte Roche die Erwartungen von Vontobel übertreffen – besonders dank starker Nachfrage nach Medikamenten wie Hemlibra (+17 Prozent), Phesgo (+55 Prozent) und Ocrevus (+8 Prozent).
Minimaler Dämpfer: Vabysmo und Perjeta entwickelten sich leicht schlechter als erwartet mit Rückgängen von ‑4,2 Prozent bzw. ‑6,2 Prozent im Vergleich zu den Prognosen.

Diagnostik: Belastung durch Reform in China
Die Diagnostik-Sparte leistete solide Gesellschaft: Der Umsatz von 7,0 Mrd. CHF entsprach den Erwartungen, doch die operative Marge fiel mit 18,0 Prozent knapp 400 Basispunkte niedriger aus als prognostiziert.
Der Hauptgrund liegt in der Gesundheitsreform in China: Die Maßnahmen hinterließen stärkere Wirkung auf Preisgestaltung und Absatz als angenommen.
Prognose bekräftigt: Wachstum bleibt stabil
Vontobel betont, dass Roche trotz des schwierigeren Umfelds in den USA weiterhin an seiner Prognose für das Gesamtjahr 2025 festhält: ein Umsatzwachstum im mittleren, ein EPS-Zuwachs im oberen einstelligen Prozentbereich. Das Unternehmen kündigte zudem eine weitere Dividendenerhöhung an – ein Signal für finanzielle Stabilität und Verlässlichkeit.
Für Vontobel-Analyst Jean‑Philippe Bertschy unterstreicht die starke Marge sowohl die operative Disziplin als auch den Fokus auf margenstarkes Geschäftsmodell. In Kombination mit dem bestätigten Prognosepfad führt dies zur bestätigten Kaufempfehlung: Buy, Kursziel CHF 299.
Aktienkurs: Eine Konsolidierung mit Potenzial
Seit dem Hoch bei rund 340 CHF im Frühjahr 2024 korrigierte die Aktie deutlich, zuletzt stabilisierte sie sich bei etwa 280 CHF. Der Rückgang spiegelt nicht nur allgemeine Rezessionsängste wider, sondern auch geopolitische Unsicherheiten und Rohstoffpreisvolatilität. Dennoch zeigt sich die Performance seit zwei Jahren stabil – mit Kursanstiegen von rund 5 Prozent, trotz des zeitweisen Rückgangs.

Viele Experten sehen das derzeitige Kursniveau als attraktive Gelegenheit: Das KGV liegt mit etwa 16 nahe dem langjährigen Durchschnitt, während die Dividendenrendite mit über 3 Prozent eine krisenresistente Einkommensquelle darstellt.
Chancen, Risiken und strategischer Fokus
Roche differenziert sich durch tiefgreifende Forschungspipeline, starke Marken im Onkologie- und Immunsegment und kontinuierliche Innovation. Beispiele: Hemlibra, Ocrevus, Phesgo – zentral in der Behandlung von Hämophilie, Multipler Sklerose und Brustkrebs. In der Diagnostik entwickelt sich insbesondere die COVID-Testinfrastruktur weiter, begleitet von neuen Moldiagnostikprodukten.
Die Risiken bleiben: US-Reformen im Gesundheitswesen, Preisregulierung und Wettbewerbspotenzial durch Generika oder Biosimilars könnten den Margendruck erhöhen.
Die jüngsten Entwicklungen in China verdeutlichen zudem regionale Verwundbarkeiten. Dennoch ist Bedenkenminderung spürbar: Anhaltende Innovation und eine starke Bilanz ermöglichen Flexibilität.

Analysten uneins über Roche
Die Analystenhäuser sind sich in ihrer Einschätzung zur Aktie von Roche derzeit uneinig – zwischen Zuversicht und Skepsis ist alles vertreten. Eine der optimistischsten Stimmen kommt von Bernstein Research:
Analyst Florent Cespedes hält trotz drohender politischer Risiken wie möglichen Medikamentenpreisdeckeln in den USA an seinem „Outperform“-Rating fest. Mit einem Kursziel von 345 Schweizer Franken verweist er auf die langfristige Tragfähigkeit des Geschäftsmodells – selbst unter Belastungen wie Zöllen und regulatorischen Eingriffen.
Goldman Sachs hingegen bleibt deutlich vorsichtiger. Analyst James Quigley hat das Kursziel nach den soliden Halbjahreszahlen zwar leicht gesenkt – von 246 auf 242 Franken –, doch er bleibt bei seiner Verkaufsempfehlung („Sell“).
Zwar habe Roche seine Kosten im Griff und sei weniger stark von Währungsbewegungen betroffen, dennoch sieht Quigley Enttäuschungspotenzial bei den klinischen Studienergebnissen, die für die zweite Jahreshälfte erwartet werden.
Deutlich positiver äußert sich die UBS: Sie bestätigte nach einem Investorentreffen mit Roche-Finanzchef Alan Hippe ihr „Buy“-Rating und sieht das Kursziel bei 314 Franken. Analyst Matthew Weston lobt die Innovationspipeline, die aus seiner Sicht das Wachstumspotenzial des Konzerns bis 2029 stützt.
Auch J.P. Morgan bleibt zurückhaltend. Zwar erhöhte Analyst Richard Vosser das Kursziel leicht von 220 auf 230 Franken – als Reaktion auf die Q2-Zahlen – doch die Einstufung bleibt bei „Underweight“. Die moderate Anpassung spiegelt die leicht verbesserten Umsatz- und Gewinnprognosen für das laufende Jahr wider, ohne jedoch grundlegenden Optimismus zu signalisieren.
Das marktEINBLICKE-Fazit
Insgesamt zeigt sich: Während einige Analysten vor allem die Innovationskraft und solide Bilanzstruktur würdigen, dominieren bei anderen eher Sorgen über politische Eingriffe, Studienrisiken und ein mögliches Ausbleiben nachhaltiger Wachstumsimpulse. Für Anleger bleibt Roche damit ein Wert, der zwar defensive Qualitäten besitzt – dessen Kursentwicklung aber stärker von externen Faktoren beeinflusst wird als gewohnt. Denn:
Roche zeigte sich im ersten Halbjahr 2025 widerstandfähig: Umsatz und Ergebnis steigen, Margen übertreffen Erwartungen. Der Konzern untermauert seine Führungsposition in Pharma durch robuste Medikamentenverkäufe und strategische Stabilität. Nüchtern jedoch betrachtet:
An der Börse legten Roche-Aktie auf Sicht einer Dekade per saldo um etwas mehr als 10 Prozent zu, was einer durchschnittlichen Rendite von 2 Prozent pro Jahr entspricht. Ein Einsatz in Höhe von 10.000 Euro wäre damit nur auf knapp 11.000 Euro gestiegen.
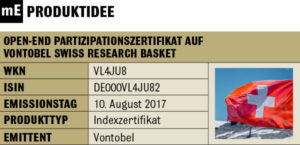 Wer nicht nur auf interessante Einzelwerte, sondern auf über 30 aussichtsreiche Schweizer Aktien setzen möchte, kann sich das Open-End Partizipationszertifikat auf den Vontobel Swiss Research Basket (WKN: VL4JU8 / ISIN: DE000VL4JU82) anschauen. Dieser Index fasst alle mit einer vom Vontobel Research mit einer Kaufempfehlung versehenen schweizerischen Aktien.
Der marktEINBLICKE-Quellensteuer-Tipp:
In diesem redaktionellen Beitrag haben Sie über ausländische Unternehmen gelesen, die an Sie als möglicher Aktionär auch eine Dividende zahlen. Dividenden sind für den langfristigen Vermögensaufbau das Salz in der Suppe. Als Anleger sollten Sie aber bei Dividendenzahlungen aus dem Ausland reagieren und sich zu viel gezahlte Quellensteuer kostengünstig rückerstatten lassen. Wir zeigen Ihnen, wie einfach und bequem das für jeden Investor geht.