


Bei NVIDIA (WKN: 918422 / ISIN: US67066G1040) ist die Erfolgsformel derzeit ganz einfach: 85 Prozent von etwas sind mehr als 100 Prozent von „Null“. Diese Logik bezieht sich auf den Deal, den Konzernchef Jensen Huang mit Washington für China-Exporte ausgehandelt hat, während der Spezialist für Grafikprozessoren auch darüber hinaus mit so etwas wie dem KI-Boom auch abseits von China punkten kann.
KI-Investitionen voraus
Um seine H20-Chips nach China exportieren zu dürfen, wird NVIDIA 15 Prozent der dabei erzielten Erlöse an die US-Regierung abdrücken müssen. Anleger sahen diesen Deal, den in ähnlicher Form auch AMD erhalten hat, positiv.
Schließlich wären Exportbeschränkungen die Alternative. Dies ist jedoch nicht der einzige Grund, warum NVIDIA zuletzt eine Marktkapitalisierung von rund 4,3 Billionen US-Dollar erreichte. Unternehmen wie Meta Platforms oder Microsoft und Amazon haben enorme KI-Investitionen angekündigt.
Teil des Aufbaus von KI-Rechenzentren sind wiederum Hochleistungs-Chips von NVIDIA. So kommt es auch, dass der Blick auf die kommende Bekanntgabe der Q2-Ergebnisse am 27. August immer positiver ausfällt.
Klarer Weg für NVIDIA
Cantor Fitzgerald-Analyst C.J. Muse hat gerade das Kursziel für die Aktie von NVIDIA von 200,00 auf 240,00 US-Dollar. Mit einem erwarteten Kurssprung von knapp 40 Prozent auf dann fast 6 Billionen US-Dollar an Marktwert gehört er zu den besonders optimistischen NVIDIA-Bullen. Das „Overweight“-Rating wurde entsprechend bestätigt.
Angesichts der laufenden Blackwell-Produktionssteigerung und der scheinbar unstillbaren Nachfrage nach KI-Rechenleistung dürften sich die Schätzungen aus Analystensicht im Juli-Quartal wieder beschleunigen und bis zum Oktober-Quartal und darüber hinaus deutlich ansteigen.
Das Vertrauen des Analysten in einen Weg zu 200 bis 300 Mrd. US-Dollar Umsatz im Bereich Rechenzentren sei in den letzten drei Monaten gewachsen und unterstütze einen klaren Weg zu einer Ertragskraft von 8 US-Dollar pro Aktie im Jahr 2026.

Rosige Zukunft
Auch KeyBanc-Analyst John Vinh erwartet, dass NVIDIA „starke“ Ergebnisse für das zweite Quartal vorlegen wird. Zu den wichtigsten Faktoren zählen laut Analystenmeinung wahrscheinlich die anhaltende Steigerung der Produktion bei Blackwell, bei Blackwell Ultra im dritten Quartal und die Verbesserung der Produktionserträge bei den GB200-Modulen
Morgan Stanley-Analyst Joseph Moore verweist auf die vor der Veröffentlichung der Geschäftszahlen von NVIDIA gestiegenen Erwartungen, was aus seiner Sicht „gerechtfertigt“ ist. Sein Optimismus konzentriere sich „auf die Zukunft.“ Moore weist auf die starke Nachfrage seitens der Kunden von NVIDIA hin und fügt hinzu, dass diese Stärke nicht nur bei den „größten Ausgabenträgern“ des Unternehmens anhalten würde.
Laut Piper Sandler-Analyst Harsh Kumar würden unter anderem die jüngsten positiven Kommentare von US-Hyperscalern sowie die Einbeziehung der Umsätze aus China für Optimismus sorgen. Es wird davon ausgegangen, dass sich NVIDIA in einer Situation befinden sollte, in der die Nachfrage das Angebot übersteigt, und dass dies wahrscheinlich bis zum Ende des Jahres so bleiben wird. Selbst ohne China übersteige die Nachfrage im Bereich High Performance Computing (HPC) in den USA die Fähigkeit von NVIDIA, seine neueste Architektur zu liefern.
Das marktEINBLICKE-Fazit
NVIDIA hat es bisher immer wieder geschafft selbst die höchsten Erwartungen zu übertreffen. Angesichts des an Dynamik gewinnenden KI-Booms spricht wenig dafür, warum sich dies bald ändern sollte.
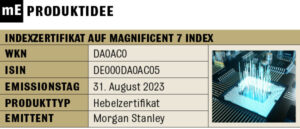 Als Alternative zu einem Direktinvestment in NVIDIA käme auch ein Indexzertifikat auf den Magnificent 7 Index (WKN: DA0AC0 / ISIN: DE000DA0AC05) infrage. Bei den Magnificent 7 handelt es sich um die sieben Technologiewerte Meta Platforms, Alphabet, Microsoft, Amazon, Apple, NVIDIA und Tesla.

Anleger, die wiederum gleich auf mehrere Profiteure des Booms rund um die Künstliche Intelligenz setzen wollen, könnten sich das Indexzertifikat auf den Künstliche Intelligenz Index (WKN: DA0ABV / ISIN: DE000DA0ABV8) anschauen.