

Im Rahmen der bald beginnenden Berichtssaison zum dritten Quartal werden insbesondere die Banken im Fokus stehen. Bei Morgan Stanley hat man nun einen Ausblick gewagt. Die Deutsche Bank (WKN: 514000 / ISIN: DE0005140008) bleibt hier trotz eines anspruchsvollen Umfelds der europäische Favorit.
Schätzungen werden angepasst
Von Analystenseite wird darauf verwiesen, dass sich der Finanzvorstand der Deutschen Bank auf einer kürzlich abgehaltenen Konferenz klar zu den Umsätzen im Investmentbanking und zu den Risikokosten geäußert habe. Deshalb erwartet man bei Morgan Stanley bei diesen beiden Positionen keine größeren Überraschungen. Allerdings werden die Schätzungen gesenkt, um niedrigere Umsätze im Investmentbanking als bisher angenommen zu berücksichtigen.
Diese dürften aus Analystensicht nun im Jahresvergleich um 2 Prozent zurückgehen. Außerdem wird mit höheren Risikokosten gerechnet. In den Bereichen Asset Management und Privatkundengeschäft werden hingegen positive Überraschungen erwartet, die die Schwäche im Investmentbanking ausgleichen dürften. Im Mittelpunkt des Quartalsberichts dürfte die Umsatzentwicklung im Firmenkunden- und Privatkundengeschäft stehen.
Dort wird mit einem stärkeren Wachstumstempo als im zweiten Quartal gerechnet. Kosten und Kapital dürften insgesamt den Erwartungen entsprechen und im Quartal weniger Beachtung finden. Insgesamt liegt man bei Morgan Stanley beim Vorsteuergewinn etwa 4 Prozent unter dem Konsens. Ausschlaggebend seien die höheren Risikokosten. Man geht jedoch davon aus, dass der Konsens seine Schätzungen vor der Veröffentlichung anpasst und sich unseren Prognosen annähert.

Deutsche Bank bleibt günstig bewertet
Da man bei der Deutschen Bank die Schätzungen drei Quartale in Folge gesenkt habe, bleibe sie eine Aktie, bei der das Unternehmen erst noch liefern müsse, bevor der Markt sie höher bewertet. Was hat sich geändert? Die Gewinnschätzungen werden an die jüngsten Aussagen des Managements angepasst, wonach die Risikokosten steigen. Die Schätzung für den Gewinn je Aktie für 2026 sinkt um 2 Prozent, während die Schätzungen für 2027 und 2028 weitgehend unverändert bleiben. Die Aktie wird aber weiterhin mit „Overweight“ bewertet. Zur Begründung heißt es:
Auf Basis der Schätzungen bei Morgan Stanley werde die Deutsche Bank mit dem 0,9-Fachen des materiellen Nettovermögens je Aktie für 2027 bewertet. Für 2028 wird eine Eigenkapitalrendite auf Basis des materiellen Eigenkapitals von 13 Prozent erwartet, während das Kurs-Gewinn-Verhältnis für 2027 bei 7,8 liegen würde. Die Aktie sei günstig bewertet, und die Konsensschätzungen für 2028 lägen unter den Zielen, die das Management auf dem Kapitalmarkttag vorgestellt habe.
Zugleich habe das Management signalisiert, dass die Ergebnisse diese Ziele übertreffen könnten. Außerdem hätten sich die Einkaufsmanagerindizes in Deutschland verbessert, und erste Reformen zeigten Wirkung. Beides dürfte die Stimmung aus Analystensicht stützen. Ohnehin wird die Aktie schon seit einiger Zeit zum Kauf empfohlen, weil die Deutsche Bank aus Sicht der Experten bei Morgan Stanley die Trendwende geschafft habe. Das Geschäftsmodell sei stabilisiert, risikoärmer aufgestellt und umgebaut worden. Dennoch müsse das Unternehmen aus Analystensicht erst beweisen, dass es seine Ziele erreicht, bevor der Markt die Aktie höher bewertet.
Das mE-Fazit
 Die Deutsche Bank ist für Morgan Stanley auch vor den Q3-Zahlen der europäische Favorit unter den Banken, allerdings mit Einschränkungen. Positive Impulse erwarten die Analysten beispielsweise aus dem Asset Management sowie dem Privat- und Firmenkundengeschäft. Mit einem KGV von 7,8 und dem 0,9-Fachen des materiellen Buchwerts für 2027 ist die Aktie aus Sicht von Morgan Stanley zudem günstig bewertet, zumal das Management seine Ziele für 2028 sogar übertreffen könnte.
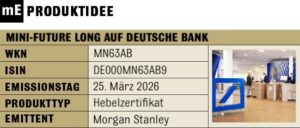
Anleger, die gehebelt auf Kurssteigerungen bei der Aktie der Deutschen Bank setzen wollen, können mit einem Mini-Future Long (WKN: MN63AB / ISIN: DE000MN63AB9) überproportional von einem Anstieg des Aktienkurses profitieren.