

Der Raumfahrtkonzern SpaceX (WKN: A42D4F / ISIN: US84615Q1031) könnte immer mehr Telekommunikationsunternehmen Konkurrenz machen. In der EU will man die Branchengrößen schützen, was wiederum Washington auf den Plan ruft. Der US-Botschafter bei der EU, Andrew Puzder, drohte nun mit „verheerenden“ Vergeltungsmaßnahmen, falls Brüssel den Marktzugang für amerikanische Satelliten- und Mobilfunkanbieter wie SpaceX mit seinem Starlink-Angebot einschränken sollte. Umso interessanter wird in dieser Woche der Blick auf die neuesten SpaceX-Quartalsergebnisse.
Hohe Investitionsausgaben
SpaceX wird seine neuesten Zahlen am heutigen Dienstagabend nach US-Börsenschluss vorstellen. Dem Raumfahrtunternehmen werden derzeit am Markt einige Wachstumschancen bescheinigt. Dabei geht es nicht nur um die Themen Starlink, Raketenstarts oder KI-Rechenzentren im All. Vielmehr sind es Rechenzentren auf der Erde, die für Optimismus sorgen. In den vergangenen Quartalen hat sich SpaceX unauffällig zu einer Art „Neocloud“-Anbieter entwickelt.
Das Unternehmen nutzt seinen Vorteil, Rechenzentren schneller als alle anderen in der Branche bauen zu können. Dadurch konnte SpaceX bei Rechenleistungsverträgen mit Unternehmen wie Google und Anthropic ausgesprochen hohe Preise erzielen. Ein „Neocloud“-Anbieter ist ein Cloud-Anbieter, der sich vor allem auf Rechenleistung für KI-Anwendungen spezialisiert. Dabei werden leistungsstarke GPU-Server zum Trainieren und Betreiben von KI-Modellen vermietet, statt ein breites Angebot an Cloud-Diensten für alle möglichen Zwecke bereitzustellen.
Auch dank dieses Geschäfts erwartet der Markt für den abgelaufenen Dreimonatszeitraum laut FactSet im Schnitt Umsatzerlöse in Höhe von 12,87 Mrd. US-Dollar. Allerdings wurden die Investitionsausgaben zuletzt bei 18,06 Mrd. US-Dollar gesehen, während das bereinigte EBITDA bei etwa 6,42 Mrd. US-Dollar liegen soll. Auch der Blick auf den Free Cashflow wird interessant sein. Hier wird mit einem Wert von minus 11,01 Mrd. US-Dollar gerechnet. Interessanter wird jedoch die Frage sein, ob das Management ein optimistisches Zukunftsbild zeichnen kann.
Ist SpaceX weiter als gedacht?
Interessant werden beispielsweise die Ziele hinsichtlich der Rechenkapazität sein. Konzernchef Elon Musk hatte zuletzt von rund 2 GW bis Ende 2026 und etwa 10 GW bis Ende 2027 gesprochen. Passend dazu sollte es Aussagen zu wichtigen Verträgen rund um das Thema Rechenleistung geben. Darüber hinaus wird schon länger darüber spekuliert, ob Musk SpaceX und Tesla zusammenführen könnte. Nach der jüngsten Vorstellung des Roadsters, der SpaceX-Technologie enthält, hat die Spekulation wieder zugenommen. Außerdem wird es um das Thema Starlink Mobile gehen, nachdem SpaceX den Kauf eines landesweiten Portfolios an Niedrigfrequenzlizenzen verkündet hatte.
Laut Unternehmensangaben schließt das Spektrum eine der letzten technischen Lücken auf dem Weg dahin, dass Starlink Mobile zu einem großen Mobilfunkanbieter in den USA wird. Zusammen mit der Gen2-Konstellation könnte Starlink Mobile als erster Netzbetreiber sowohl Satelliten- als auch terrestrisches Spektrum nutzen. Trotzdem bleibt es unsicher, ob SpaceX über genügend Frequenzspektrum und/oder die finanziellen Mittel verfügt, um die enormen Investitionen zu stemmen, die für ein landesweites Netz erforderlich wären.
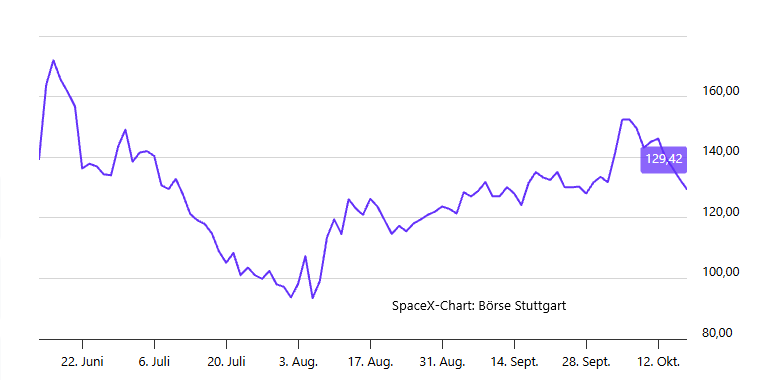
Kutgun Maral, Analyst bei Evercore ISI, zeigte sich im Vorfeld der Zahlenbekanntgabe optimistisch, hob das Kursziel für die SpaceX-Aktie von 230,00 auf 275,00 US-Dollar an und bestätigte das „Outperform“-Rating. Die transformativen Katalysatoren des Unternehmens seien näher, als sie erschienen. Der Experte erwartet, dass der Bericht von SpaceX zum dritten Quartal weniger am Quartal selbst als an den Debatten gemessen werde, die die mittelfristigen Schätzungen und die Stimmung bis zum Jahresende und ins Jahr 2027 treiben dürften. Während skeptische Investoren auf eine komplexe Geschichte verwiesen, die auf langfristigen Initiativen beruhe, die sich eher nach Science-Fiction als nach einem Finanzmodell anfühlen könnten, seien die Belege näher, als viele erkennten, meint Maral.
Mein Fazit
SpaceX entwickelt sich zunehmend vom Raketen- und Satellitenanbieter zu einem breit aufgestellten Wettbewerber in den Bereichen KI-Rechenleistung und Mobilfunk. Die hohen Investitionen drücken zwar den Free Cashflow, sollen aber die Grundlage für weiteres Wachstum schaffen. Entscheidend wird daher weniger das abgelaufene Quartal als die Frage sein, ob Management und Zahlen die ambitionierten Ausbauziele und neuen Geschäftsmodelle glaubhaft untermauern. Gelingt das, könnten sich SpaceX’ Wachstumsperspektiven schneller materialisieren, als viele erwarten.
 Anleger, die auf einen Erfolg von Unternehmen, die sich mit der Eroberung des Weltalls für verschiedene Gebiete beschäftigen, setzen wollen, können sich das Indexzertifikat auf den Weltraum Index (WKN: DA0AB7 / ISIN: DE000DA0AB71) anschauen.