



High-Tech und KI sind im Reality-Check. Anleger hinterfragen angesichts der Multimilliarden-Investitionen der großkopferten Mega-Caps skeptisch deren Wirtschaftlichkeit. Grundsätzlich bleibt die virtuelle Welt eine schmackhafte Zukunftsbranche. Doch rüttelt die aktuelle scharfe Flurbereinigung an der Einzigartigkeit dieser „Zuckerplätzchen“. Dagegen kommt es zu einer Geschmacksveränderung hin zur zweiten Aktien-Reihe, zu Substanz- und Value-Werten.
Tatsächlich galten Indizes wie der amerikanische Russell 2000 oder der deutsche MDAX lange Zeit eher als hartes Brot. Zu zinssensibel, zu wenig glitzernd, zu viel schwere Industrie. Doch diese vermeintlichen Makel werden jetzt zu ihren Katalysatoren.
Das US-Iran-Signal: Entkräftet die geopolitische Wende die Zinsangst?
Vor den Zwischenwahlen in den USA konnten aus taktischen Gründen keine ernsthaften Gesprächsfäden zwischen Amerika und dem Iran geknüpft werden. Nachdem die Wahl gelaufen ist, besteht wieder Muße für konstruktive Lösungsansätze. Schon die bloße Aussicht auf eine Entspannung im Nahen Osten hat für rückläufige Energiepreise gesorgt.
Und wenn sich die Treibstoff- und Energiekosten nachhaltig abkühlen, nimmt das den Druck von den Inflationserwartungen und lässt die Zins- und Renditeerhöhungsangst schwinden. Ohnehin können die Notenbanken aus Gründen der Überschuldung und zur nötigen Konjunkturförderung keine dauerhaft aggressive Zinserhöhungspolitik durchziehen. Sie liegen faktisch an der Kette.
Dieses gedeckelte Zinsumfeld ist ein wertvoller Treibstoff für kleinere Unternehmen weltweit. Da das Segment der Mid- und Small-Caps extrem finanzsensibel ist, fällt eine zentnerschwere Last von ihnen ab.
Wo die neue Schmackhaftigkeit zu Hause ist: Die Substanzwerte aus der zweiten Reihe
Die Kombination aus Geopolitik-Entlastung und Zinsberuhigung macht bereits Appetit. Der eigentliche Hungerverstärker kommt von drei fundamentalen Triebfedern, die sich in Substanzbranchen der zweiten Reihe abspielen.
- Elektrotechnik & Netzausrüstung (Die KI-Schaufelverkäufer): Um KI überhaupt betreiben zu können, braucht es eine gigantische physische Infrastruktur. Hersteller von Spezial-Kabeln, hochkomplexen Flüssigkeits-Kühlsystemen für Rechenzentren, Transformatoren und Smart-Grid-Software liefern genau dieses Fundament für den Datenhunger mit hohen Margen.
- Maschinenbau & Fabrikautomatisierung: Entgegen allen Rezessionsängsten erweist sich die Weltkonjunktur als widerstandsfähig. Der Trend geht weg von reiner Software hin zur Effizienz in der industriellen Welt. Spezialisierte Maschinenbauer und Entwickler von Sensorik und Robotik-Komponenten profitieren massiv davon, wenn KI aus den Datenzentren direkt auf die Werkshallen der Realwirtschaft herabsteigt. Und wenn die Weltkonjunktur stabil ist, atmet der stark gehebelte Export-Mittelstand in Europa besonders auf.
- Bauwirtschaft, Spezialstahl & Logistik: In den USA boomt der Megatrend des „Onshoring“ – die Rückverlagerung der Produktion ins eigene Land. Getrieben von massiven staatlichen Subventionen werden Fabriken gebaut wie seit Jahrzehnten nicht mehr. Große Gewinner dieses Booms sind die lokalen Tiefbauunternehmen, Stahlproduzenten und Logistiker des Russell 2000, die das neue industrielle Rückgrat Amerikas physisch errichten.
Anwendungsbezogene KI: Europa wacht endlich auf
Ein ganz entscheidender Treiber für die deutsche bzw. europäische zweite Aktien-Reihe kommt nun auch von der politischen Bühne in Berlin und Brüssel. Endlich will man mit industrieller KI die Wettbewerbsfähigkeit der eigenen Wirtschaft stärken. U.a. soll der Maschinenbau nicht der Konkurrenz aus Asien und Amerika zum Fraß vorgeworfen werden.
Vor diesem Hintergrund fließen erste spürbare Fördergelder, Regulierungen werden praxisnäher ausgelegt und Leuchtturmprojekte für industrielle KI-Anwendungen in Fabriken werden massiv angeschoben. Das ist ein gutes Einstiegssignal für den Mittelstand. Allerdings müssen die bürokratischen Fesseln erst umfangreich gesprengt werden, um die richtige private Investitionswelle in Europa und Deutschland loszutreten. Bis es zu diesem wirtschaftspolitischen Festmahl kommt, können sich unsere Unternehmen alternativ weiter im Ausland laben. Ihnen kann es egal sein, wo sie finanzwirtschaftlich Nektar ziehen.
Russell 2000 und MDAX: Wenn echte Substanz vage Tech-Versprechen schlägt
Zum Befreiungsmanöver von Zinsentlastung und Reindustrialisierung kommt die vergleichsweise günstige Bewertung. Anleger realisieren, dass profitable Nebenwerte mit solider Substanz über Jahre mit einem teilweise drastischen Bewertungsabschlag gegenüber großen Tech-Aktien gehandelt wurden. Hier zeigt sich, dass Größe nicht immer groß ist. Die schiere Größe der Mega-Caps zwingt sie zu immer gigantischeren Wachstumssprüngen, um die Kurse zu rechtfertigen, während die „Kleinen“ operativ viel flexibler agieren können.
Extrem niedrige Kurs-Umsatz-Verhältnisse von teils unter 0,6 machen den MDAX zu einem absoluten Paradies für Value-Jäger. Während man für manche High-Techs astronomische Preise für ambitionierte Zukunftshoffnungen zahlt, kauft man in der zweiten deutschen Reihe Vermögenswerte mit massivem Rabatt. Wenn die künstliche Intelligenz in die Fabriklandschaft einzieht und die europäische Politik endlich Rückenwind für die industrielle Digitalisierung gibt, braucht es genau die Automatisierer, Zulieferer und Spezialmaschinenbauer aus dem MDAX. Und dann wird auch der Preisnachlass abgebaut.
Süße Rendite aus der zweiten Reihe: Die unterschätzten Pralinen am Aktienmarkt
Der Tech-Reality-Check hat den Hype entemotionalisiert. Die Ära, in der man ohne überteuertes Big Tech kein Gewinner sein konnte, ist vorbei.
Am Ende ist der Aktienmarkt eben wie eine Pralinenschachtel: Man muss sich nicht nur einseitig an Luxuspralinen aus KI und High-Tech überessen. Es geht ebenso um einfache, aber ehrliche Schokolade, um die bodenständigen Substanz- und Value-Werte aus der zweiten Reihe, deren Nahrhaftigkeit außer Frage steht.
Zukünftig gilt wieder: Der Aktien-Gewinn liegt im günstigen Einkauf von Substanz.
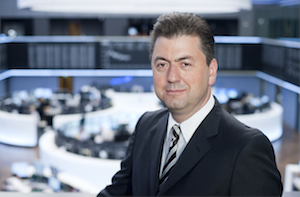 Ein Beitrag von Robert Halver.
Robert Halver ist Leiter Kapitalmarktanalyse bei der Baader Bank AG. Das Haus mit Sitz in Unterschleißheim bei München ist eine der führenden Investmentbanken in Deutschland und Marktführer im Handel von Finanzinstrumenten. Halver beschäftigt sich seit 1990 mit Wertpapieren und Anlagestrategien.
Rechtliche Hinweise / Disclaimer und Grundsätze zum Umgang mit Interessenkonflikten der Baader Bank AG: https://www.roberthalver.de/Newsletter-Disclaimer-725.
Der obige Text/Beitrag spiegelt die Meinung des oder der jeweiligen Autoren wider. Die CASMOS Media GmbH übernimmt für dessen Richtigkeit keine Verantwortung und schließt jegliche Regressansprüche aus.+3


