


Die US-Zwischenwahlen verpassen der amerikanischen KI-Euphorie einen Dämpfer. Auch scheinen die Großen der Branche nicht vor Skandalen gefeit zu sein. Im Vergleich dazu zeigen sich Aktien aus Europa und Deutschland erstaunlich standfest. Sie kuschen nicht mehr vor der bisherigen Einzigartigkeit von KI-Wall Street.
New Economy USA bleibt längerfristig attraktiv…
Die strukturellen High-Tech-Vorteile der USA bleiben grundsätzlich bestehen, allein um im Wettstreit mit China nicht zurückzufallen. Und nach den Zwischenwahlen ist selbst von Demokraten keine technologie- und damit wirtschaftsfeindliche Politik zu erwarten. Sie werden ihren aktuellen politischen Lauf nicht gefährden wollen. Dennoch steht eine stärkere Regulierung im Raum.
Angesichts der geringeren Dominanz von US-High-Tech kann Europa gegenüber Wall Street Boden gutmachen.
…aber die Old Economy in Europa erwacht
Zunächst bleiben laut den Sentix Konjunkturfrühindikatoren die globalen Aussichten für die kommenden sechs Monate robust. Insbesondere für das industrielastige Deutschland hellt sich das Bild auf. Die hohen Energiepreise belasten zwar, doch scheinen sich im Iran-Konflikt erste Entspannungen abzuzeichnen. Donald Trumps will nicht als Kriegs- und Inflationsminister in die Geschichte eingehen und seine Republikaner wollen ihre Chancen bei der Präsidentschaftswahl 2028 wahren.

Nicht zuletzt profitiert Value-Europa von der KI-Story, die nicht verschwunden ist, aber erwachsen wird. Europa liefert mit vermeintlich „langweiliger“ Old Economy (Maschinenbau, Elektrotechnik, Infrastruktur) das Fundament, ohne das die KI ihre PS nicht auf die Straße bringen kann. Nicht zuletzt steigert industrielle KI die Wettbewerbsfähigkeit unserer Vorzeigebranchen durch verbesserte Produktivität und Effizienz.
Sicher hat Europa im weltweiten Vergleich mit weniger attraktiven Standortbedingungen zu kämpfen. Die Sonderkonjunktur deutscher Aktien im Frühjahr 2025, als nach der Bundestagswahl Reformhoffnung aufkam, zeigt, welche Kurschancen bestehen, wenn die seit 21 Jahren andauernde Reformunbeweglichkeit mobilisiert würde. Stattdessen liebäugeln einige Zeit-„Genossen“ mit der Wiederbelebung von historisch immer erfolglosem staatswirtschaftlich-sozialistischem Unsinn. Möge der Niedergang der deutschen Wirtschaft eine schnelle Umkehr zurück zur sozialen Marktwirtschaft einleiten.
Auch werden die europäischen Wahlen, vor allem die Präsidentschaftswahl in Frankreich, skeptisch im Hinblick auf stabile Regierungsbildungen beäugt. Hier unterstützt die EZB, die im Vergleich zur US-Notenbank eine viel lockere, real negative Zinspolitik betreibt. Günstige Kreditbedingungen helfen der Konjunktur und versorgen die Beschäftigten mit Perspektiven.

Unabhängig davon sind deutsche und europäische Unternehmen international mobil. Sie suchen sich die besten Standorte aus, um ihre Talente optimal zu nutzen und sind daher nicht auf die Niederungen deutscher oder europäischer (Wirtschafts-)Politik angewiesen. Vor diesem Hintergrund zeigen sich auch in der laufenden Berichtssaison solides Gewinnwachstum und verbesserte Ausblicke, die von rund einem Drittel der Unternehmen angehoben wurden.
Billig war gestern, attraktiv ist Europa morgen trotzdem
Ein Schnäppchenmarkt ist Europa zwar nicht mehr. Seine Aktien notieren gemessen am Kurs-Gewinn-Verhältnis inzwischen wieder ungefähr auf ihrem langfristigen Durchschnitt. Gleichzeitig ist ein großer Teil des früher üppigen Bewertungsabschlags gegenüber den USA bereits aufgeholt.
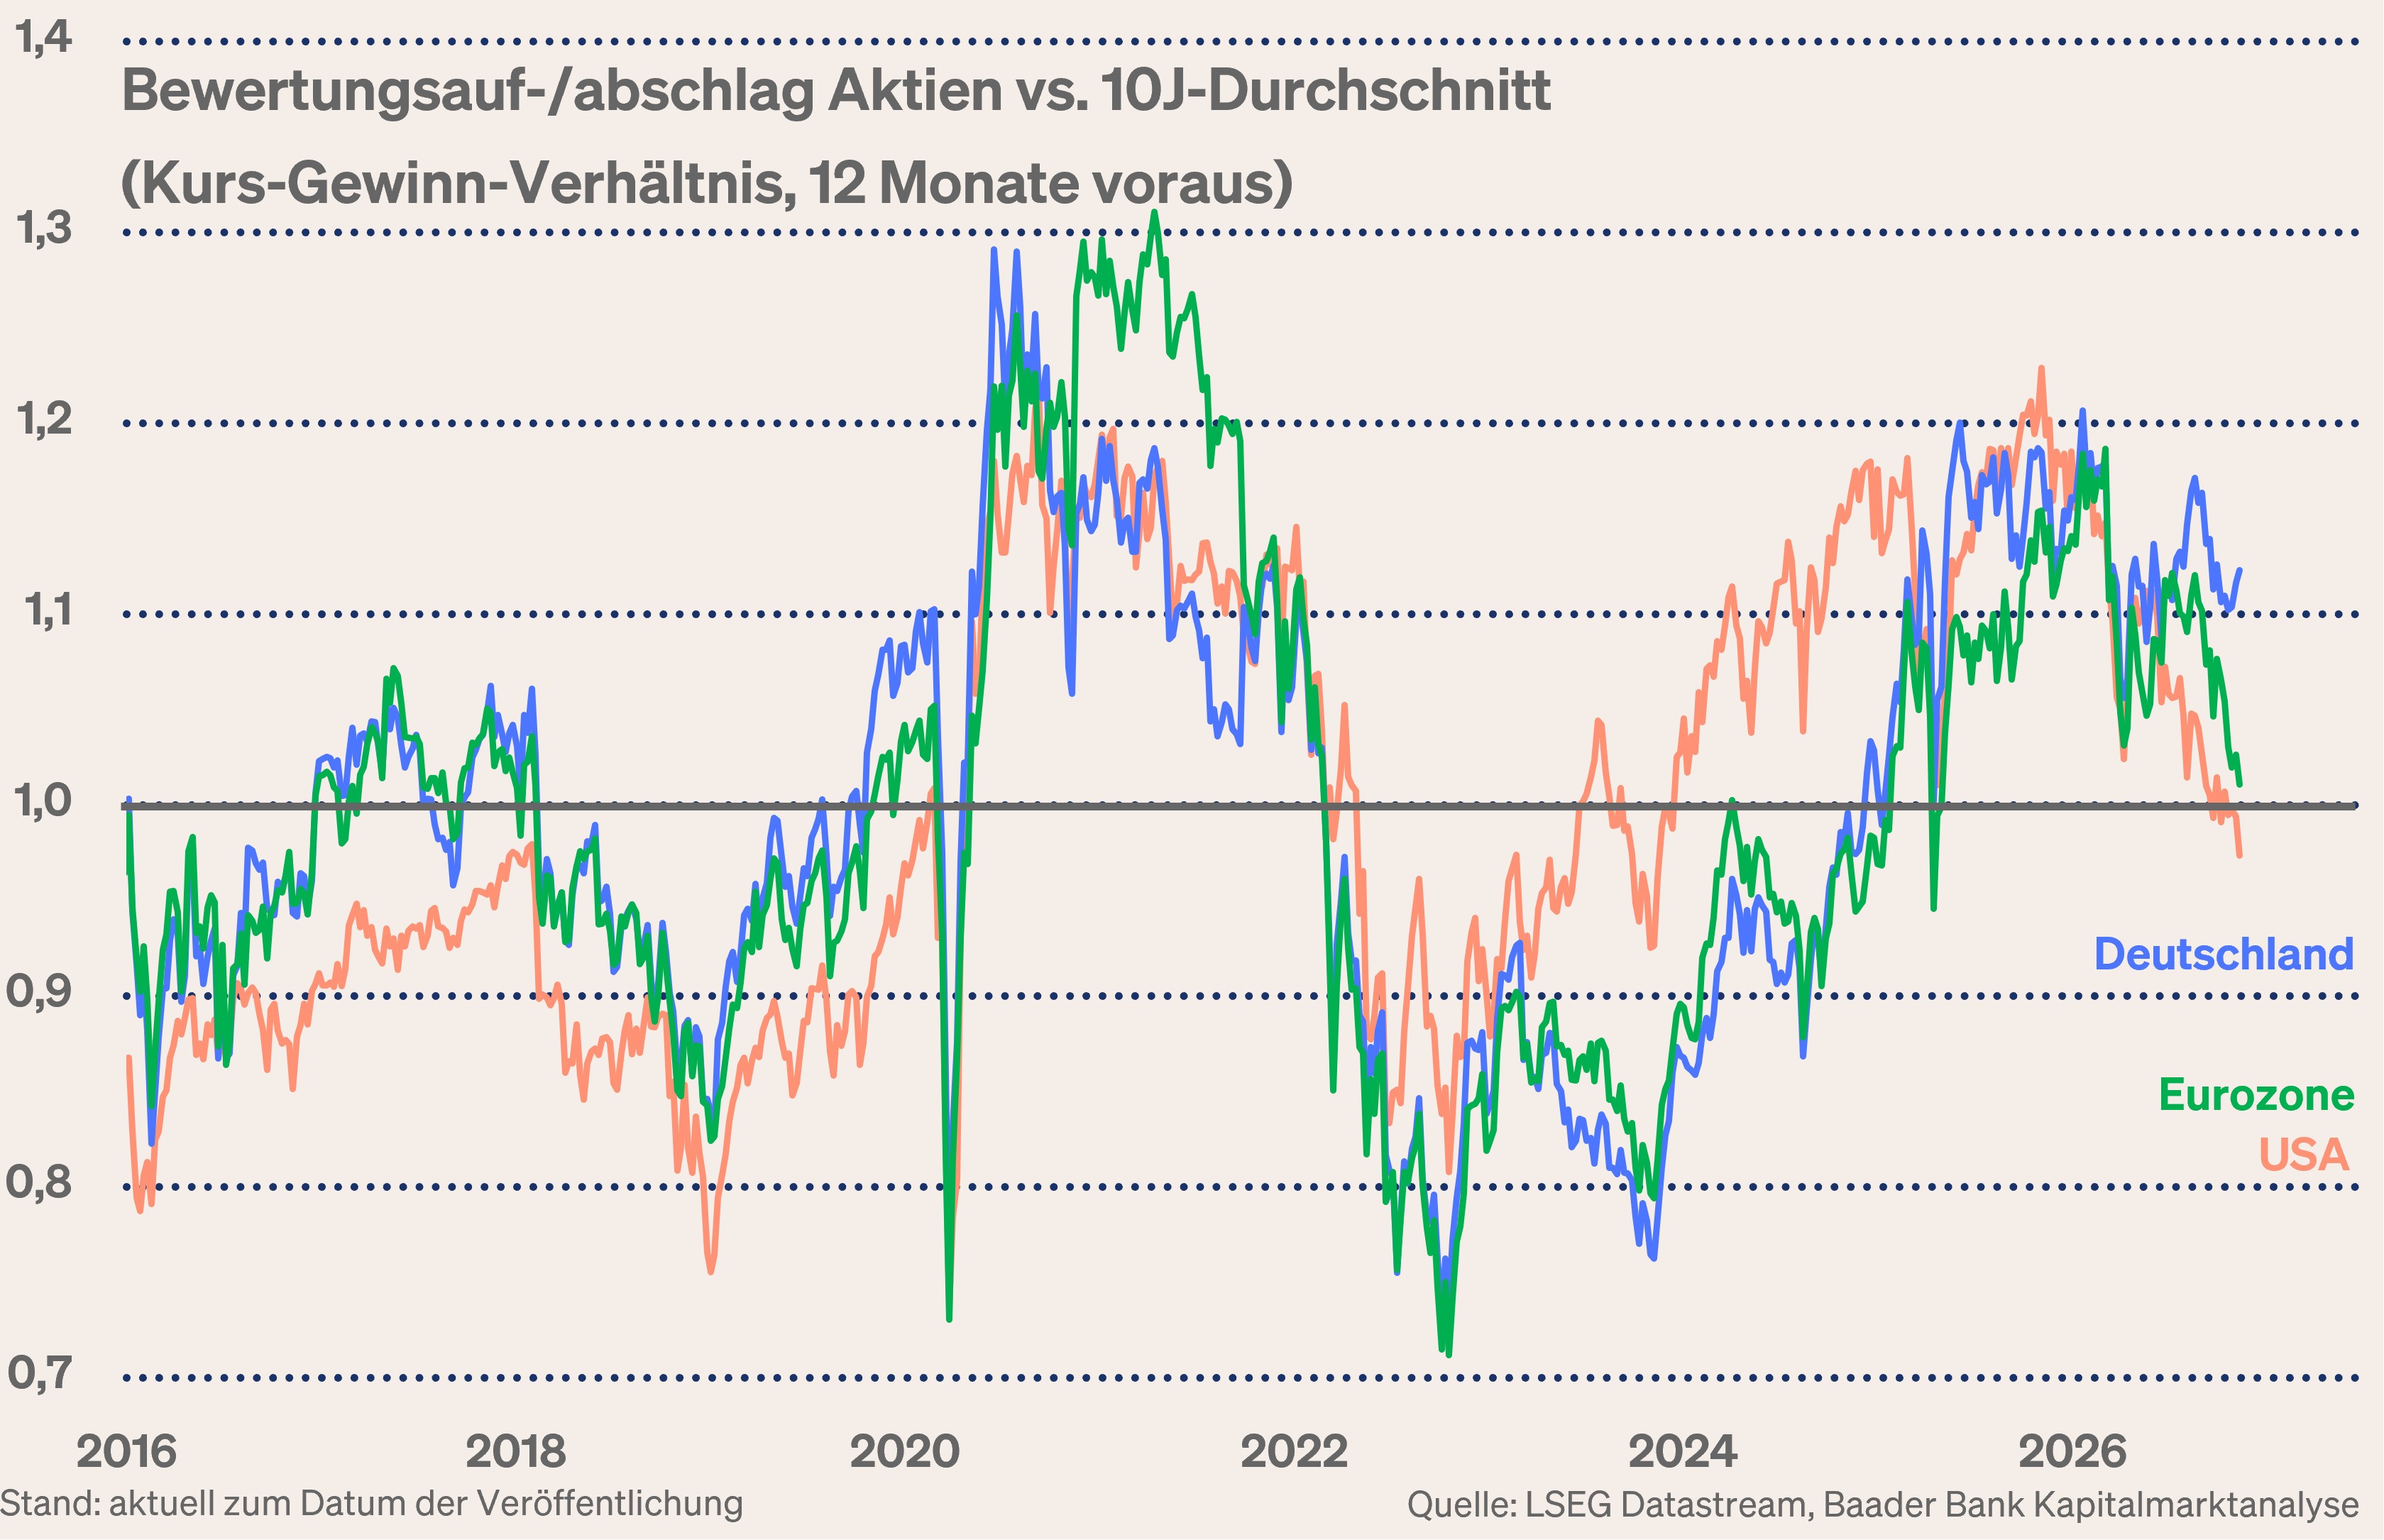
Dennoch sprechen die Risikoprämien, gemessen jeweils als Gewinnrendite abzüglich der Staatsanleiherenditen, im internationalen Vergleich weiterhin für Aktien aus Europa.

Europas Trumpfkarte ist die Vielfalt der Branchen
Europas Investment-Case lautet nicht mehr „billig“, sondern vernünftig bewertet, mit Gewinnmomentum und einer breiten sektoralen Aufstellung ausgestattet. Während Amerika stark am Schicksal von High-Tech hängt, verteilt Europa seine Aktien-Chancen auf mehr Schultern. Die Old Economy mag nicht den Glamour-Faktor von KI haben, aber sie hat viel Substanz.
Besonders interessant bleiben Industriewerte aus Elektrotechnik und Transport. Sie profitieren überproportional, da die Weltkonjunktur wieder Fahrt aufnimmt. Auch Europas Banken sollte man trotz der jüngsten Nervosität rund um Frankreich nicht vorschnell abschreiben. Höhere Profitabilität und Aktienrückkäufe liefern hier weiterhin Unterstützung.
Und im oft unterschätzten Gesundheitssektor finden sich Qualitätstitel mit hohen und vergleichsweise stabilen Margen, soliden Bilanzen und niedriger Verschuldung. Innovationen sowie Fusionen und Übernahmen können zusätzliche Wachstumsimpulse liefern.

Und die zweite Aktien-Reihe? Besonders niedrige Bewertungen machen den MDAX zu einem Platz für Value-Jäger. Wenn die Künstliche Intelligenz in die Fabriklandschaften einzieht, erhalten die Spezialzulieferer und -maschinenbauer aus dem MDAX die höheren Weihen, so dass der Preisnachlass abgebaut wird.
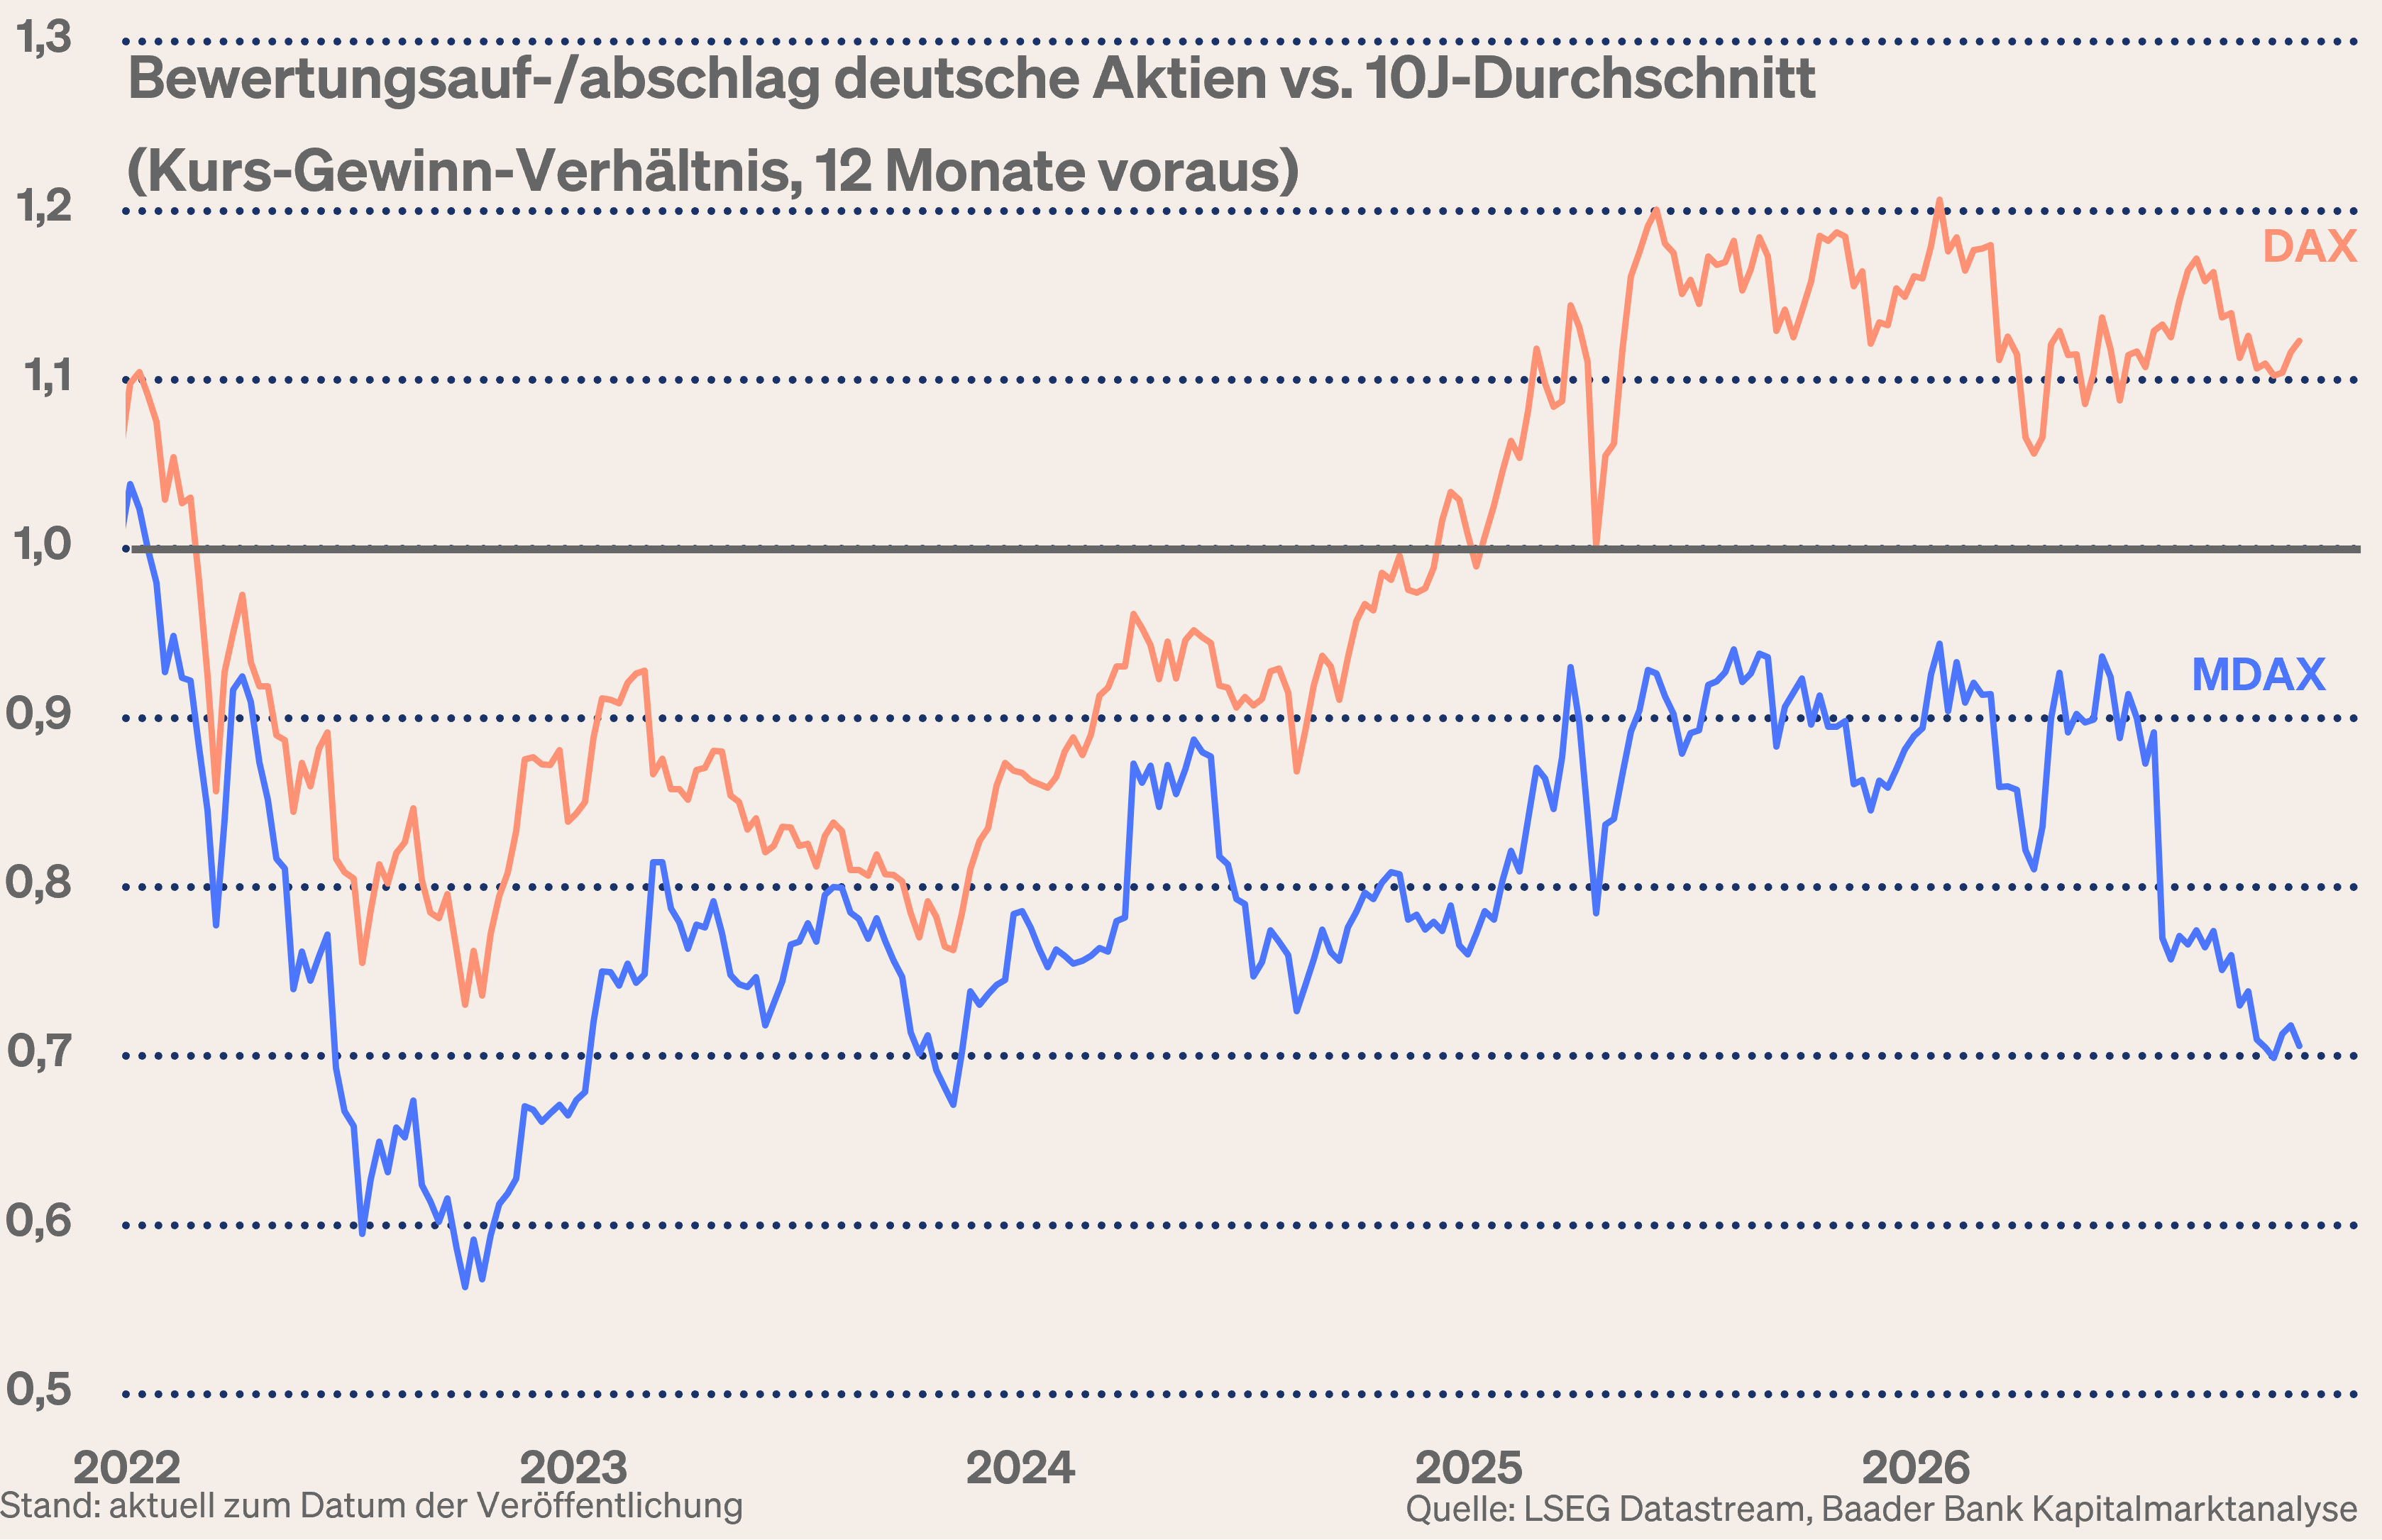
Rückenwind erhalten sie ebenso von der Zinsseite. An den Anleihemärkten hat sich die Lage nach den Rendite- und damit Kreditzinshochs von Mitte Oktober spürbar entspannt. Anders als die finanzstarken Dickschiffe im DAX sind kleinere Unternehmen deutlich stärker auf Fremdfinanzierung angewiesen.
Marktlage – Volatil, aber stabil
Kursschwankungen haben zuletzt zugenommen, doch zeigen sich die Börsen insgesamt in stabiler Verfassung. Die Skandale um die Affären von Nvidia-CEO Jensen Huang, u.a. mit einer mutmaßlichen chinesischen Spionin, bei der es um die Umgehung von Exportbeschränkungen von Nvidia-Chips nach China geht, sorgen bislang nur für begrenzte Irritationen bei Tech-Werten insgesamt. Es ist davon auszugehen, dass seitens der Politik (nationale Sicherheit) und des Unternehmens alles unternommen wird, um das Unternehmen als Stützpfeiler der internationalen KI-Architektur zu stabilisieren.
Von nachhaltiger Bedeutung für den Optimismus der Märkte ist eine Deeskalation zwischen den USA und dem Iran. Die republikanische Seite will die kriegs- und teuerungsbedingten Gründe für ihren Verlust bei den Zwischenwahl schnell beenden, um 2028 politisch wieder gefragt zu sein. US-Präsident Trump spricht bereits von einem effektiven Ende des Iran-Kriegs. De facto ist zwar die dauerhafte Öffnung der Straße von Hormuz nicht erreicht. Der Markt denkt aber schon weiter. Erstmals seit September notiert Rohöl wieder deutlich unter 100 US-Dollar.
Das nimmt perspektivisch Druck vom Inflationskessel. Die von Fed-Gouverneur Waller diskutierte Zinsanhebung um 50 Basispunkte hat wohl eher den Anschein einer verbalen Schock-Therapie, um die Inflationserwartungen weiter zu zügeln. Tatsächlich sprechen die energieseitigen Preisrückgänge keine Zinserhöhungssprache. Das spricht zur Freude der Aktienmärkte für fortschreitende Zinsberuhigung auch bei Staatsanleihen.

Fundamentale Schützenhilfe für Aktien kommt von anhaltenden Gewinnheraufstufungen im Aktienindex MSCI Welt. Wenn auch uneinheitlich, so stand abermals der Technologiesektor als wichtiger Treiber im Mittelpunkt, doch überzeugen mittlerweile die Ausblicke auch in der Breite. Die zunehmende Anwendung von Künstlicher Intelligenz zur Produktivitätssteigerung lässt sich nicht leugnen.

Sentiment und Charttechnik DAX – Die Jahresendrallye kann kommen
Aus Sentimentsicht nutzen Anleger die zuletzt überverkaufte Situation am US-Aktienmarkt und trauen sich nach der Flurbereinigung bei High-Tech wieder aus der Deckung. Hedgefonds haben ihre Tech-Engagements rekordschnell abgebaut und trendfolgende Fonds sind nahezu maximal short positioniert. Bei einer Gegenbewegung müssten sie zur Verlustvermeidung eine Glattstellung ihrer Positionen vornehmen, was einer weiteren Börsenbefestigung deutlichen Vorschub leistet.
Ohnehin signalisiert der Pessimisten-Überhang als Kontraindikator an den US-Börsen, dass kein markanter Börseneinbruch droht.
Im Gegenteil, Rückenwind für die Börsen in den Schlusswochen 2026 kommt von der Saisonalität. Im Durchschnitt der vergangenen 30 Jahre setzten der US-Aktienmarkt und der DAX ab Mitte Oktober zu einer Jahresend-Rallye an. Die o.g. Argumente sprechen in der Tat dafür.


Charttechnisch verlaufen Widerstände bei 26.693, 27.146 und 27.738 Punkten. Im Falle einer Gegenbewegung nach unten trifft der DAX bei 26.700 und 26.600 Punkten auf Unterstützungen.
 Ein Beitrag von Robert Halver.
Robert Halver ist Leiter Kapitalmarktanalyse bei der Baader Bank AG. Das Haus mit Sitz in Unterschleißheim bei München ist eine der führenden Investmentbanken in Deutschland und Marktführer im Handel von Finanzinstrumenten. Halver beschäftigt sich seit 1990 mit Wertpapieren und Anlagestrategien.
Rechtliche Hinweise / Disclaimer und Grundsätze zum Umgang mit Interessenkonflikten der Baader Bank AG: https://www.roberthalver.de/Newsletter-Disclaimer-725.
Der obige Text/Beitrag spiegelt die Meinung des oder der jeweiligen Autoren wider. Die CASMOS Media GmbH übernimmt für dessen Richtigkeit keine Verantwortung und schließt jegliche Regressansprüche aus.


