

Vor 70 Jahren lief im deutschen Fernsehen der erste Werbespot, und er gehörte einem Waschmittel. Für Anleger ist heute eine andere Frage spannender: Wo steckt in einem Jahr, in dem Kriegsfolgen und Rohstoffpreise die gesamte Konsumgüterbranche zu Preiserhöhungen zwingen, die echte Preismacht? Im Supermarktregal oder in Bauteilen, die kein Verbraucher je zu Gesicht bekommt? Eine Spurensuche am Beispiel Henkel (WKN: 604843 / ISIN: DE0006048432), mit Stimmen aus Vorstandsetagen, Analystenhäusern und der Marktforschung.
55 Sekunden für die Ewigkeit
Am Abend des 3. November 1956 sitzen Beppo Brem und Liesl Karlstadt im Bayerischen Rundfunk an einem Wirtshaustisch. Er kleckert Soße aufs weiße Tuch, sie schimpft, der Wirt bleibt gelassen, denn es gibt ja Persil. Gut 55 Sekunden dauert der Sketch, und er gilt als erster Werbespot des deutschen Fernsehens. Siebzig Jahre später zitiert ihn jede Rückschau auf die Geschichte der Fernsehwerbung, und Henkel, das in diesem Jahr seinen 150. Geburtstag feiert, erinnert gern daran.
Die Szene erzählt viel über die Geburt moderner Markenmacht. Ein Produkt, das seit 1907 einen echten Gebrauchsvorteil bot, weil es das mühsame Waschen erleichterte, bekam im jungen Medium ein Gesicht. Vertrauen, Wiedererkennung und ein klares Versprechen verschmolzen zu dem, was Ökonomen später Markenkapital nennen sollten.
 Persil-Werbung 1925. Die Normal-Uhr am Oranienburger Tor in Berlin. (Bildquelle: Pressefoto Henkel)
Doch die Wirtschaftswunder-Idylle trügt. Schon 1955 hatte Unilever mit Sunil ein synthetisches Vollwaschmittel in den deutschen Markt gedrückt und den Platzhirsch technisch überholt. Sekundärquellen beziffern den Persil-Anteil Ende 1958 auf nur noch rund ein Fünftel. Henkel antwortete nicht mit nostalgischer Werbung, sondern mit einem Neustart: Persil 59 brachte eine neue Rezeptur auf Basis synthetischer Waschrohstoffe, eine neue Packung und eine Werbeoffensive. Die Marke erholte sich.
Für Anleger steckt darin die erste, unbequeme Lehre. Selbst die bekannteste Marke eines Landes kann einen technischen Rückstand nicht dauerhaft überdecken. Sie verschafft aber Zeit und Vertrauen, um ihn aufzuholen. Das ist wertvolles Markenvermögen, aber kein unüberwindbarer Burggraben.
Marktanteil ist nicht gleich Preismacht
Wer die Geschichte der Marke als stetigen Abstieg erzählen will, vom Beinahe-Monopolisten zum Getriebenen der Discounter, wird von den Zahlen enttäuscht. Eine zeitgenössische Tabelle nennt für September 1967 rund 33 Prozent Persil-Anteil, für den Spätsommer 1968 nur noch 26 Prozent, während die Henkel-Gruppe insgesamt bei 56 und 57 Prozent lag. Für 1994 nennt eine Studie 30 Prozent, eine Werbefallstudie für das Jahr 2000 knapp 32 Prozent bei gut 20 Prozent für den Rivalen Ariel.
Diese Werte stammen aus unterschiedlichen Erhebungen mit unterschiedlichen Marktabgrenzungen und taugen deshalb nicht als Zeitreihe. Zwei Botschaften tragen sie trotzdem. Von einem linearen Verfall kann keine Rede sein. Und der Konzern konnte die Schwankungen einer einzelnen Marke über sein Portfolio auffangen, ein Muster, das Henkel bis heute prägt.
 Persil ist eine der wichtigsten Marken von Henkel. (Bildquelle: Pressefoto Henkel)
Wichtiger noch ist ein Denkfehler, der in vielen Markengeschichten steckt: Ein hoher Marktanteil beweist keine hohe Preismacht. Ohne historische Preis-, Kosten- und Werbedaten lässt sich nicht sagen, welche Überrendite eine Marke je verdient hat.
Ein aufschlussreiches Indiz liefert ausgerechnet die Europäische Kommission. In ihrem Wettbewerbsbericht für 1977 hielt sie fest, dass die Rechte an Persil zwischen Henkel und Unilever geografisch aufgeteilt waren und beide versucht hatten, Lieferungen aus anderen Mitgliedstaaten zu unterbinden. Darunter war günstigeres britisches Persil, dessen Weg nach Deutschland teilweise behindert wurde. Brüssel sah darin einen Verstoß gegen das damalige Wettbewerbsrecht, die Verfahren endeten nach Zusagen der Unternehmen.
Preisunterschiede wurden also zeitweise auch durch Landesgrenzen geschützt, nicht allein durch Markenliebe. Diese Krücke gibt es im Binnenmarkt längst nicht mehr. Kleine Pointe am Rande: Die Markenteilung wirkt bis heute nach. Auf einem Pressefoto, mit dem Unilever Ende Oktober 2026 seine Quartalszahlen bebilderte, steht neben Dove und Hellmann’s eine Flasche Persil.
Die neue Härte im Regal
Der eigentliche Gegner der großen Markenartikler heißt heute nicht mehr Sunil oder Ariel, sondern Handel. Nach Daten von NielsenIQ für den Verband der Handelsmarkenhersteller PLMA kamen Eigenmarken in 17 europäischen Ländern zuletzt auf einen wertmäßigen Anteil von 39,5 Prozent, gemessen über zwölf Monate bis Mitte Juli 2026.
Im deutschen Lebensmittelbereich liegt der Anteil nach NIQ-Angaben in diesem Jahr sogar bei 43,8 Prozent. Beides sind Werte für breite Warenkörbe, nicht für Waschmittel allein, aber sie beschreiben das Klima, in dem jede Preiserhöhung verhandelt wird.
Dazu kommt ein Preisschub, der die Kundschaft misstrauisch gemacht hat. Produkte des täglichen Bedarfs haben sich weltweit zwischen 2021 und 2025 um 26 Prozent verteuert. NIQ beobachtet als Folge einen sogenannten Barbell-Effekt: Dieselben Käufer greifen je nach Situation zur günstigen Eigenmarke oder zum Premiumprodukt, die Mitte gerät unter Druck. Für eine Marke, die beides sein will, Alltagsprodukt und Qualitätsversprechen, ist das ein Zangengriff.
Wie ernst die Branche das nimmt, zeigt ein Blick nach Cincinnati. Andre Schulten, Finanzchef von Procter & Gamble (WKN: 852062 / ISIN: US7427181091), sagte im Frühjahr sinngemäß, die Inflation bei Lebensmitteln, Energie und Gesundheit habe den Verbrauchern zugesetzt und verändere, wie sie den Wert eines Produkts beurteilen. Konzernchef Shailesh Jejurikar setzt dagegen auf die alte Formel, „überlegene Produkte zu einem überlegenen Wert“ anzubieten. In der Praxis heißt das: Innovation, die einen Aufpreis rechtfertigt, am oberen Ende, kleinere und günstigere Packungen am unteren. In der Baby-, Damen- und Haushaltspapiersparte sank der Durchschnittspreis zuletzt sogar.
 Haushaltsreiniger sind unverzichtbar in jedem Haushalt. (Bildquelle: Pixabay / fotoblend)
Auch institutionelle Anleger sind skeptisch. State Street Global Advisors stufte den Basiskonsumsektor in seinem Branchenausblick für das dritte Quartal negativ ein. Steigende Einsatz- und Logistikkosten und wachsender Handelsmarkendruck setzten den Margen zu, die Preissetzungsmacht sei begrenzt, die Bewertungen böten wenig Polster, so die Begründung.
Ganz so düster sieht es in Deutschland nicht aus, meint David Georgi, Markenexperte bei NIQ. Die Konsumenten hierzulande hätten ein „ausgesprochen enges und loyales Verhältnis zu ihren Marken“ und hielten gerade in unruhigen Zeiten daran fest. Verzichten wollten sie nicht, stattdessen nutzten sie Aktionen, wechselten den Händler oder kauften kleinere Packungen. Loyalität, die über Rabatte gepflegt werden muss, ist allerdings teure Loyalität.
Genau darüber hat Henkel selbst ungewöhnlich offen gesprochen. Consumer-Brands-Vorstand Wolfgang König beschrieb in einem Vortrag vor Marketingleuten einen alten Mechanismus im eigenen Haus: Umsatz- und Ergebnisziele seien über Marketingkürzungen und Rabattaktionen gestützt worden, zulasten der Markensubstanz. Seit 2023 habe man die Investitionen in den Markenaufbau nach seinen Worten um die Hälfte erhöht, bei Persil zwischen 2022 und 2025 verdoppelt. Das sind Managementangaben, keine unabhängigen Messungen. Sie zeigen aber, wie teuer ein Burggraben im Konsumgeschäft im Unterhalt ist.
2026: Das Jahr, in dem alle an der Preisschraube drehten
Seit dem Ausbruch des Iran-Kriegs Ende Februar ist die Preisfrage für die gesamte Branche keine akademische mehr. Procter & Gamble rechnete im April vor, dass der Ölpreis von rund 60 auf etwa 100 US-Dollar je Barrel gestiegen war und damit Kunststoff- und Papierverpackungen sowie Transporte verteuerte.
Henkel erwartet für das Gesamtjahr inzwischen rund 10 Prozent höhere Preise für direkt benötigte Materialien, zuvor war von einem Anstieg im hohen einstelligen Bereich die Rede. Vorstandschef Carsten Knobel hatte schon im Frühjahr unmissverständlich gesagt, was daraus folgt: „Wenn sich unsere Herstellkosten drastisch erhöhen, müssen wir diese Kosten weitergeben.“
 Die Henkel-Hauptversammlung war zuletzt stehts von Optimismus geprägt. (Bildquelle: Pressefoto Henkel)
Das dritte Quartal zeigte, dass ihm das gelungen ist. Organisch, also ohne Währungs- und Portfolioeffekte, wuchs Henkel um 6,5 Prozent, während die von Vara Research erhobene Analystenerwartung bei 4,1 Prozent gelegen hatte. 5,4 Prozentpunkte davon entfielen auf den Preis, 1,1 Punkte auf die Menge. Im Klebstoffgeschäft lag das Verhältnis bei 7,2 zu 0,7, bei den Konsummarken bei 3,2 zu 1,6. Die Analysten von Bernstein werteten vor allem als stark positives Zeichen, dass die Mengen trotz des kräftigen Preisschritts über den Erwartungen lagen. Henkel hob daraufhin die Prognose für das organische Wachstum 2026 auf 3 bis 4 Prozent an.
Wer daraus vorschnell ableitet, Henkel wachse nur noch über den Preis, irrt allerdings. Über neun Monate betrachtet ist das Bild deutlich ausgewogener: Im Klebstoffgeschäft standen 3,6 Punkte Preis 2,1 Punkten Menge gegenüber, bei den Konsummarken übertraf die Menge mit 1,5 Punkten sogar den Preisbeitrag von 1,3 Punkten.
Und ein großer Teil der jüngsten Erhöhungen dient zunächst nur dazu, die Rohstoffrechnung zu bezahlen. Wie viel davon am Ende als Ergebnis hängen bleibt, ist die eigentliche Frage, zumal Henkel die Kosten des Konzernumbaus inzwischen auf 200 bis 250 Mio. Euro veranschlagt, nach zuvor 150 bis 200 Mio. Euro.
Der Vergleich mit der Konkurrenz zeigt unterschiedliche Rezepte. Unilever (WKN: A41NM1 / ISIN: GB00BVZK7T90) wuchs im dritten Quartal um 5,2 Prozent, davon 2,9 Prozentpunkte Menge und 2,3 Punkte Preis; im Waschmittel- und Reinigergeschäft Home Care waren es sogar 5,4 Punkte Menge bei 3,6 Punkten Preis, getragen von Indien und Brasilien. Konzernchef Fernando Fernandez sprach von einem bewussten „Schritt nach oben beim Preis“, um höhere Rohstoffkosten auszugleichen. Procter & Gamble wiederum steigerte den organischen Umsatz im Sommerquartal um 4 Prozent, fast ausschließlich über Mengen und einen besseren Produktmix, der reine Preiseffekt lag bei 0,4 Prozent.
 Der Pritt-Stift war eine echte Innovation von Henkel. (Bildquelle: Pressefoto Henkel)
Die Zahlen sind nicht eins zu eins vergleichbar. Zu verschieden sind Regionen, Sortimente und Definitionen. Sie taugen ausdrücklich nicht als Rangliste der Preismacht. Den Maßstab, an dem sich alle messen lassen müssen, hat Jack Martin, Fondsmanager bei Oberon Investments, treffend beschrieben. Entscheidend sei die Fähigkeit, Kosten weiterzugeben, „ohne die Mengen übermäßig zu belasten“. Genau das ist der Kern von Preismacht, und er lässt sich nur über mehrere Jahre prüfen, nicht an einem einzelnen Quartal.
Ein kleines Rechenbeispiel macht klar, warum. Steigt der Durchschnittspreis um 8 Prozent und sinkt die abgesetzte Menge um 3 Prozent, wächst der Umsatz immer noch um knapp 4,8 Prozent. Wachsende Erlöse beweisen also keine wachsende Nachfrage. Erst wenn Preis, Menge, Marktanteil und Kapitalrendite gemeinsam stimmen, verdient ein Unternehmen das Etikett Preissetzer.
Der Burggraben, den im Supermarkt niemand sieht
Hier kommt die zweite, weniger sichtbare Hälfte von Henkel ins Spiel. Wer im Drogeriemarkt vor dem Waschmittelregal steht, kann beim nächsten Einkauf ohne jedes Risiko zur Eigenmarke wechseln. Ein Autozulieferer oder Elektronikhersteller, der einen qualifizierten Spezialklebstoff in seiner Serienfertigung einsetzt, kann das nicht.
Ein Materialwechsel bedeutet neue Tests, technische Freigaben, angepasste Prozessparameter, Dokumentation und im schlimmsten Fall Rückrufe. Der Klebstoff ist bei solchen Anwendungen kein Rohstoff, sondern Teil des Produktdesigns, und die Kosten des Wechsels übersteigen oft bei weitem die Ersparnis durch einen billigeren Lieferanten.
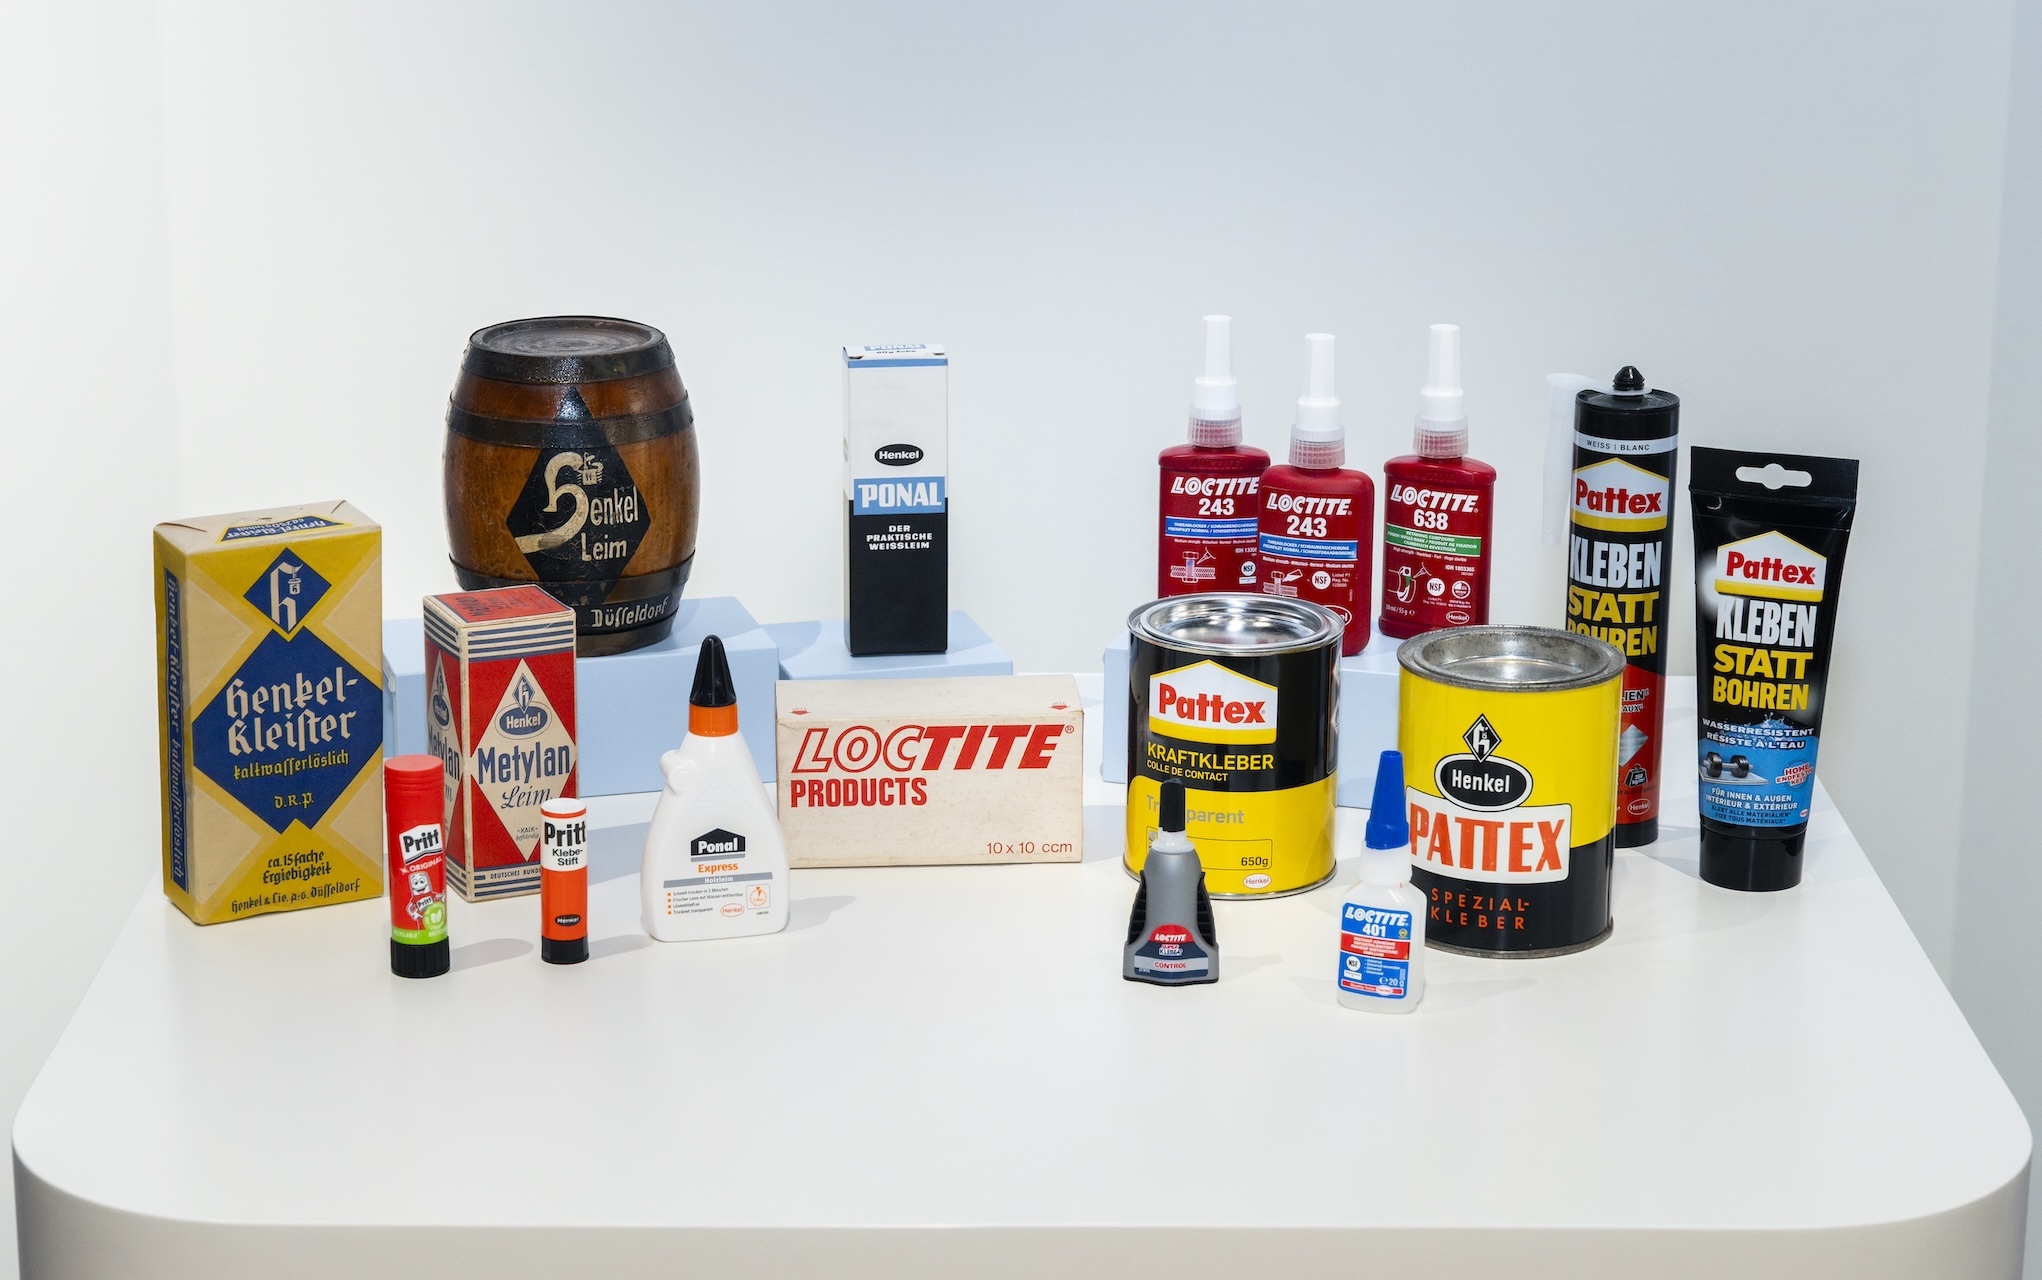 Henkels Klebstoffsparte Adhesive Technologies überzeugt durch Preismacht. (Bildquelle: Pressefoto Henkel)
Ökonomisch ist das ein belastbares Argument für Preismacht, und die Zahlen stützen es. 2025 erzielte Henkels Klebstoffsparte Adhesive Technologies bei 10,67 Mrd. Euro Umsatz eine bereinigte operative Marge von 16,7 Prozent, das Konsumgeschäft kam bei 9,68 Mrd. Euro auf 14,5 Prozent. Die wichtigste Industriemarke Loctite setzt nach Unternehmensangaben rund 3,3 Mrd. Euro um, Persil rund 1,3 Mrd. Euro. Das sind Markenumsätze, keine Gewinne, aber sie rücken die Gewichte zurecht: Das Herz des Konzerns schlägt längst nicht mehr im Waschkeller.
Was den Unterschied ausmacht, zeigt der Blick auf den weltgrößten reinen Klebstoffspezialisten. H.B. Fuller (WKN: 861402 / ISIN: US3596941068) kündigte im März eine weltweite Preiserhöhung von mindestens 10 Prozent an, bei einzelnen Technologien und Regionen fiel sie deutlich höher aus. Konzernchefin Celeste Mastin machte klar, man werde „die Preise umsichtig anheben, um Rohstoffkosten auszugleichen und die Margen zu schützen“. Im jüngsten Quartal hoben die höheren Verkaufspreise den Umsatz um 7,4 Prozent, die Mengen gingen jedoch zurück. Henkel hat einen ähnlich großen Preisschritt durchgesetzt und dabei noch leicht an Menge zugelegt. Ein Beweis für einen tieferen Burggraben ist das nicht, dafür unterscheiden sich Produktmix und Kundschaft zu stark, ein bemerkenswertes Indiz aber schon.
Auch beim Schweizer Bauchemie- und Klebstoffkonzern Sika (WKN: A2JNV8 / ISIN: CH0418792922), klingt die Begründung ähnlich. Vorstandschef Thomas Hasler führte zu Jahresbeginn die Preisdisziplin seines Hauses ausdrücklich auf verbesserte Kundenlösungen zurück. Wer seinem Abnehmer Probleme löst, statt nur Ware zu liefern, verhandelt anders. Henkel treibt diese Integration bewusst voran, etwa mit einer KI-gestützten Simulationsplattform, mit der Kunden schon in der Entwicklungsphase das Verhalten von Klebstoffen durchrechnen können. Wer in diesem frühen Stadium gesetzt ist, ist später schwer zu verdrängen.
 Preisdisziplin wird beim Schweizer Bauchemie- und Klebstoffkonzern Sika groß geschrieben. (Bildquelle: Pressefoto Sika AG)
Allerdings wäre es unseriös, dem gesamten Klebstoffumsatz einen einheitlichen Aufschlag zuzuschreiben. Im Bereich Verpackungen und Konsumgüter stecken auch standardisierte Anwendungen, im Handwerks- und Baugeschäft austauschbare Produkte. Und die Kehrseite der industriellen Stärke ist die Konjunktur.
Ein Waschmittel wird auch in der Rezession gekauft, ein Klebstoff für die Autoproduktion nur, wenn Autos gebaut werden. Wie schnell das gehen kann, zeigte H.B. Fuller Anfang des Jahres, als die Mengen in einem Quartal um mehr als sieben Prozent einbrachen. Große Automobil- und Elektronikkonzerne haben zudem eigene Einkaufsmacht. Technische Wechselkosten verschaffen dem Lieferanten einen Vorsprung, aber keinen Freifahrtschein.
Der Härtetest heißt Kapitalrendite
Am Ende entscheidet nicht die Marge, sondern die Rendite auf das eingesetzte Kapital, gemessen an dem, was dieses Kapital kostet. Auch hier liegt das Klebstoffgeschäft zunächst vorn: Henkel weist für 2025 eine Kapitalrendite von 15,9 Prozent aus, für die Konsummarken 11,7 Prozent. Doch das Industriegeschäft bindet deutlich mehr Mittel im Umlaufvermögen, das Net Working Capital entsprach gut 12 Prozent des Umsatzes, während es bei den Konsummarken mit minus 5,4 Prozent sogar negativ war. Händler und Lieferanten finanzieren das Waschmittelgeschäft gewissermaßen mit.
Noch aufschlussreicher ist ein Detail, das in den meisten Analysen untergeht. Henkel setzt für seine Sparten unterschiedliche Kapitalkosten an, zuletzt veröffentlicht für 2024: 11,5 Prozent vor Steuern für die Klebstoffe, nur 7,5 Prozent für die Konsummarken. Der Konzern verlangt vom Industriegeschäft also selbst einen deutlich höheren Risikoaufschlag.
Legt man diese Sätze an, schrumpft der Vorsprung erheblich. Beide Sparten verdienen ihre Kapitalkosten mit einem ähnlichen Abstand, und der von Henkel berechnete Wertbeitrag lag 2025 mit 463 Mio. Euro für die Klebstoffe und 413 Mio. Euro für die Konsummarken erstaunlich nah beieinander. Der tiefere Burggraben ist eben auch der riskantere.
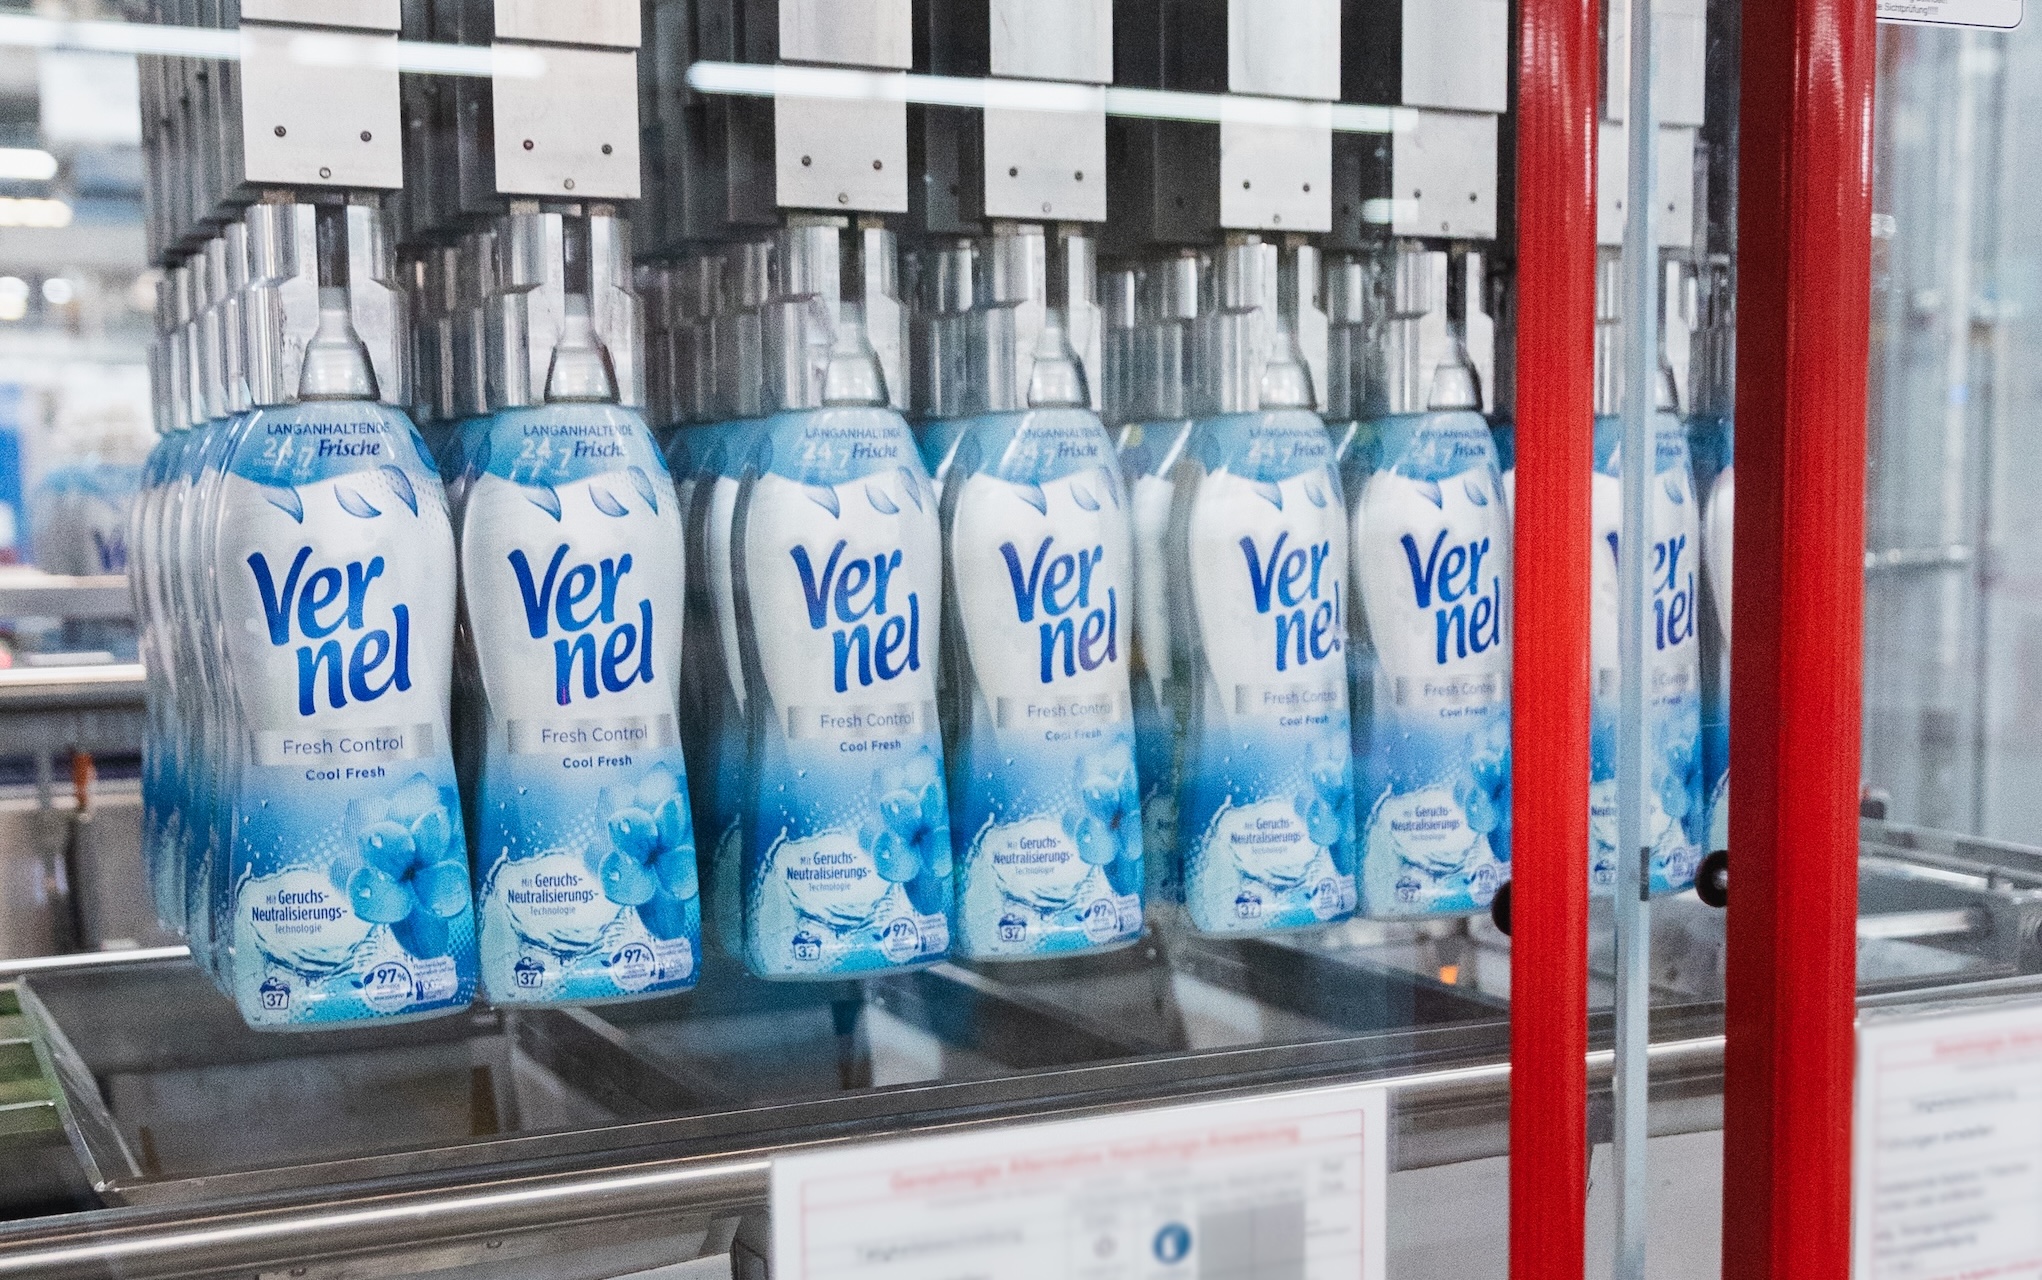 Waschmittel leben von der Markenstärke. (Bildquelle: Pressefoto Henkel)
Dazu kommt die Frage, was Henkel für die Vertiefung des besagten Grabens bezahlt. Allein für den niederländischen Spezialbeschichter Stahl, der 2025 rund 725 Mio. Euro umsetzte, legte der Konzern 2,1 Mrd. Euro auf den Tisch, also knapp das Dreifache des Jahresumsatzes. Zusammen mit zwei kleineren Zukäufen bringt das dem Industriegeschäft rund eine Milliarde Euro zusätzlichen Umsatz. Im Konsumgeschäft kam mit der Haarpflegemarke Olaplex ein weiterer Zukauf hinzu. Ob sich diese Preise rechnen, wird sich erst in einigen Jahren an der Kapitalrendite ablesen lassen.
Entsprechend gespalten ist die Analystenzunft. Im Herbst reichten die Urteile von Kaufempfehlungen der DZ Bank und der Deutschen Bank über neutrale Einschätzungen von Bernstein und Jefferies bis zum Untergewichten bei J.P. Morgan, Goldman Sachs hatte im Sommer zum Verkauf geraten. Das ist weniger ein Widerspruch als ein Spiegel der Ausgangslage: Ein Unternehmen mit zwei ordentlichen Burggräben kann trotzdem zu teuer sein, und ob es das ist, hängt an Annahmen über Zyklen, Rohstoffe und Zukäufe, nicht an der Bekanntheit seiner Marken.
Das mE-Fazit
Die Geschichte von Persil lehrt, dass Markenmacht kein Erbe ist, das man verwaltet, sondern ein Vermögen, das man laufend verteidigen muss: 1959 gegen eine überlegene Technologie, heute gegen Handelsmarken, Rabattschlachten und misstrauisch gewordene Kunden. Die Klebstoffe zeigen die andere Form der Preismacht. Sie entsteht nicht im Kopf des Verbrauchers, sondern in der Unersetzbarkeit eines Bauteils im Prozess des Kunden. Dieser Graben ist tiefer, aber er liegt im Wetter der Konjunktur und kostet mehr Kapital.
Für Anleger, die nach Baustein-Aktien suchen, also nach Unternehmen mit Preissetzungsmacht, stabilen Cashflows und verlässlicher Dividende, folgt daraus eine nüchterne Prüfliste, die weit über Henkel hinaus gilt.
Erstens: Preismacht zeigt sich erst über mehrere Jahre, wenn Preise über die eigenen Kosten hinaus steigen und Mengen, Marktanteile und Kapitalrenditen trotzdem halten. Ein starkes Quartal mitten in einer Rohstoffkrise beweist das noch nicht.
Zweitens: Entscheidend ist nicht die Marge, sondern der Abstand zwischen Kapitalrendite und Kapitalkosten.
Drittens: Der Preis, den ein Unternehmen für Zukäufe zahlt, entscheidet mit darüber, ob ein Burggraben dem Aktionär nützt oder nur dem Verkäufer.
Die vielleicht wichtigste Erkenntnis ist eine unspektakuläre: Die stärksten Konsumgüter- und Industriewerte haben selten nur einen Schutzwall. Sie kombinieren Markenvertrauen mit technischer Überlegenheit, und sie investieren beständig in beides. Wer solche Unternehmen zu vernünftigen Preisen einsammelt und ihnen Zeit lässt, baut sein Depot für den langfristigen Vermögensaufbau auf Fundamenten, die auch die nächste Preiswelle überstehen. Der Fleck im Wirtshaus von 1956 ist längst ausgewaschen. Die Frage, wer am Ende die Rechnung für steigende Kosten bezahlt, bleibt so aktuell wie damals.