


Für die Fed unter ihrem Präsidenten Kevin Warsh gab es keine Alternative zur ersten Zinserhöhung seit über drei Jahren. Stabilitätspolitische Glaubwürdigkeit der weltweit bedeutendsten Finanzinstitution und politische Unabhängigkeit sind wichtiger als Trump gegenüber verpflichtet zu sein. Ambitionierten Zinserhöhungsdrang muss man Kevin Warsh dennoch nicht unterstellen.
Die Glaubwürdigkeit der Fed ist für die Märkte die ultimative „Conditio sine qua non“
Seit mittlerweile fünf Jahren liegt die US-Inflation über dem Zwei-Prozent-Ziel der Fed. Der Preisanstieg bei Energierohstoffen hat den Inflationsdruck zuletzt sogar noch verschärft.
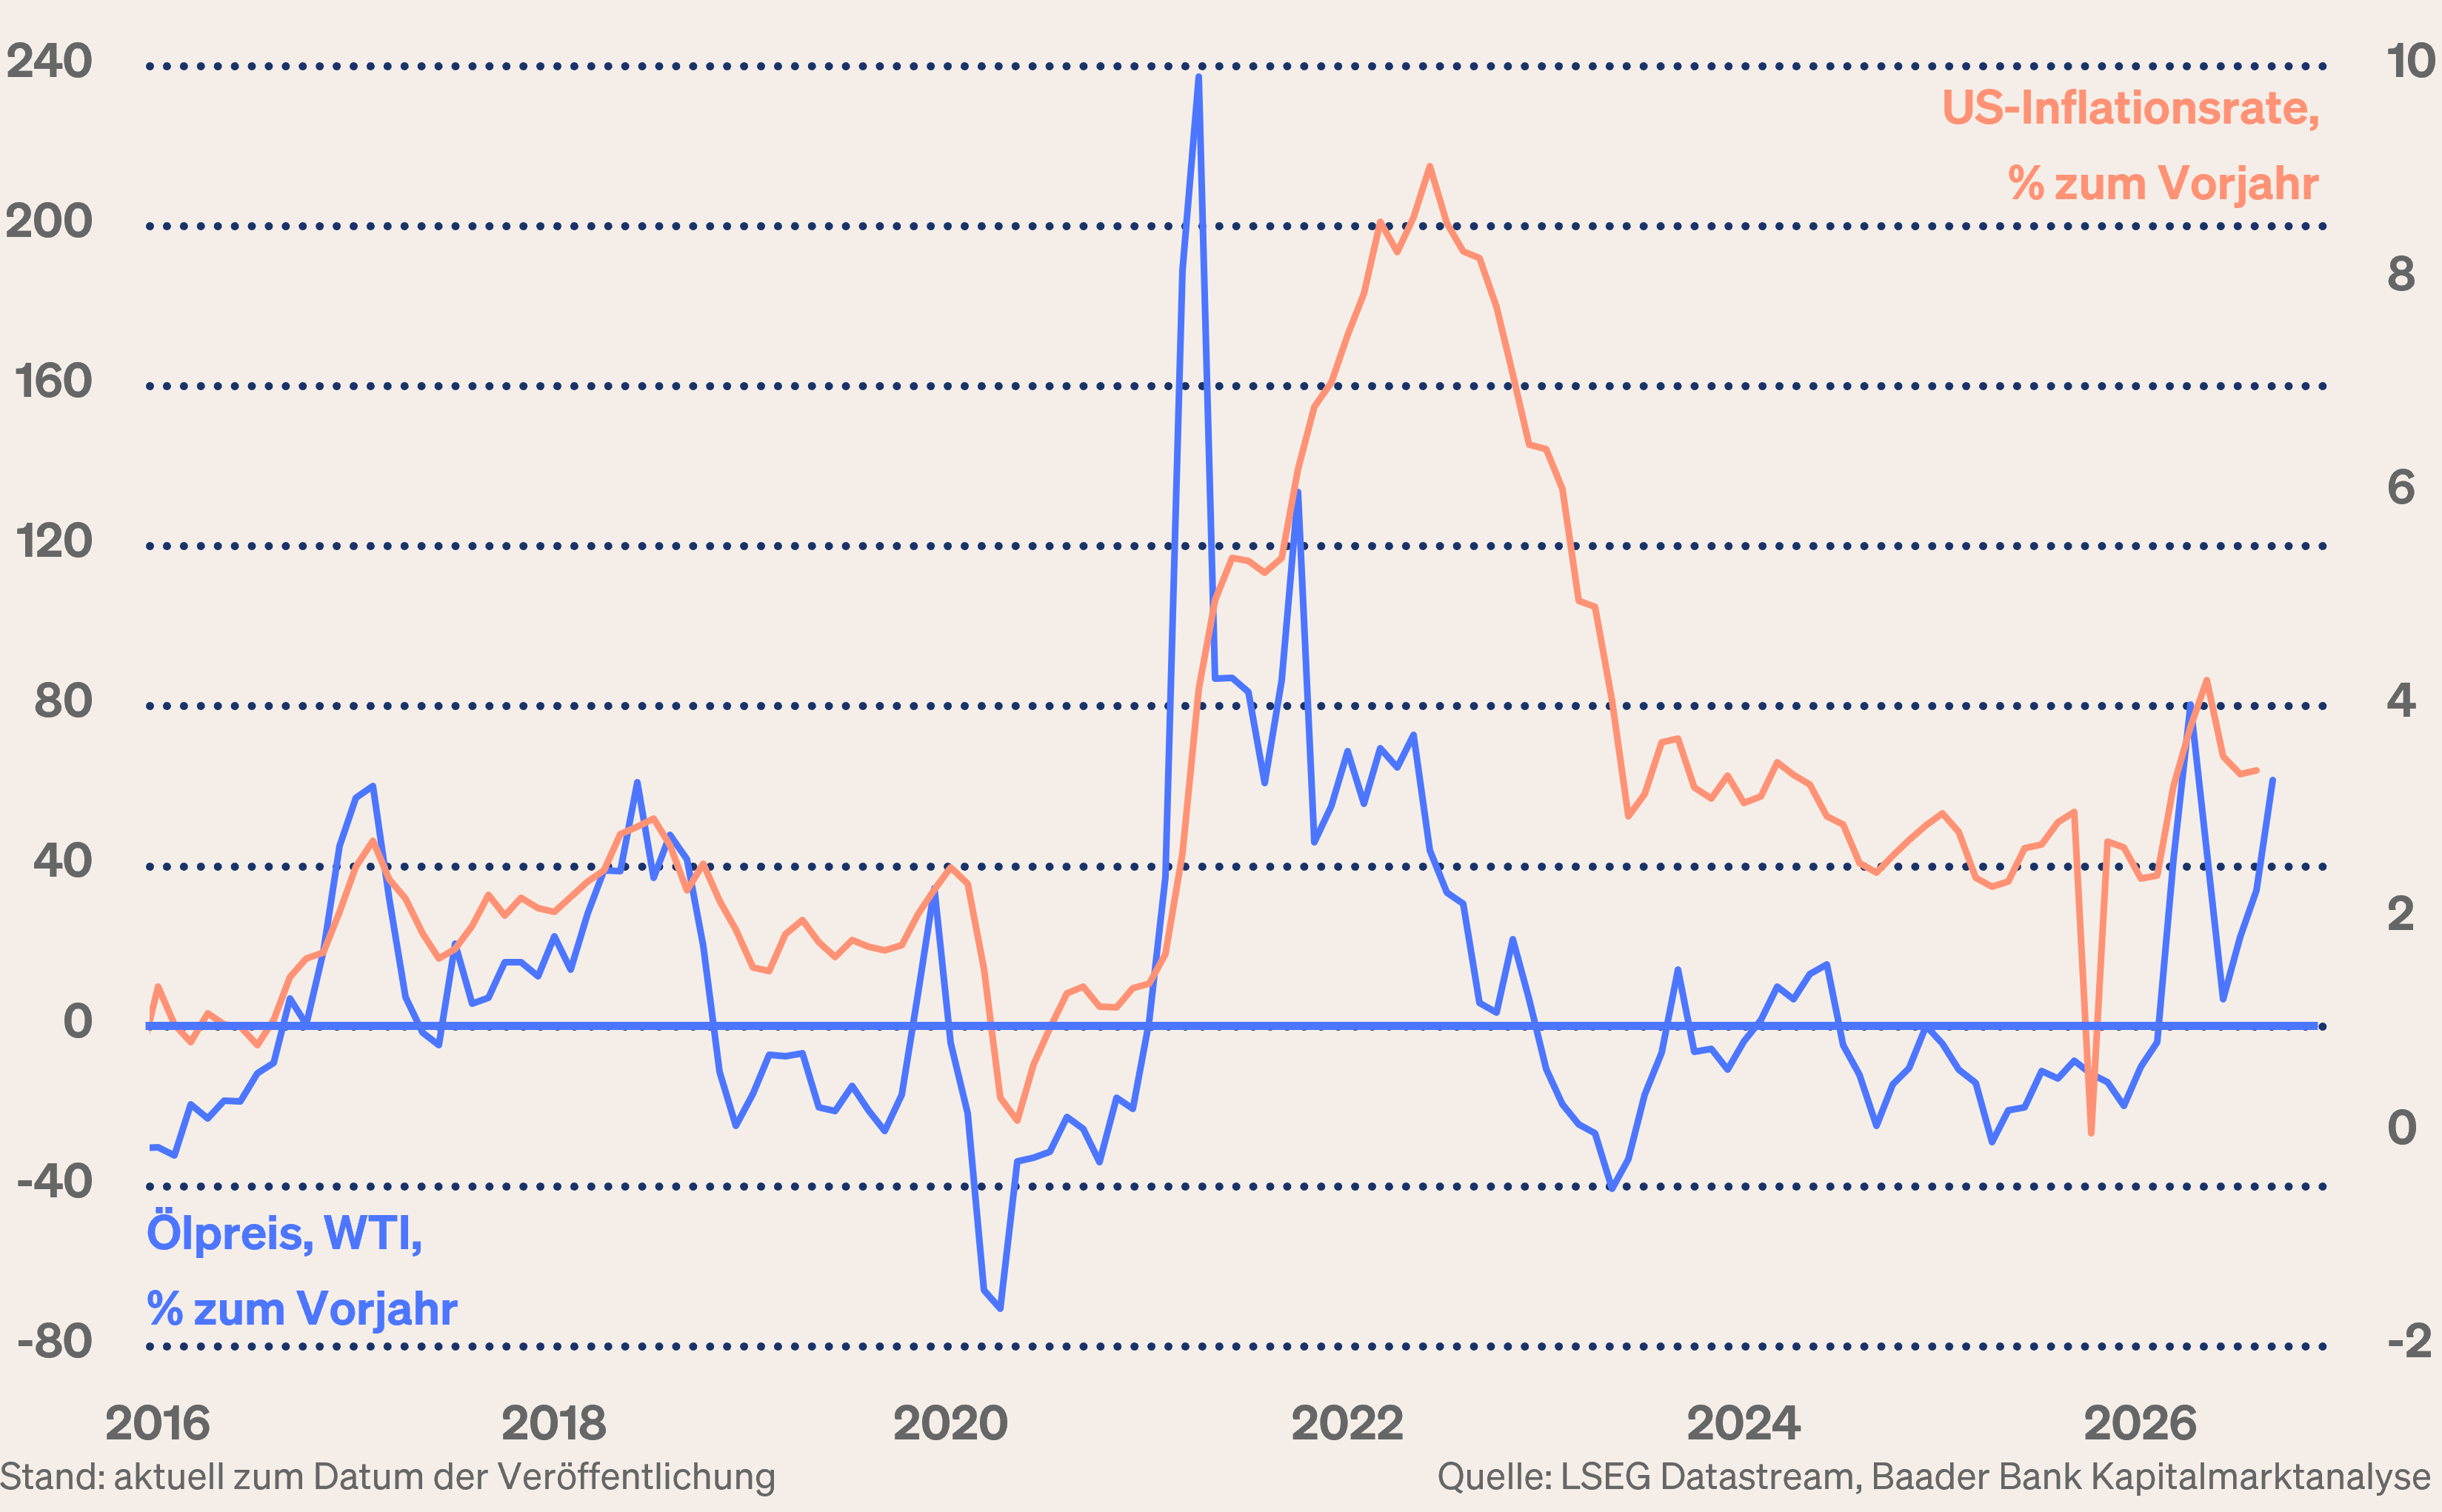
An den Anleihemärkten haben sich steigende Inflationserwartungen bereits spürbar in steigenden Renditen vor allem bei langen Laufzeiten niedergeschlagen. Und die sog. Bond-Vigilantes, die Anleihen-Bürgerwehr, fordern weiter inflations- und auch bonitätsgerechte Risikoprämien ein.
So sah sich die Fed zum Handeln gezwungen und hob ihren Leitzins auf vier nach zuvor 3,75 Prozent an. Eine Zinsbeibehaltung hätte den Finanzmärkten nicht nur suggeriert, dass Preisstabilität an Bedeutung verliert. Sie hätte auch zu Skepsis hinsichtlich der Unabhängigkeit der Fed von der Politik geführt, zumal das Weiße Haus an der energieseitigen Preisbeschleunigung und dem Niederschlag auf Anleihen sicher nicht unschuldig ist. Beide Effekte hätten massive kreditzinserhöhende Wirkung gehabt. So hat die Fed dem vertrauensvoll entgegengewirkt. Und die Märkte haben die Botschaft offensichtlich verstanden.
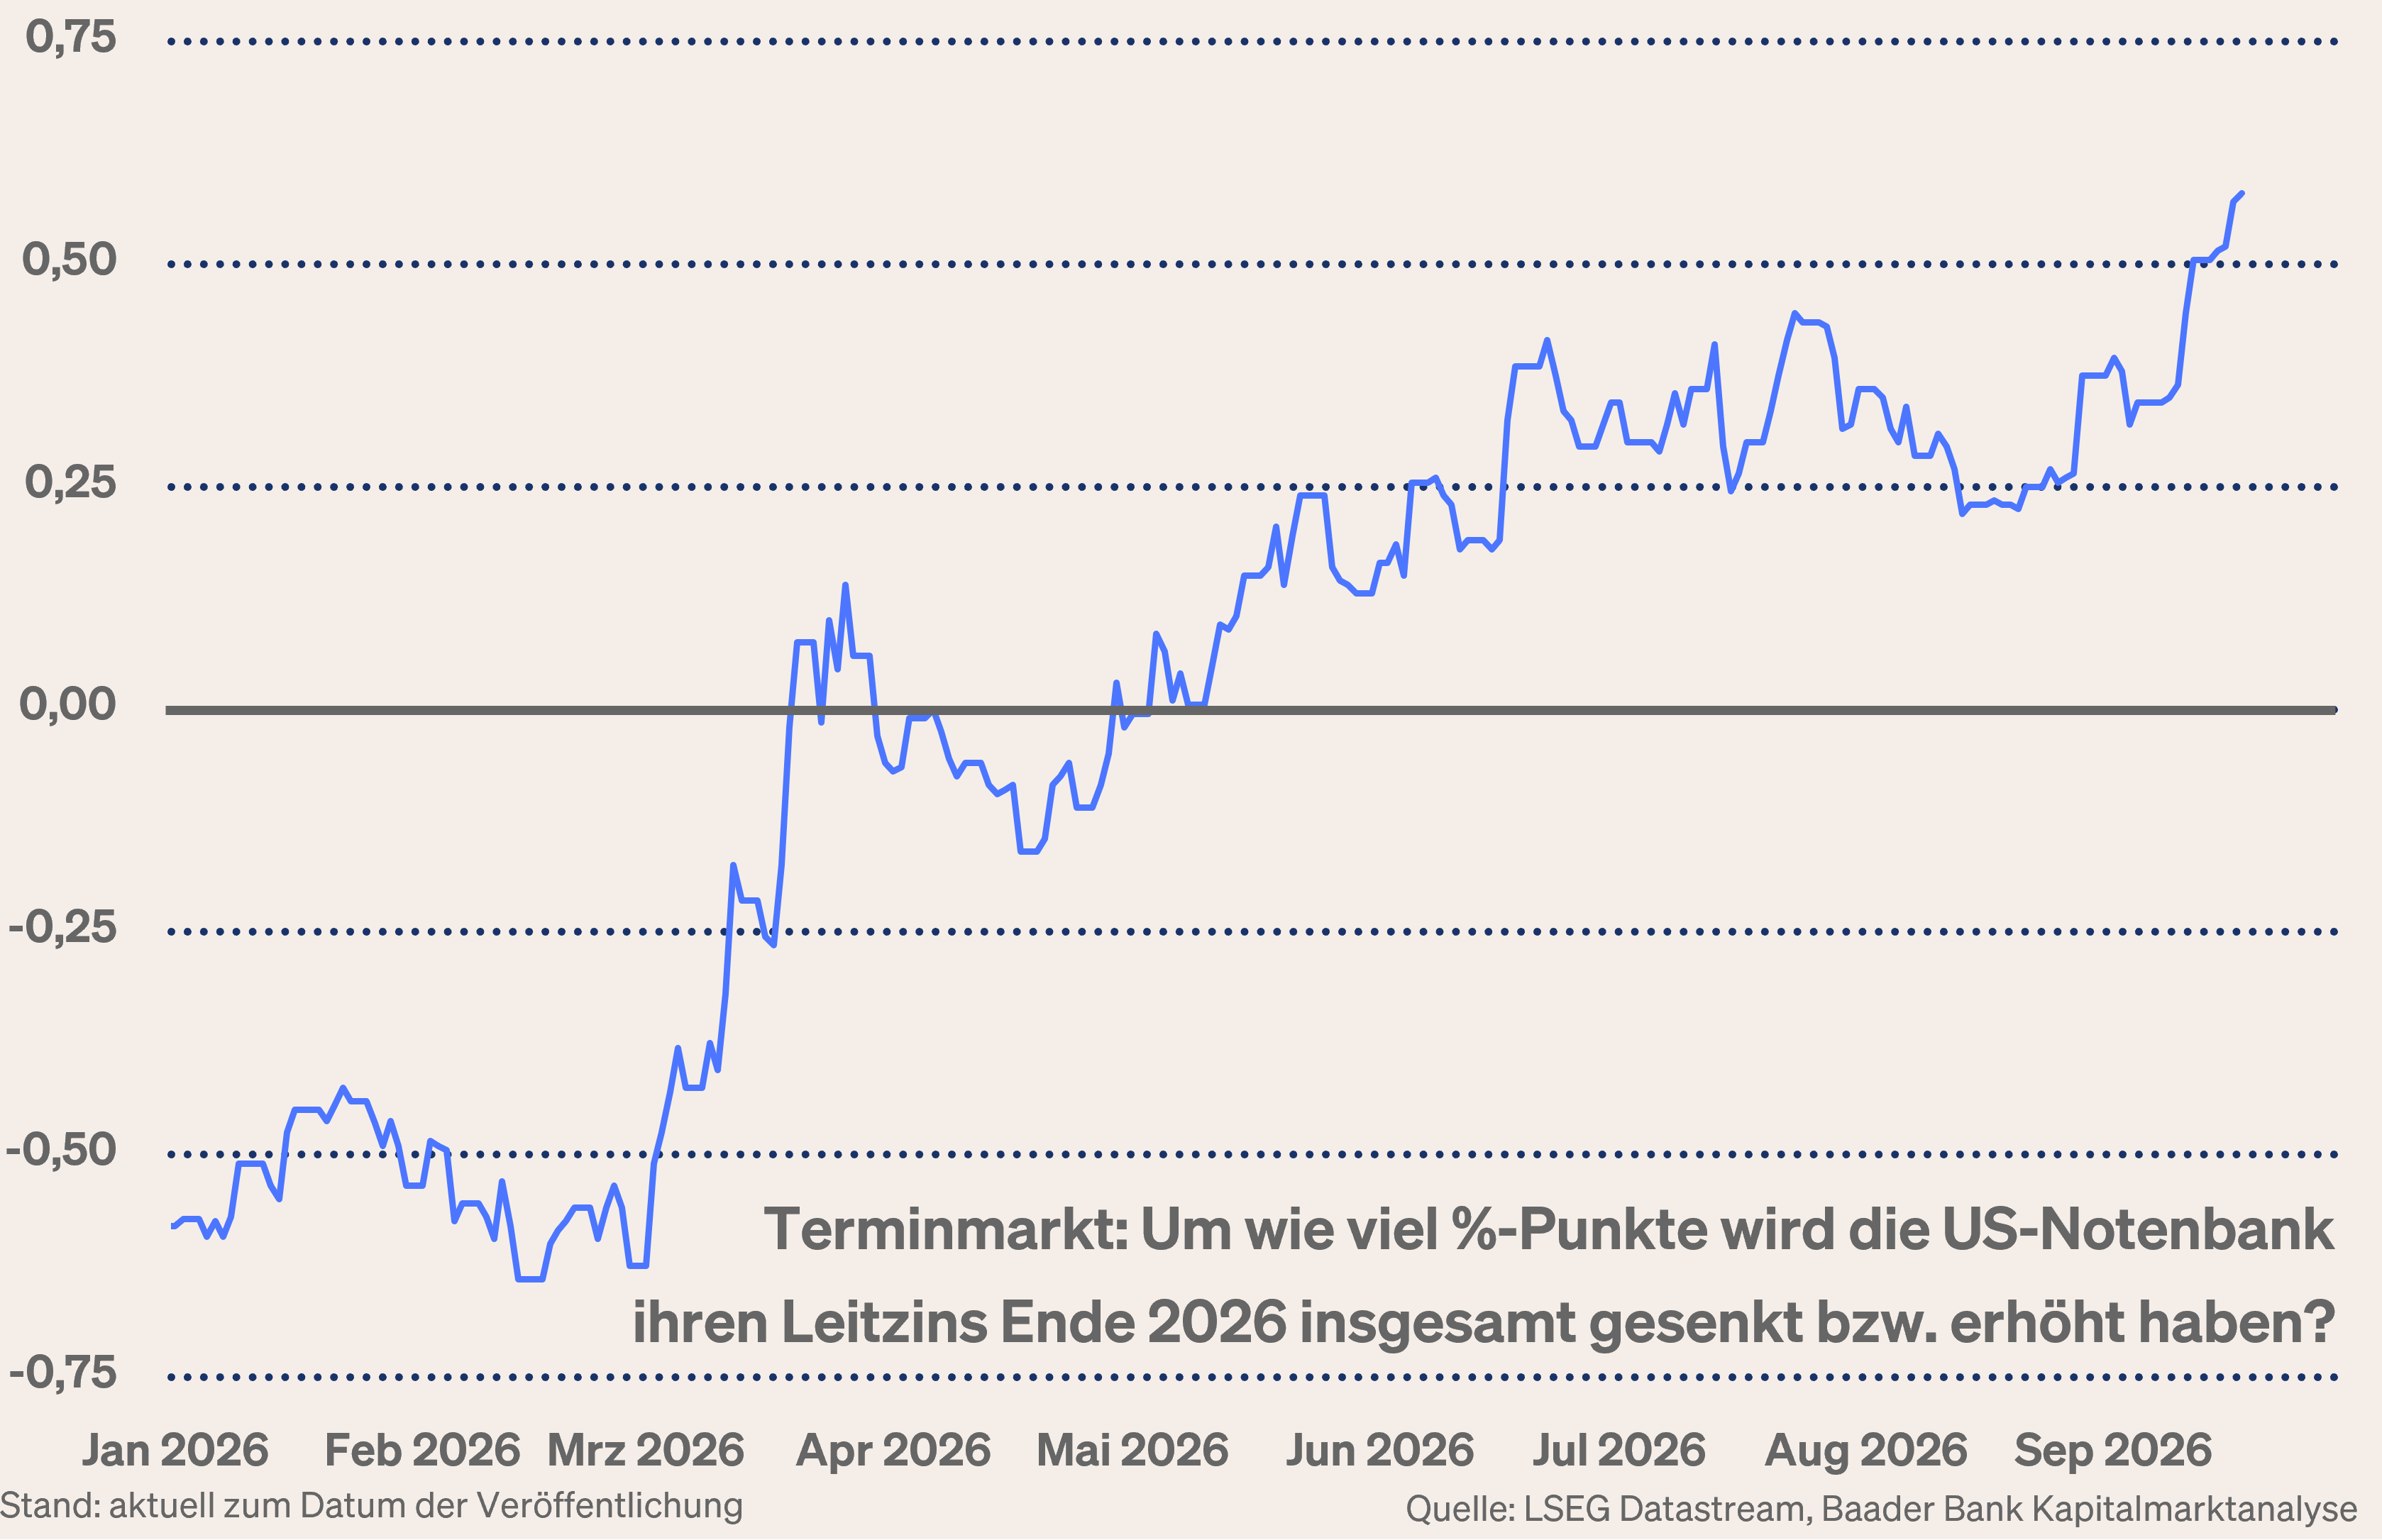
An der Unabhängigkeit und dem Streben nach Preisstabilität lässt ebenso das geldpolitische Statement der Fed keinen Zweifel. In ihren Zinsprojektionen (sog. „Dot Plot“) geht sie von einer weiteren Zinserhöhung in diesem Jahr aus. Für 2027 rechnet sie mit Beibehaltung dieses Zinsniveaus. Anschließend wird 2028 und 2029 jeweils eine Zinssenkung um 25 Basispunkte erwartet.
Kleine Leitzins-Wende wird nicht zum großen Zins-Leid
Diese aktuelle Zinsperspektive dokumentiert jedoch keine nachhaltige Inflationssteigerung. Abgesehen von einer erhöhten Inflation in diesem Jahr schätzt die Fed den Preisdruck mittelfristig als wenig bedrohlich ein und erwartet sogar eine klare Inflationsentschleunigung. Auch die leicht angehobenen Projektionen der Fed für die Kerninflation (2026: 3,4 statt 3,3 Prozent; 2027: unverändert 2,5 Prozent; 2028: 2,2 statt 2,1 Prozent; 2029: 2,0 Prozent) verschärfen das Preis-Bild nicht.
Die Fed scheint darauf zu vertrauen, dass sich der aktuell sprunghafte Energiepreisanstieg im Zeitablauf entspannt und Zweitrundeneffekte im Zaum gehalten werden. Der Inflationsvergleich mit dem Vorjahr macht es ab März 2027 möglich.

Bei einer Lösung der Energiekrise wäre der deflationierende Effekt noch größer. Inwiefern es dazu kommt, ist schwer abzuschätzen. Doch ist der Iran auf Energieeinnahmen dringend angewiesen. Und Teherans Verbündeter und Öl-Großabnehmer China hat auch ein Interesse an Konflikteindämmung.
Zu mehr amerikanischer Bewegung könnte es nach den US-Zwischenwahlen kommen. Bei Verlusten der Republikaner – nach Umfragen geht zumindest das Repräsentantenhaus an die Demokraten – könnten Trumps bisher treue Mitstreiter Absetzbewegungen einleiten, um als Präsidentschaftskandidaten weniger mit Trump in Verbindung gebracht zu werden. Ohnehin befindet sich der Präsident im letzten Viertel seiner Amtszeit. Mit Blick auf den Wählerwunsch nach sinkenden Öl- und Gaspreisen sowie einem Kriegsende könnte die Gesprächsbereitschaft der USA mit dem Iran zunehmen.
Zudem fehlt dem im Trend wenig dynamischen US-Arbeitsmarkt an inflationierender Kraft. Die Gefahr einer Lohn-Preis-Spirale ist angesichts des rückläufigen Lohnwachstums begrenzt.
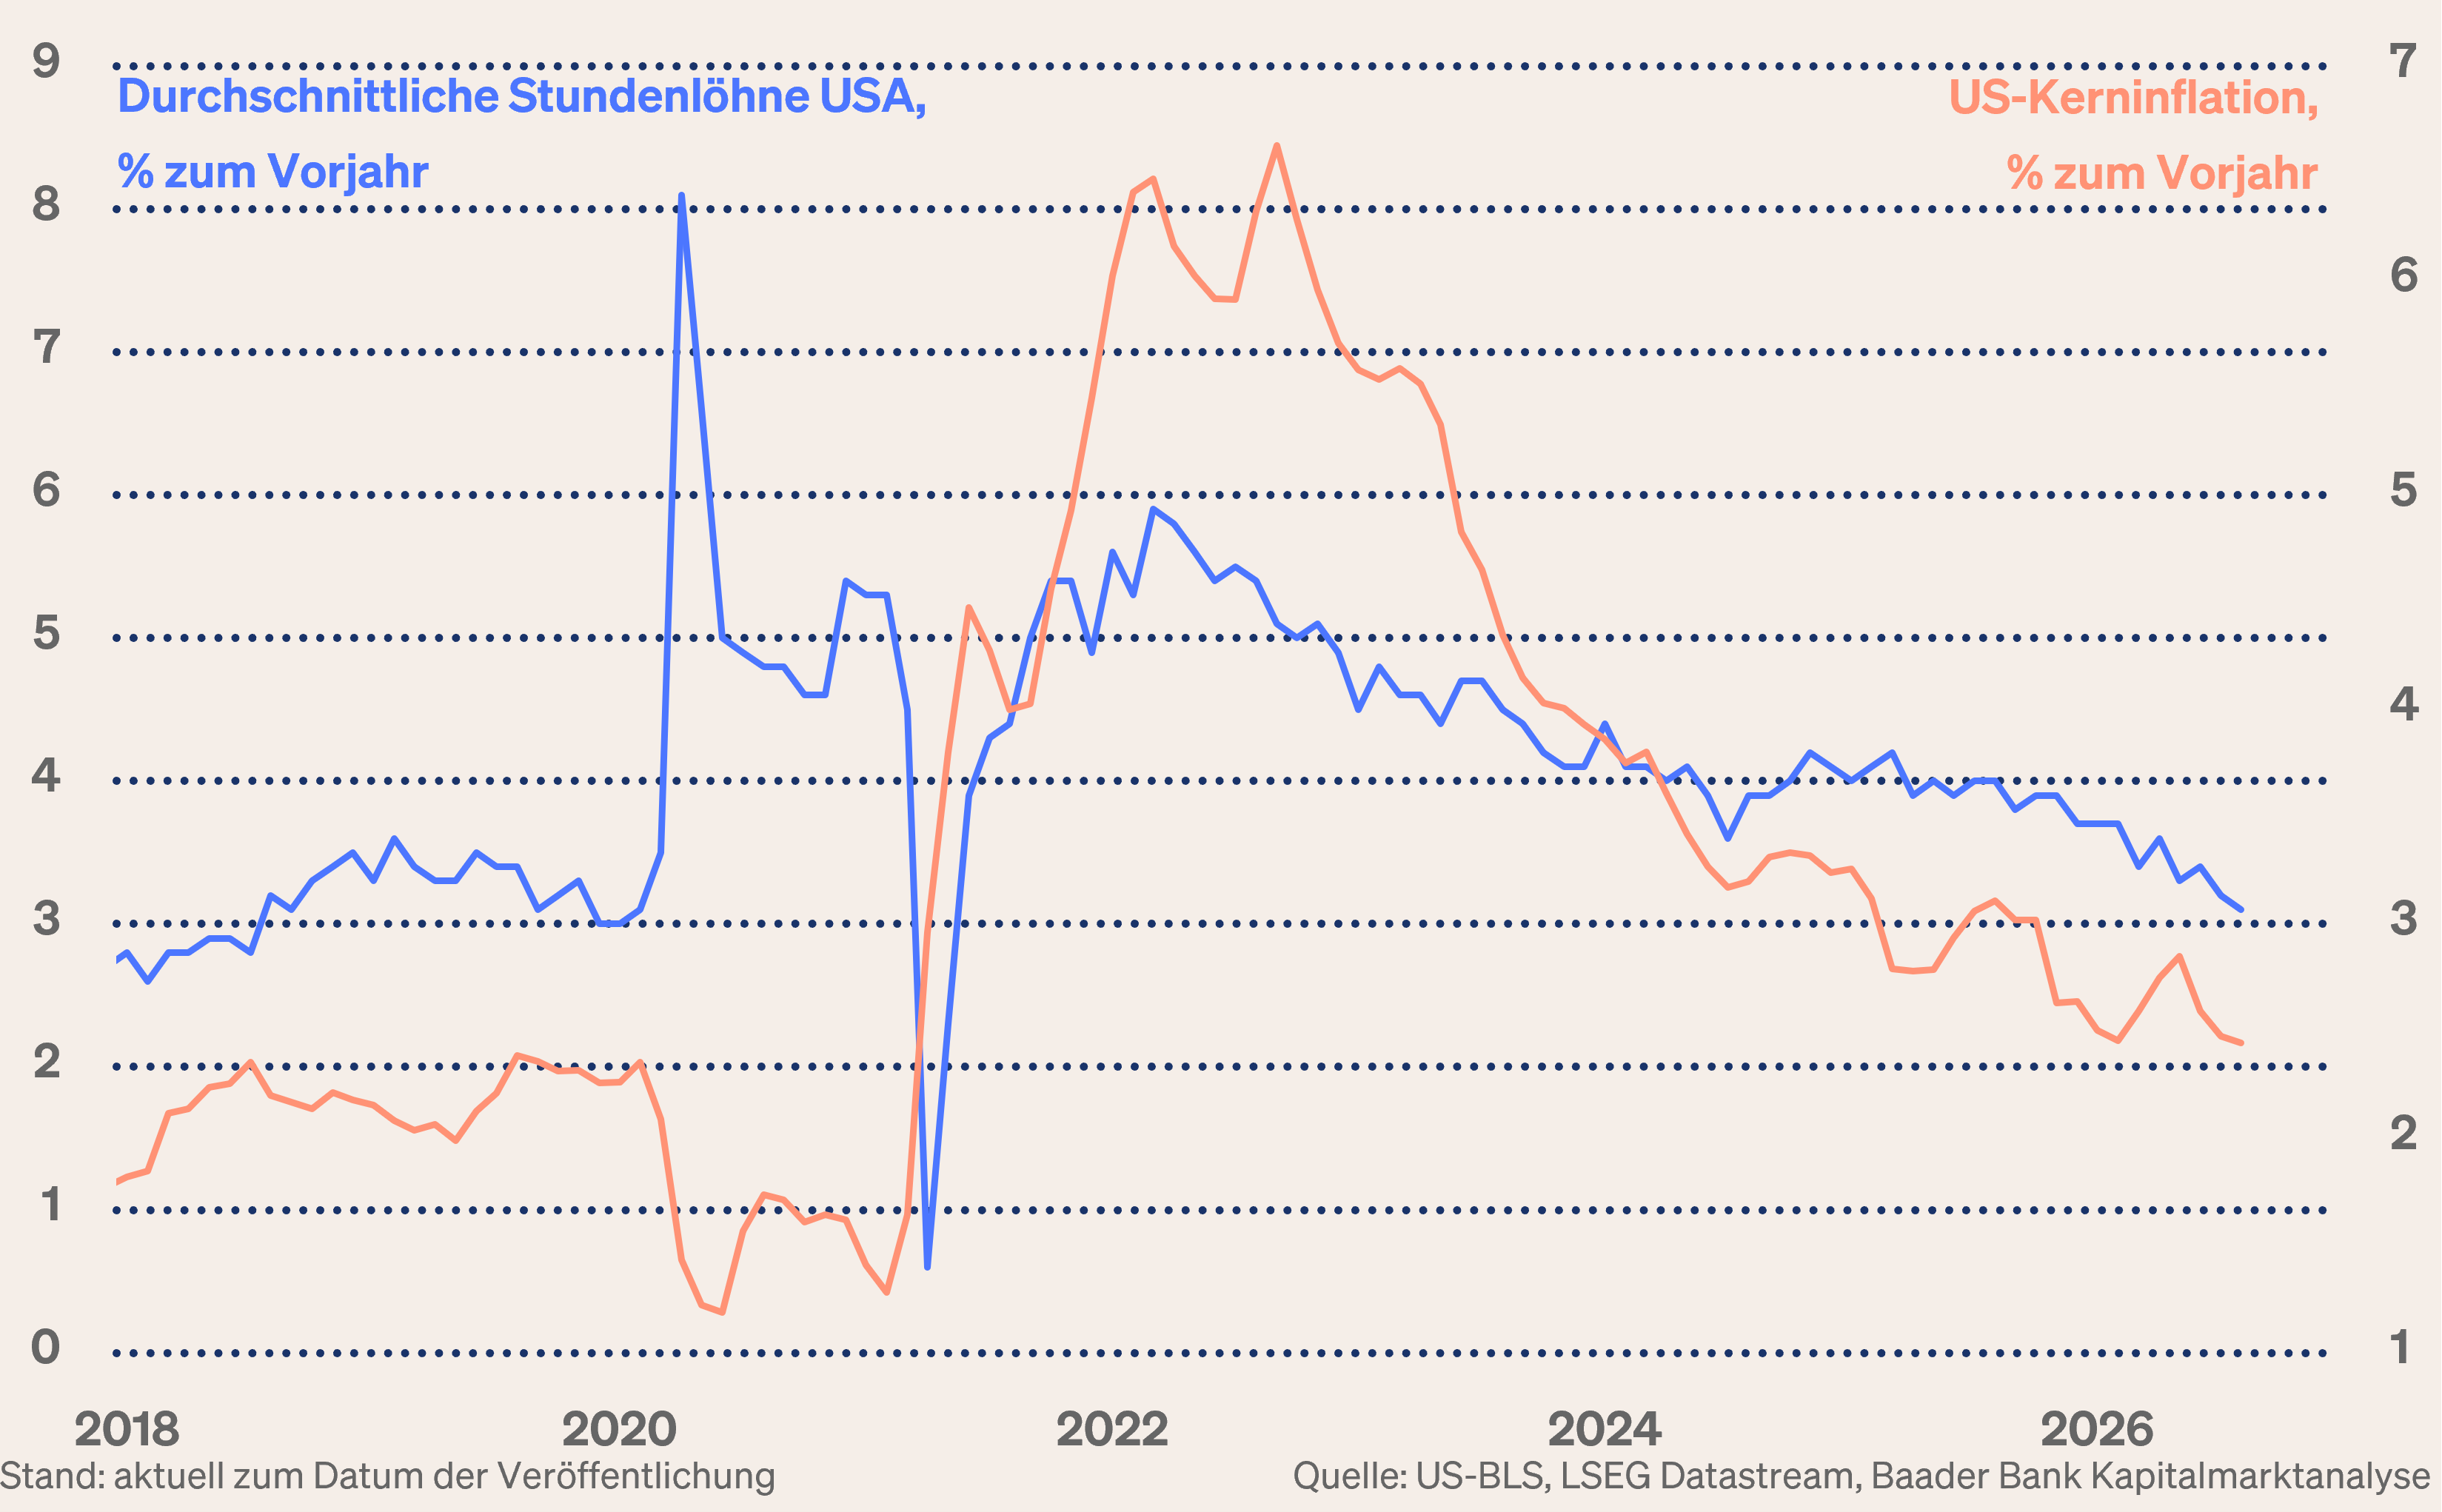
Und die leicht angehobenen Wachstumsprojektionen der Fed (2026: 2,3 nach 2,2 Prozent; 2027: 2,4 nach 2,3; 2028: unverändert 2,2 Prozent; 2029: 2,1 Prozent) sprechen gegen einen markanten konjunkturgetriebenen Preisauftrieb.
Überhaupt, mit Kevin Warsh gibt es keine Forward Guidance mehr, mit der die Fed die Märkte lange sozusagen mit dem Kopf auf ihre zukünftige Zinspolitik gestoßen hat. Da die US-Notenbank vom Korsett dieses vorgegebenen Leitplankensystems befreit ist, eröffnet ihr das viel zinspolitische Flexibilität.
Vor diesem Gesamthintergrund ist ein schockähnlicher Zinserhöhungszyklus wie ab 2022 nicht zu erwarten, zumal der für 2026 projizierte Zinserhöhungsschritt an den Terminmärkten bereits eingepreist ist.
Marktlage – Wieder auf die Beine kommen
Trotz Renditeanstiegs deuten die im Vergleich immer noch verhaltenen Kursschwankungen von US-Staatsanleihen nicht auf Zinspanik hin. Großflächige und dynamische Ansteckungseffekte der Anleihe- auf die Aktienmärkte sind daher nicht zu befürchten.

In Japan hatten Anleger die geldpolitische Verschärfung durch die Leitzinserhöhung der Bank of Japan von 1,0 auf 1,25 Prozent erwartet. Wie bei der Fed müssen Anleger aber auch bei der BoJ genau zwischen den Zeilen lesen. Sechs Zinserhöhungen von einer dramatisch niedrigen Basis und über einen langen Zeitraum von zweieinhalb Jahren zeigen, dass es Japans Notenbank mit der Inflationsbekämpfung nicht eilig hat. Auch wenn die Finanzmärkte noch eine weitere Erhöhung für Dezember einpreisen, spricht eine offizielle japanische Inflationsrate von zuletzt 1,9 Prozent, die sich damit seit Jahresbeginn knapp unter dem Zwei-Prozent-Inflationsziel der BoJ eingependelt hat, nicht für weitere Restriktionen.
Für zukünftig nur mäßig restriktive Geldpolitik sprechen ohnehin Japans Schuldentragfähigkeit angesichts der massiven Überschuldung mit dem gut doppelten seiner Wirtschaftsleistung sowie die Modernisierung des Wirtschaftsstandorts, die ebenso kreditfinanziert wird.
Nach Inflation sind japanische Kurzfristzinsen real weiter klar negativ. So bleibt das japanische Zinsumfeld trotz den mittlerweile höchsten Leitzinsen seit 31 Jahren finanzierungsgünstig. Realzinsseitig war bislang keine nachhaltige Yen-Stärke zu beobachten und ist auch zukünftig nicht zu erwarten. Dramatisch einbrechende Yen-Carry-Trades als Zauberelixier, als bedeutende Liquiditätsstütze für die globalen Finanzmärkte drohen nicht.
Insgesamt hält sich der zinspolitische Schaden der internationalen Notenbaken für die Aktienmärkte in Grenzen. Reden ist nicht handeln.
Für Irritationen sorgt der für 2026 abgesagte Börsengang von OpenAI, damit sich das Unternehmen eigenen Angaben zufolge abseits des Drucks der öffentlichen Märkte um KI-Sicherheitsaspekte kümmern kann. Hinzu kamen Warnungen prominenter Branchenvertreter vor einem möglicherweise zu hohen Entwicklungstempo der KI auf Kosten der Sicherheit.
Diese Bedenken haben jedoch Kalkül und folgen wirtschaftlichen Interessen. Mit dem Ruf nach mehr Regulatorik, bei der OpenAI & Co. übrigens selbst mitbestimmen möchten, geht es vor allem darum, die günstigere chinesische Konkurrenz vom US-Markt fernzuhalten. Denn immer mehr Kunden sind nicht mehr bereit, die für die amerikanischen Topmodelle aufgerufenen Preisaufschläge zu zahlen.
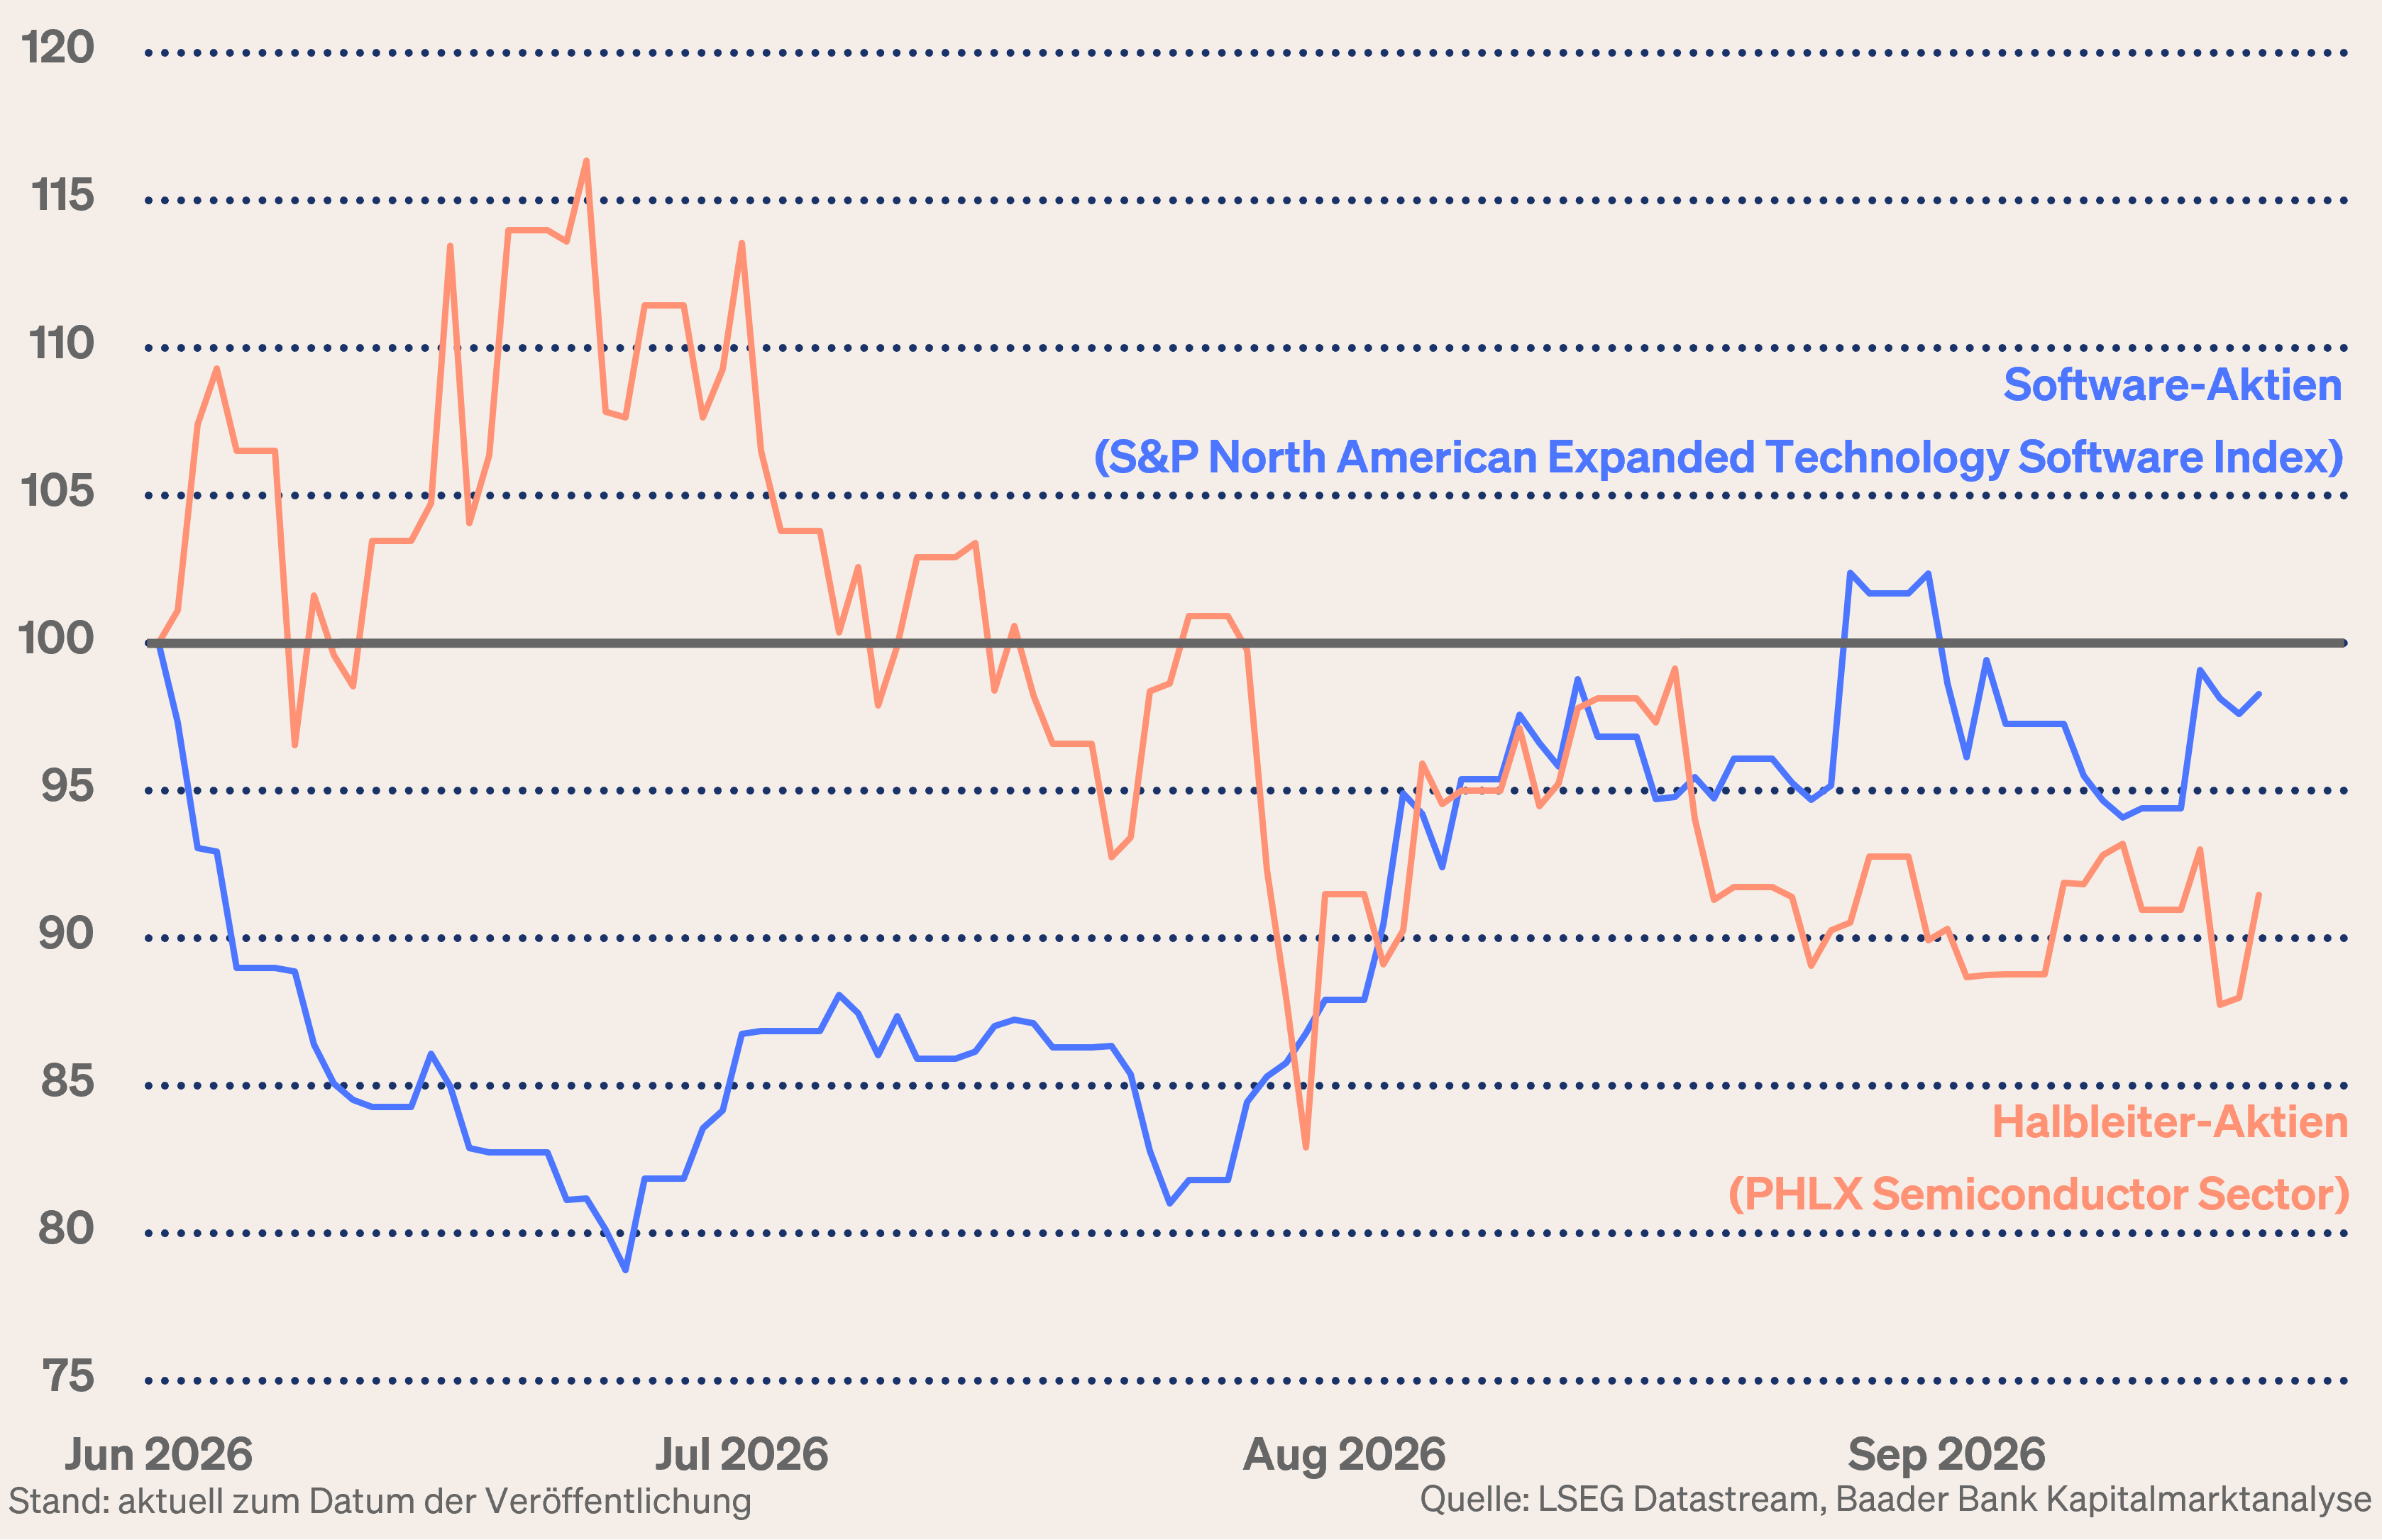
Ohnehin kehren Anleger Tech-Werten nicht grundsätzlich den Rücken, sondern setzen stattdessen auf Rotation innerhalb des Sektors. Bei Chipherstellern, die von Investitionen großer KI-Anwender und dem Bau neuer Rechenzentren besonders abhängig sind, bleiben sie zunächst vorsichtig.
Cloud-Anbieter dagegen sind weniger von immer leistungsfähigeren KI-Modellen abhängig. Ein langsameres Innovationstempo im KI-Bereich belastet ihr Kerngeschäft deutlich weniger. Ähnliches gilt für Anbieter von Software-as-a-Service (SaaS), deren Anwendungen im Abonnement über das Internet bereitgestellt werden. Für sie wäre eine verlangsamte KI-Entwicklung sogar vorteilhaft, da der Wettbewerbsdruck durch automatisierte KI-Lösungen geringer ausfällt.
Nach Ausverkauf im Frühjahr spiegelt die Erholung von Softwareaktien diese Einschätzung seit Juni tatsächlich wider. Anleger gehen davon aus, dass komplexe und auf individuelle Anforderungen sowie auf Sicherheits- und Compliance-Standards speziell angepasste Softwarelösungen kaum durch standardisierte KI-Modelle zu ersetzen sind. Ohnehin vertrauen Unternehmen ihre geschäftskritischen Daten nicht gerne externen KI-Anwendungen an.
Gleichwohl muss man sich um den Mega-Investitionszyklus rund um KI keine Sorgen machen. Das Beispiel von Microsoft, das seine Rechenzentrumskapazität bis 2032 auf 38 Gigawatt mehr als verdreifachen will, liefert Argumente für den anhaltenden KI-Infrastrukturausbau.
Zudem hat US-Präsident Trump klar gemacht („WHOEVER WINS AI, WINS!“), dass er KI auch als Angelegenheit der nationalen Sicherheit betrachtet. Die USA könnten es sich nicht leisten, gegenüber dem Systemrivalen China nachzulassen. Tatsächlich denkt China nicht eine Sekunde daran, seine Bemühungen um technologische „Weltherrschaft“ aufzugeben.
Sentiment und Charttechnik DAX – Verunsicherung ja, großes Drohpotenzial nein
Trotz aktueller Irritationen deuten die Sentiment-Indikatoren nicht auf großes Verlustrisiko für die richtungsgebenden US-Aktienmärkte hin. Der von CNN Business veröffentlichte Fear & Greed Index bewegt sich im Bereich der Angst und zeigt als Kontraindikator keine stark drohende Konsolidierung an.
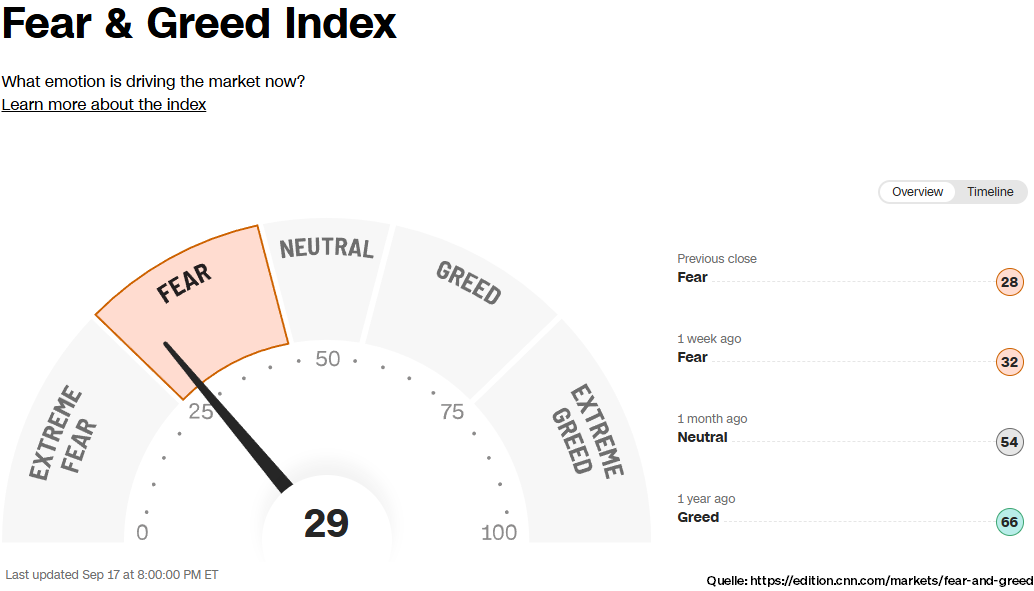
Allerdings ist die aktuelle Börsenverfassung im aktuellen Umfeld stimmungs- und schwankungsanfälliger.
Charttechnisch liegen im DAX die nächsten Widerstände an den Marken von 25.800, 25.915, 26.000 und 26.015 Punkten. Unterstützungen liegen hingegen bei 25.510, 25.400, 25.375, 25.300 und 25.280 Punkten.
 Ein Beitrag von Robert Halver.
Robert Halver ist Leiter Kapitalmarktanalyse bei der Baader Bank AG. Das Haus mit Sitz in Unterschleißheim bei München ist eine der führenden Investmentbanken in Deutschland und Marktführer im Handel von Finanzinstrumenten. Halver beschäftigt sich seit 1990 mit Wertpapieren und Anlagestrategien.
Rechtliche Hinweise / Disclaimer und Grundsätze zum Umgang mit Interessenkonflikten der Baader Bank AG: https://www.roberthalver.de/Newsletter-Disclaimer-725.
Der obige Text/Beitrag spiegelt die Meinung des oder der jeweiligen Autoren wider. Die CASMOS Media GmbH übernimmt für dessen Richtigkeit keine Verantwortung und schließt jegliche Regressansprüche aus.


