


Laut neuestem GfK Konsumklima erlitt die Stimmung der Verbraucher in Deutschland zuletzt einen kräftigen Rückschlag. Sie sank auf −30,6 Punkte. Verantwortlich dafür ist laut Rolf Bürkl, Head of Consumer Climate beim NIM, unter anderem der Umstand, dass die Mehrheit der Haushalte damit rechnen würde, dass die hohen Energiepreise ihre Kaufkraft verringern werden. Und dies ausgerechnet kurz vor dem Beginn des Weihnachtsgeschäfts. Genau darauf muss man sich bei Zalando (WKN: ZAL111 / ISIN: DE000ZAL1111) & Co. einstellen.
Schwieriges Umfeld für Zalando & Co.
US-Präsident Donald Trump stellt nach den US-Zwischenwahlen Anfang November einen Deal mit dem Iran zur Öffnung der Straße von Hormus in Aussicht. Gleichzeitig scheint er aber auch bereit zu sein, die Lage erneut mit Angriffen auf Teheran zu eskalieren. Entsprechend hatten die Ölpreise in den vergangenen Wochen zugelegt. In den USA stiegen die Dieselpreise sogar auf neue Höchststände und übertrafen die Notierungen, die zu Beginn des Krieges in der Ukraine herrschten.
EZB und Fed haben die Leitzinsen bereits angehoben, um der Inflation möglichst schnell Herr zu werden, während weitere Leitzinserhöhungen erwartet werden. Gerade für den Einzelhandels- und Konsumgütersektor sind dies keine guten Nachrichten. Genau solche makroökonomischen Entwicklungen sind es, die die Analysten bei Stifel dazu veranlasst haben, ihre Schätzungen im Hinblick auf die Zalando-Ergebnisse für das restliche Jahr 2026 anzupassen.
Warten auf den Q3-Bericht
Vor der Veröffentlichung der Ergebnisse für das dritte Quartal 2026 am 3. November hat Stifel-Analyst Clément Genelot seine Schätzungen für das Geschäftsjahr 2026 leicht angepasst und dabei insbesondere die Erwartungen zwischen dem dritten und vierten Quartal neu gewichtet. Wegen des unsichereren makroökonomischen Umfelds hat er seine Umsatzschätzungen für 2027 und 2028 gesenkt, zugleich aber die Erwartungen an das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBIT) für diese Jahre aufgrund des schnelleren Hochlaufs des B2B-Geschäfts angehoben.
Für das noch laufende Geschäftsjahr 2026 wird ein Wachstum des Bruttowarenvolumens (GMV) von 5,5 Prozent auf Pro-forma-Basis erwartet. Im dritten und vierten Quartal dürfte sich das Wachstum auf 5,9 Prozent beschleunigen. Am 3. November wissen Marktteilnehmer mehr. Dann wird der Bericht für die Zeit zwischen Juli und September veröffentlicht. Der Umsatz dürfte aus Analystensicht auf Pro-forma-Basis um 3 Prozent steigen, davon um 3,7 Prozent im dritten und 3,8 Prozent im vierten Quartal.
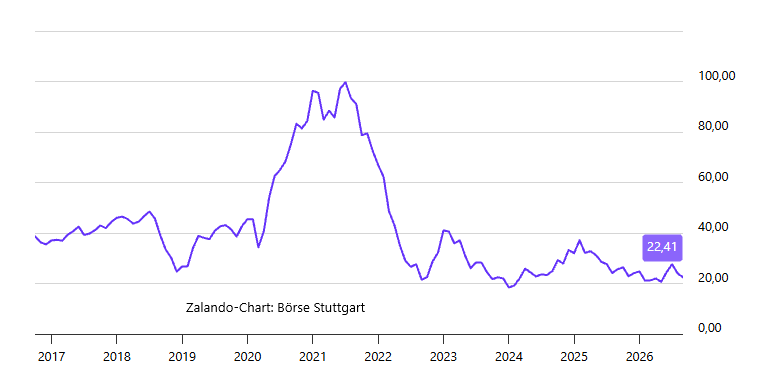
Zudem wird mit einem EBIT von 690 Mio. Euro und einer Marge von 5 Prozent gerechnet, was einem Anstieg um 20 Basispunkte entspricht. Belastend wirken dabei laut Genelot der Abbau überschüssiger Sneakerbestände und die verzögerten Effizienzgewinne, die das Logistikzentrum in Erfurt bringen soll. Im vierten Quartal dürfte sich das Ergebnis verbessern. Dann profitiere Zalando von einer bereinigten Vergleichsbasis nach der Integration von About You, während die Belastungen durch das verwässernde neue Treueprogramm und den Abbau der Sneakerbestände nachlassen sollten.
Neue Kurstreiber
Obwohl das makroökonomische Umfeld für Verbraucherinnen und Verbraucher riskanter wird – unter anderem durch hohe Ölpreise, steigende Hypothekenkosten und zunehmende Arbeitslosigkeit in Europa –, erwartet man bei Stifel weiterhin ein relativ robustes Umsatzwachstum im mittleren einstelligen Prozentbereich. Zugleich dürfte Zalando aus Expertensicht seine Profitabilität zunehmend durch eigene Maßnahmen verbessern.
Die Stifel-Schätzungen liegen weiterhin am unteren Ende der Umsatzprognose für 2026 und im Mittelpunkt der EBIT-Prognose; die Unternehmensprognose sieht man als nicht gefährdet an. Die Prognose für 2027 könnte laut Analystenmeinung der nächste Kurstreiber sein: Genelot hält ein EBIT von mehr als 800 Mio. Euro und eine Margenausweitung um mehr als 50 Basispunkte für möglich.
Die Veröffentlichung der Jahresergebnisse Anfang März zusammen mit dem Ausblick auf 2027 sieht er als nächsten wichtigen Impuls für die Aktie – vorausgesetzt, die vom Markt angesetzten Abschläge wegen des „diskretionären Konsums“ und der „KI“ bleiben bis dahin bestehen. 2027 werde zudem das erste Geschäftsjahr ohne größere Integrationsbelastungen durch About You sein. Gleichzeitig dürfte das margenstärkende B2B-Geschäft schneller wachsen, und die Effizienzgewinne durch die Schließung des Logistikzentrums in Erfurt sollten dann vollständig zum Tragen kommen. Die Zalando-Aktie wird auch deshalb weiterhin mit „Buy“ und einem Kursziel von 40,00 Euro bewertet.
Das mE-Fazit
Zal ando steht vor einem wichtigen Quartal in einem schwierigen Konsumumfeld. Hohe Energiepreise und die Sorge um die Kaufkraft könnten die Nachfrage bremsen; zugleich belasten der Abbau von Sneakerbeständen und verzögerte Logistikeffekte kurzfristig die Marge. Stifel sieht die Unternehmensprognose für 2026 dennoch nicht gefährdet und rechnet mit weiterem Umsatzwachstum. Für die Aktie dürfte vor allem der Ausblick auf 2027 entscheidend werden: Weniger Integrationskosten und ein wachsendes, margenstärkeres B2B-Geschäft könnten die Profitabilität verbessern.
Anleger, die gehebelt auf Kurssteigerungen bei der Aktie von Zalando setzen wollen, können mit einem Mini-Future Long (WKN: MR5K9C / ISIN: DE000MR5K9C3) überproportional von einem Anstieg des Aktienkurses profitieren.


