


Die US-Notenbank Fed hat den Leitzins wie erwartet um 25 Basispunkte auf 3,75 bis 4,00 Prozent angehoben. Marktteilnehmer reagierten in gewisser Weise erleichtert, da offenbar die Meinung herrscht, dass dieser Schritt aus einer Situation der Stärke und einer dynamischen US-Wirtschaft mit starken Unternehmensgewinnen sowie einem robusten Arbeitsmarkt heraus vorgenommen wurde. Es gelte „lediglich“ die Inflation etwas zu bekämpfen.
Heard in New York
Der NASDAQ Composite beendete den gestrigen Mittwochhandel nahezu unverändert bei 25.978 Punkten, während der S&P 500 um 0,4 Prozent auf 7.552 Zähler zurücksetzte. Im Dow Jones Industrial Average lag das Minus bei 1,2 Prozent auf 51.462 Punkte. Belastet wurde der Dow vor allem von Aktien aus dem Finanzsektor.
Die Fed deutete gestern weitere Anhebungen der Leitzinsen in den kommenden Monaten an. Fed-Chef Kevin Warsh schloss sich der einstimmigen Entscheidung an. Die neuen geldpolitischen Projektionen zeigten, dass 16 von 18 Mitgliedern des geldpolitischen Entscheidungsgremiums bis zum Jahresende mindestens eine weitere Zinserhöhung um 25 Basispunkte erwarten.
Konnichiwa Tokio!
Die asiatischen Börsen präsentierte sich am Donnerstagmorgen uneinheitlich und wenig bewegt. Der japanische Nikkei 225 kletterte zuletzt um 0,1 Prozent auf 63.977 Punkte. Neben einer moderaten Entspannung bei den Ölpreisen galt auch hier in der Region der Blick der gestrigen Fed-Leitzinsentscheidung.
So steht´s um den DAX
Der DAX setzt seine Erholung am Tag nach der Fed-Entscheidung fort. Laut Aussagen der Helaba-Analysten habe sich das wichtigste deutsche Börsenbarometer stabilisiert und die 100-Tagelinie (25.258) nicht nachhaltig unterschritten.
„Das Impulstief lag am Dienstag bei 25.173. Zudem konnte der Index zum Handelsschluss wieder oberhalb des 61,8 %-Levels (25.403) notieren. Jedoch ist anzumerken, dass übergeordnet weiterhin technische Risiken dominieren. So stehen MACD und DMI auf Verkauf und der ADX zieht an. Die asiatischen Märkte lassen am Morgen auf einen freundlichen Start in den Handel schließen“, heißt es weiter.
So handeln Sie heute den DAX
Bei der UBS sah man für den heutigen Handelstag die folgenden Szenarien.
Frühere Wertentwicklungen, Simulationen oder Prognosen sind keine verlässlichen Indikatoren für die zukünftige Wertentwicklung.
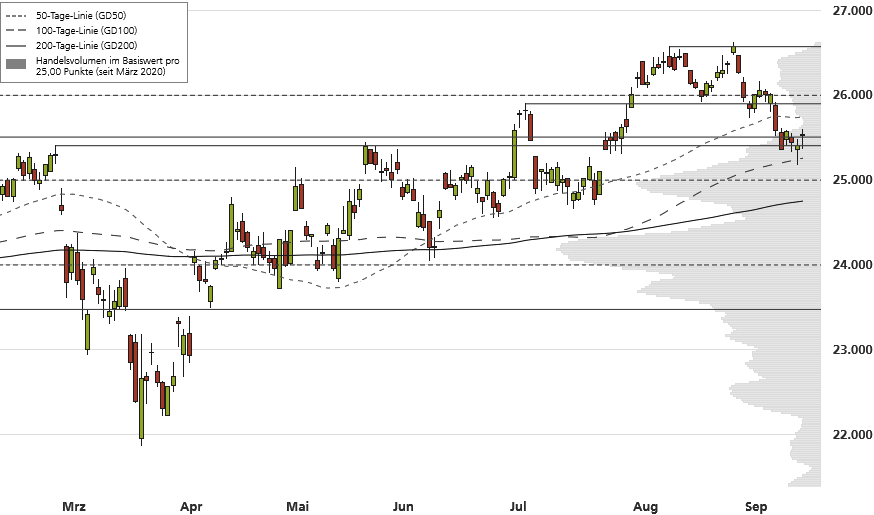
Das Long-Szenario: Nach der erfolgreichen Rückkehr über das Mai- (25.438) und das Januar-Hoch (25.508) ist der nächste Widerstand nun bereits an der kurzfristigen 50-Tage-Linie (aktuell bei 25.749) zu finden. Oberhalb des Tops vom 6. Juli bei 25.900 hätten die Kurse dann Platz für einen Vorstoß an die 26.000er-Barriere mit dem Tief vom 6. August bei 26.082 Punkten. Darüber wäre ein Anstieg an das Top vom 4. September (26.168) bzw. an die 26.400er-Marke möglich, ehe das Zwischenhoch vom 12. August bei 26.574 und das amtierende Rekordhoch bei 26.619 in den Fokus rücken würden.
Das Short-Szenario: Unterhalb des Januar- und Mai-Tops müsste dagegen unverändert auf den mittelfristigen GD100 (25.259) und auf das neue September-Tief bei 25.173 geachtet werden. Nach einer Schließung der offenen Kurslücke vom 27. Juli bei 25.099 wären weitere Abgaben bis unter die 25.000er-Schwelle möglich. Darunter sollte die langfristige 200-Tage-Linie (24.753) stützend wirken.
| Produkt (Call) | WKN | SL/KO/Strike* | Hebel |
|---|---|---|---|
| Open End Turbo Call | UJ5ZAY | 22.532,38 | 8,54 |
| Open End Turbo Call | WA15MX | 23.502,54 | 12,63 |
| Produkt (Put) | WKN | SL/KO/Strike* | Hebel |
| Open End Turbo Put | WA9148 | 28.459,32 | 8,65 |
| Open End Turbo Put | WB081C | 27.529,88 | 12,62 |
*SL = Stop-Loss (Mini-Futures) / KO = Knock Out (Turbos) / Strike = Ausübungspreis (Optionsscheine); Weitere passende Produkte sowie Informationen zu Chancen und Risiken finden Sie unter: www.ubs.com/keyinvest
Stand: 17.09.2026, 7:00 Uhr
Wichtige Tagestermine
Neben den wöchentlichen Daten zu den Erstanträgen auf Arbeitslosenhilfe schauen Anleger am Nachmittag in den USA unter anderem auf den Philly-Fed-Index (September).
Weitere Daten und Prognosen finden Sie in unserem Wirtschaftskalender.


