

Geopolitische Reibereien, hohe Energiepreise mit nachfolgenden Inflations- und Zinsängsten sowie unsichere US-Zwischenwahlen scheinen zunächst für den perfect storm an den Finanzmärkten im IV. Quartal zu sprechen. Oder werden die Chancen für einen goldenen Aktien-Herbst unterschätzt?
Der Nahost-Konflikt als Kardinalfrage
Dreh- und Angelpunkt für die Finanzmärkte bleibt die Krise am Persischen Golf. Nach den US-Zwischenwahlen könnte aber neue geopolitische Bewegung entstehen. Sollten die Republikaner nicht mehr durchregieren können, wird wohl der parteiinterne Druck auf Trump zunehmen. Da viele Wähler auf niedrigere Energiepreise und ein Ende des Krieges drängen, werden sich potenzielle Präsidentschaftsanwärter stärker von ihm abgrenzen. Losgelöst von Befindlichkeiten und Wahlterminen spräche dies für zunehmende amerikanische Bereitschaft, mit dem Iran wieder ins vernünftige Gespräch zu kommen.
Auch der Iran steht unter Handlungsdruck. Zunächst hat er ein Interesse an möglichst umfänglichen Energieverkäufen. Und gemäß Echtzeit-Daten vom Analysehaus Kpler haben sich die Öl-Lieferungen über die Straße von Hormuz auf etwa zwei Drittel des Vorkriegsniveaus erholt. Dem Iran scheint allmählich die Kontrolle über das Nadelöhr zu entgleiten. Spielraum wäre grundsätzlich da, um über eine schrittweise Deeskalation die Ölpreise wieder deutlich unter 100 US-Dollar je Barrel zu drücken, was die Inflationserwartungen entspannte.
Entspannungssignale für inflationsgestresste Notenbanken
Selbst wenn die Ölpreise auf dem derzeit hohen Niveau verharrten, lassen energieseitig getriebene Inflationsraten spätestens im Frühjahr 2027 nach. Ab dann fallen die kräftigen Preissteigerungen aus dem Vorjahresvergleich heraus und es kommt sogar zur Energiepreis-Deflation.
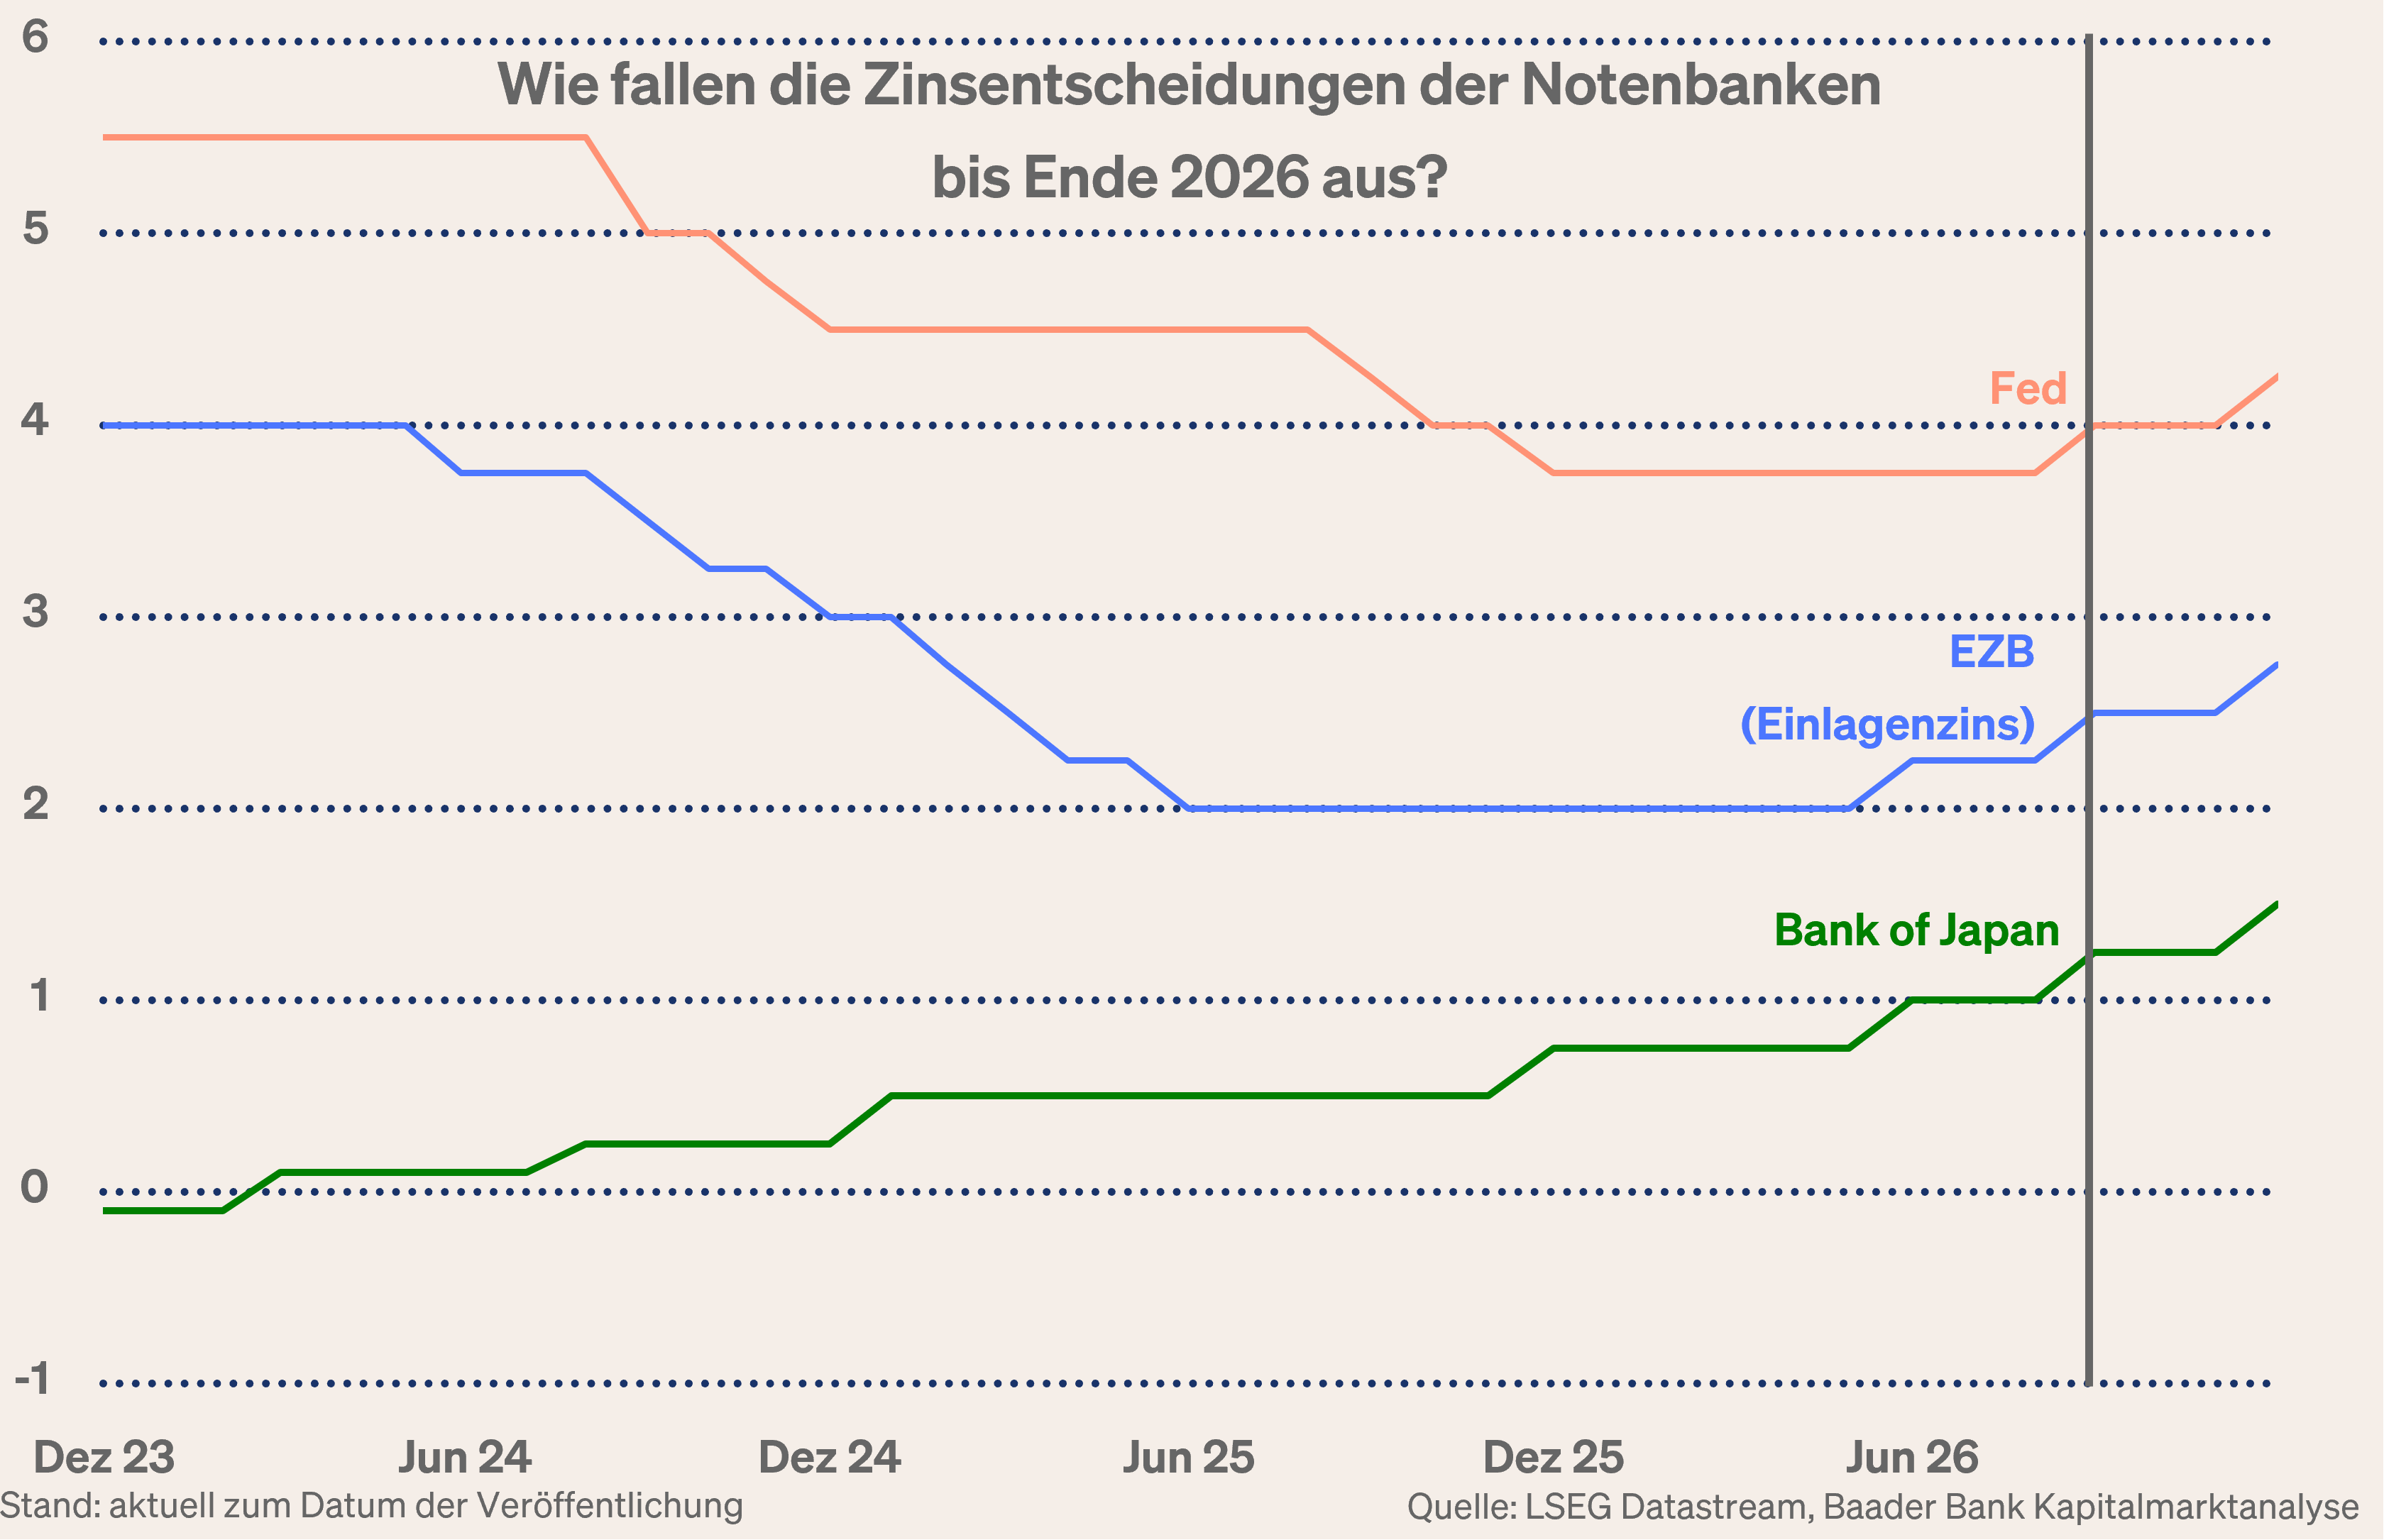
Das wäre auch für Fed & Co. Anlass, zinserhöhungspolitisch milder zu werden. Selbst im Extremfall noch stattfindende Anhebungen im Oktober und Dezember um jeweils 0,25 Prozentpunkte wären kein aggressiver Straffungszyklus. Sie würden im Wesentlichen die vorsorglichen Zinssenkungen von Kevin Warshs Vorgänger Jerome Powell aus dem Vorjahr zurücknehmen.
Und die EZB? Selbst eine Anhebung des Einlagensatzes von 2,50 auf 2,75 Prozent im Dezember würde der höheren Inflation nur folgen, diese aber nicht überholen. Ohnehin ist ein längerer, aktienbelastender Zinserhöhungszyklus unwahrscheinlich, da politische Risiken – vor allem in Frankreich – und die Tragfähigkeit europäischer Staatsschulden dem Stabilitätsansinnen enge Grenzen setzen.
Von der Bank of Japan werden lediglich behutsame Straffungsschritte erwartet. Die Verschuldung und der kreditfinanzierte Umbau des Wirtschaftsstandorts sprechen gegen eine dynamische Zinswende nach oben. Die Notenbank wird auch künftig weiter die Rolle des zentralen Stabilitätsankers des japanischen Finanzsystems spielen müssen. Da beißt auch die japanische Maus keinen Faden ab.
Festverzinsliche mit großem Moment?
Aus dieser Perspektive werden dann länger laufende Staatstitel als Anlageklasse interessant, um von der Wechselwirkung aus fallenden Inflationsrisikoprämien und Kurssteigerungen zu profitieren.
Und da Amerika den weltweiten Takt vorgibt, werden fallende US-Renditen auch die Renditen an den Anleihemärkten Europas nach unten bewegen.
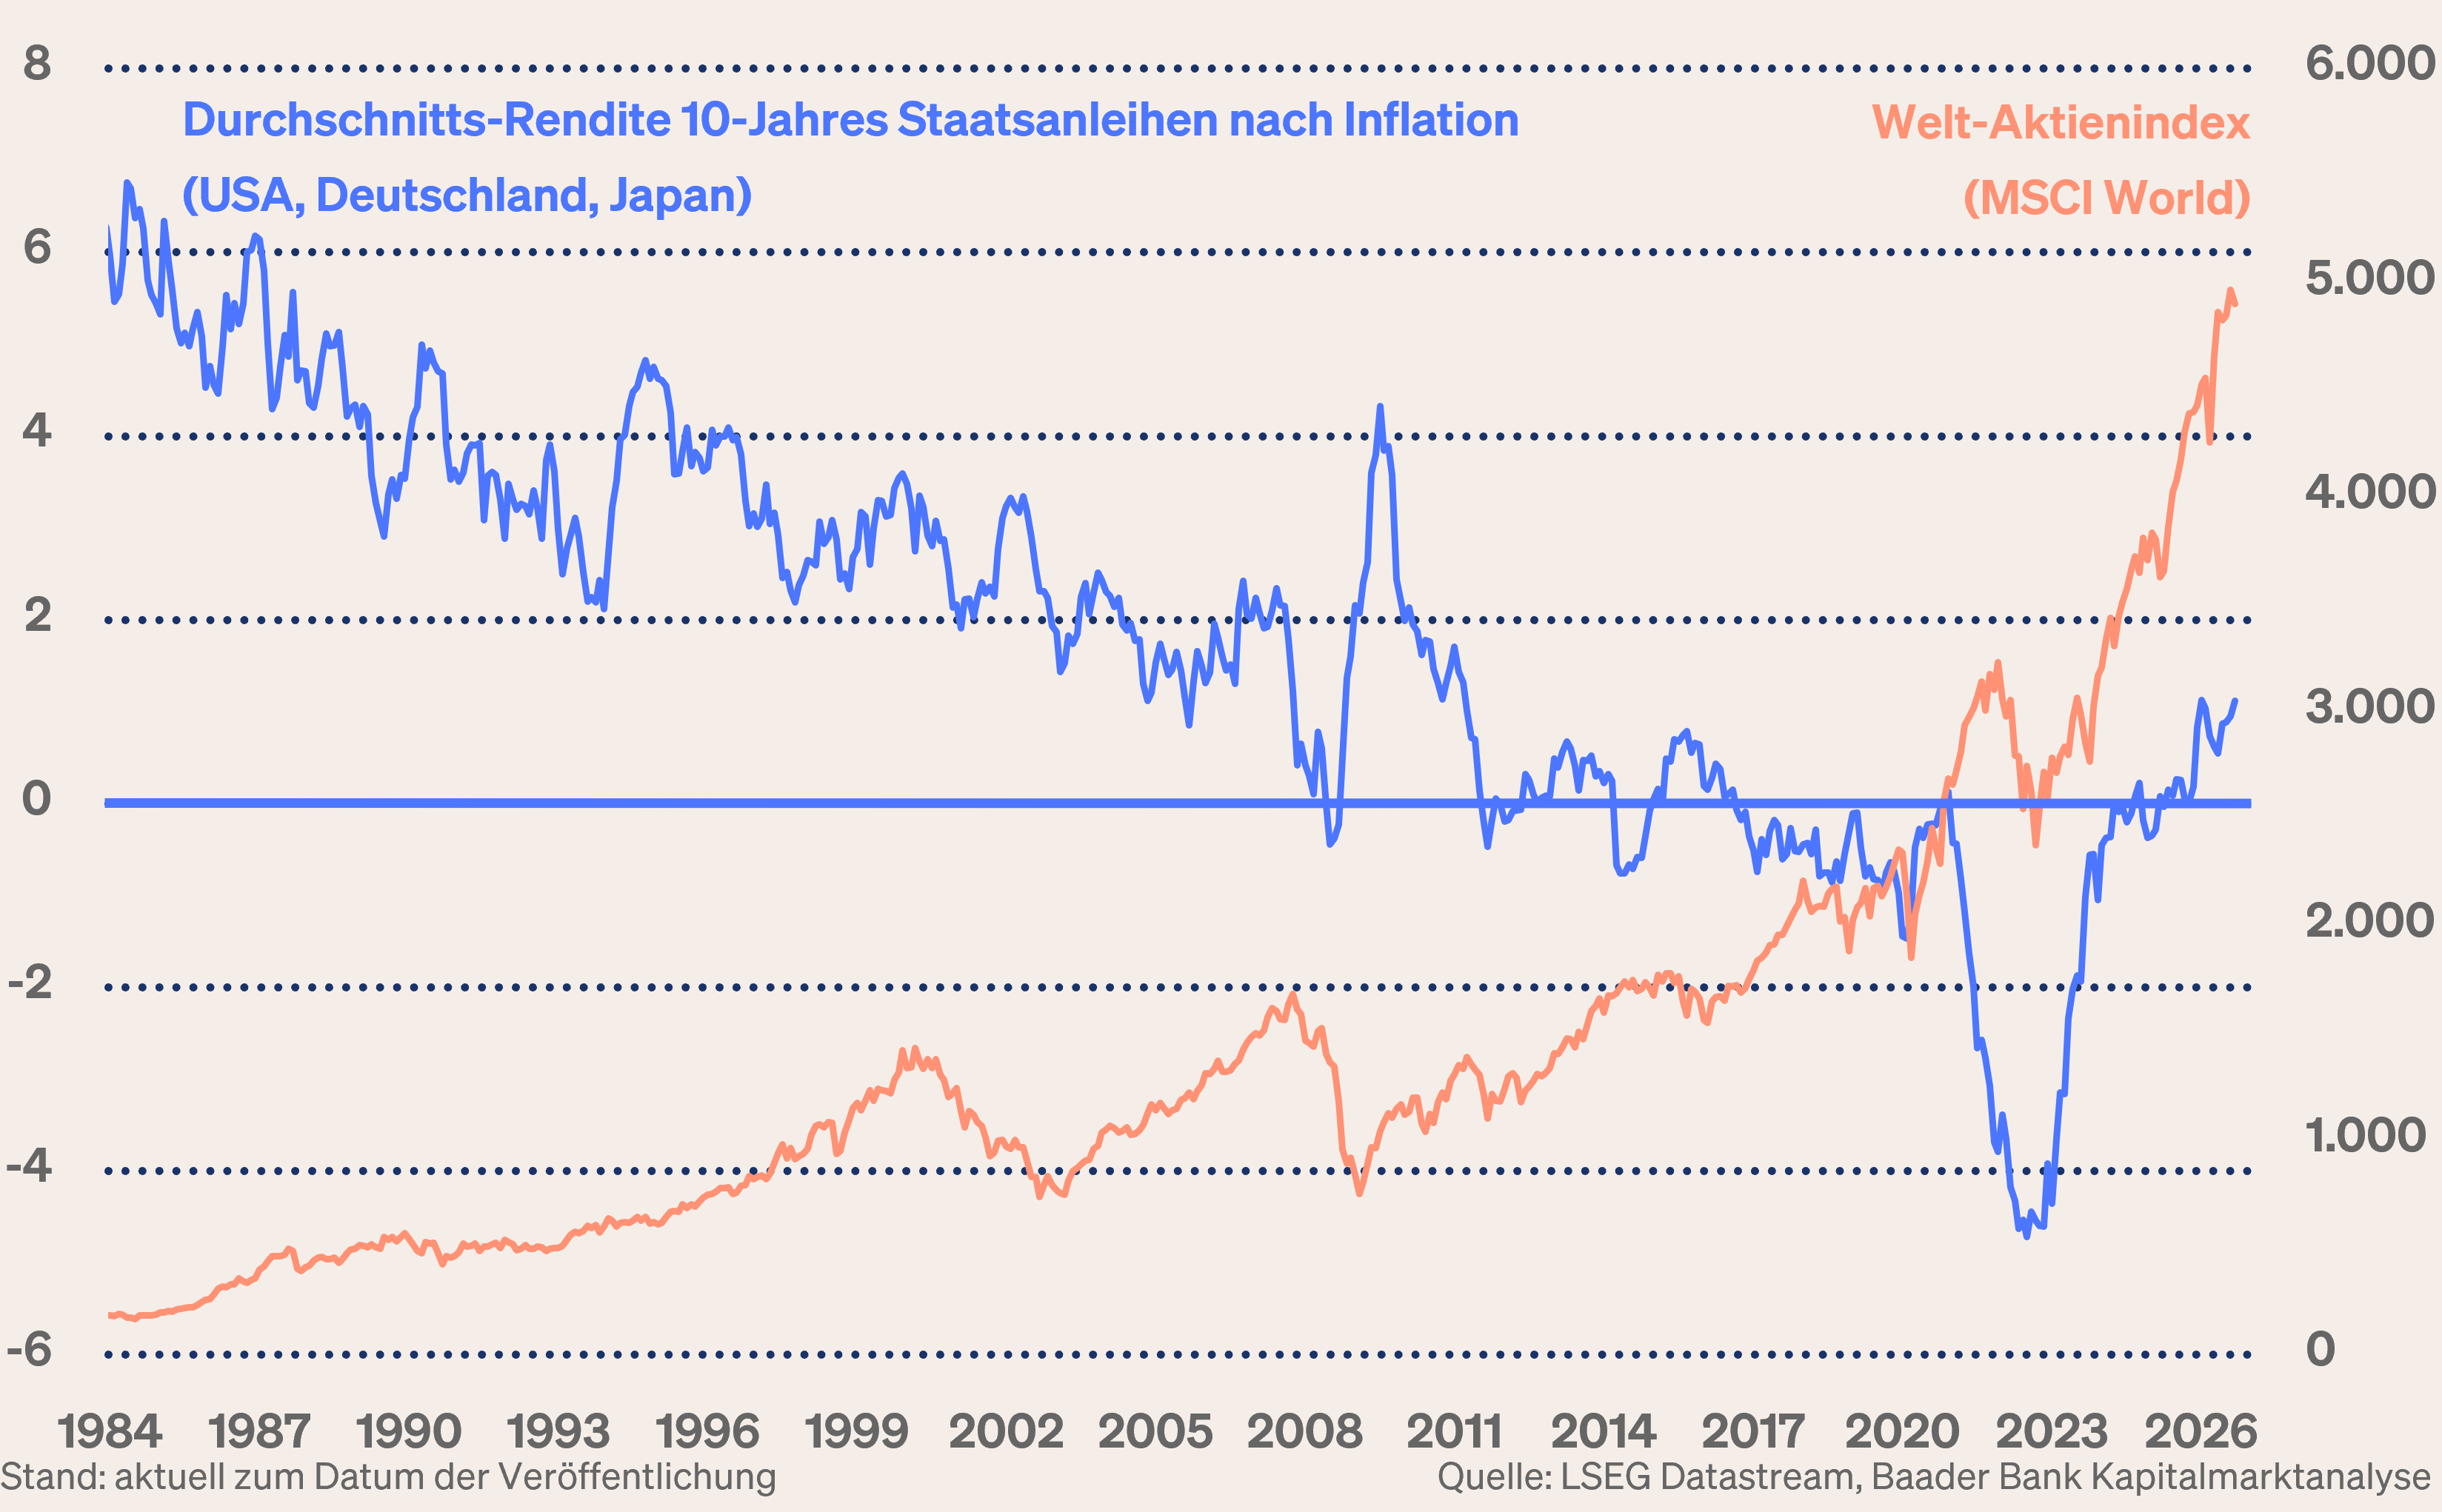
Jedoch, solange noch Kursverluste bei Staatsanleihen drohen, halten sich große institutionelle Anleger zurück. Aber nach einem Jahrzehnt der intensiven Renditejagd während der Nullzins-Ära markieren Renditen von gut fünf Prozent bei zehnjährigen US-Titeln wieder ein Niveau, das allmählich Käufer anziehen dürfte.
Historisch betrachtet ist das aktuelle Renditeniveau von Anleihen eher Ausdruck einer Normalisierung als ein panisches Krisensignal.
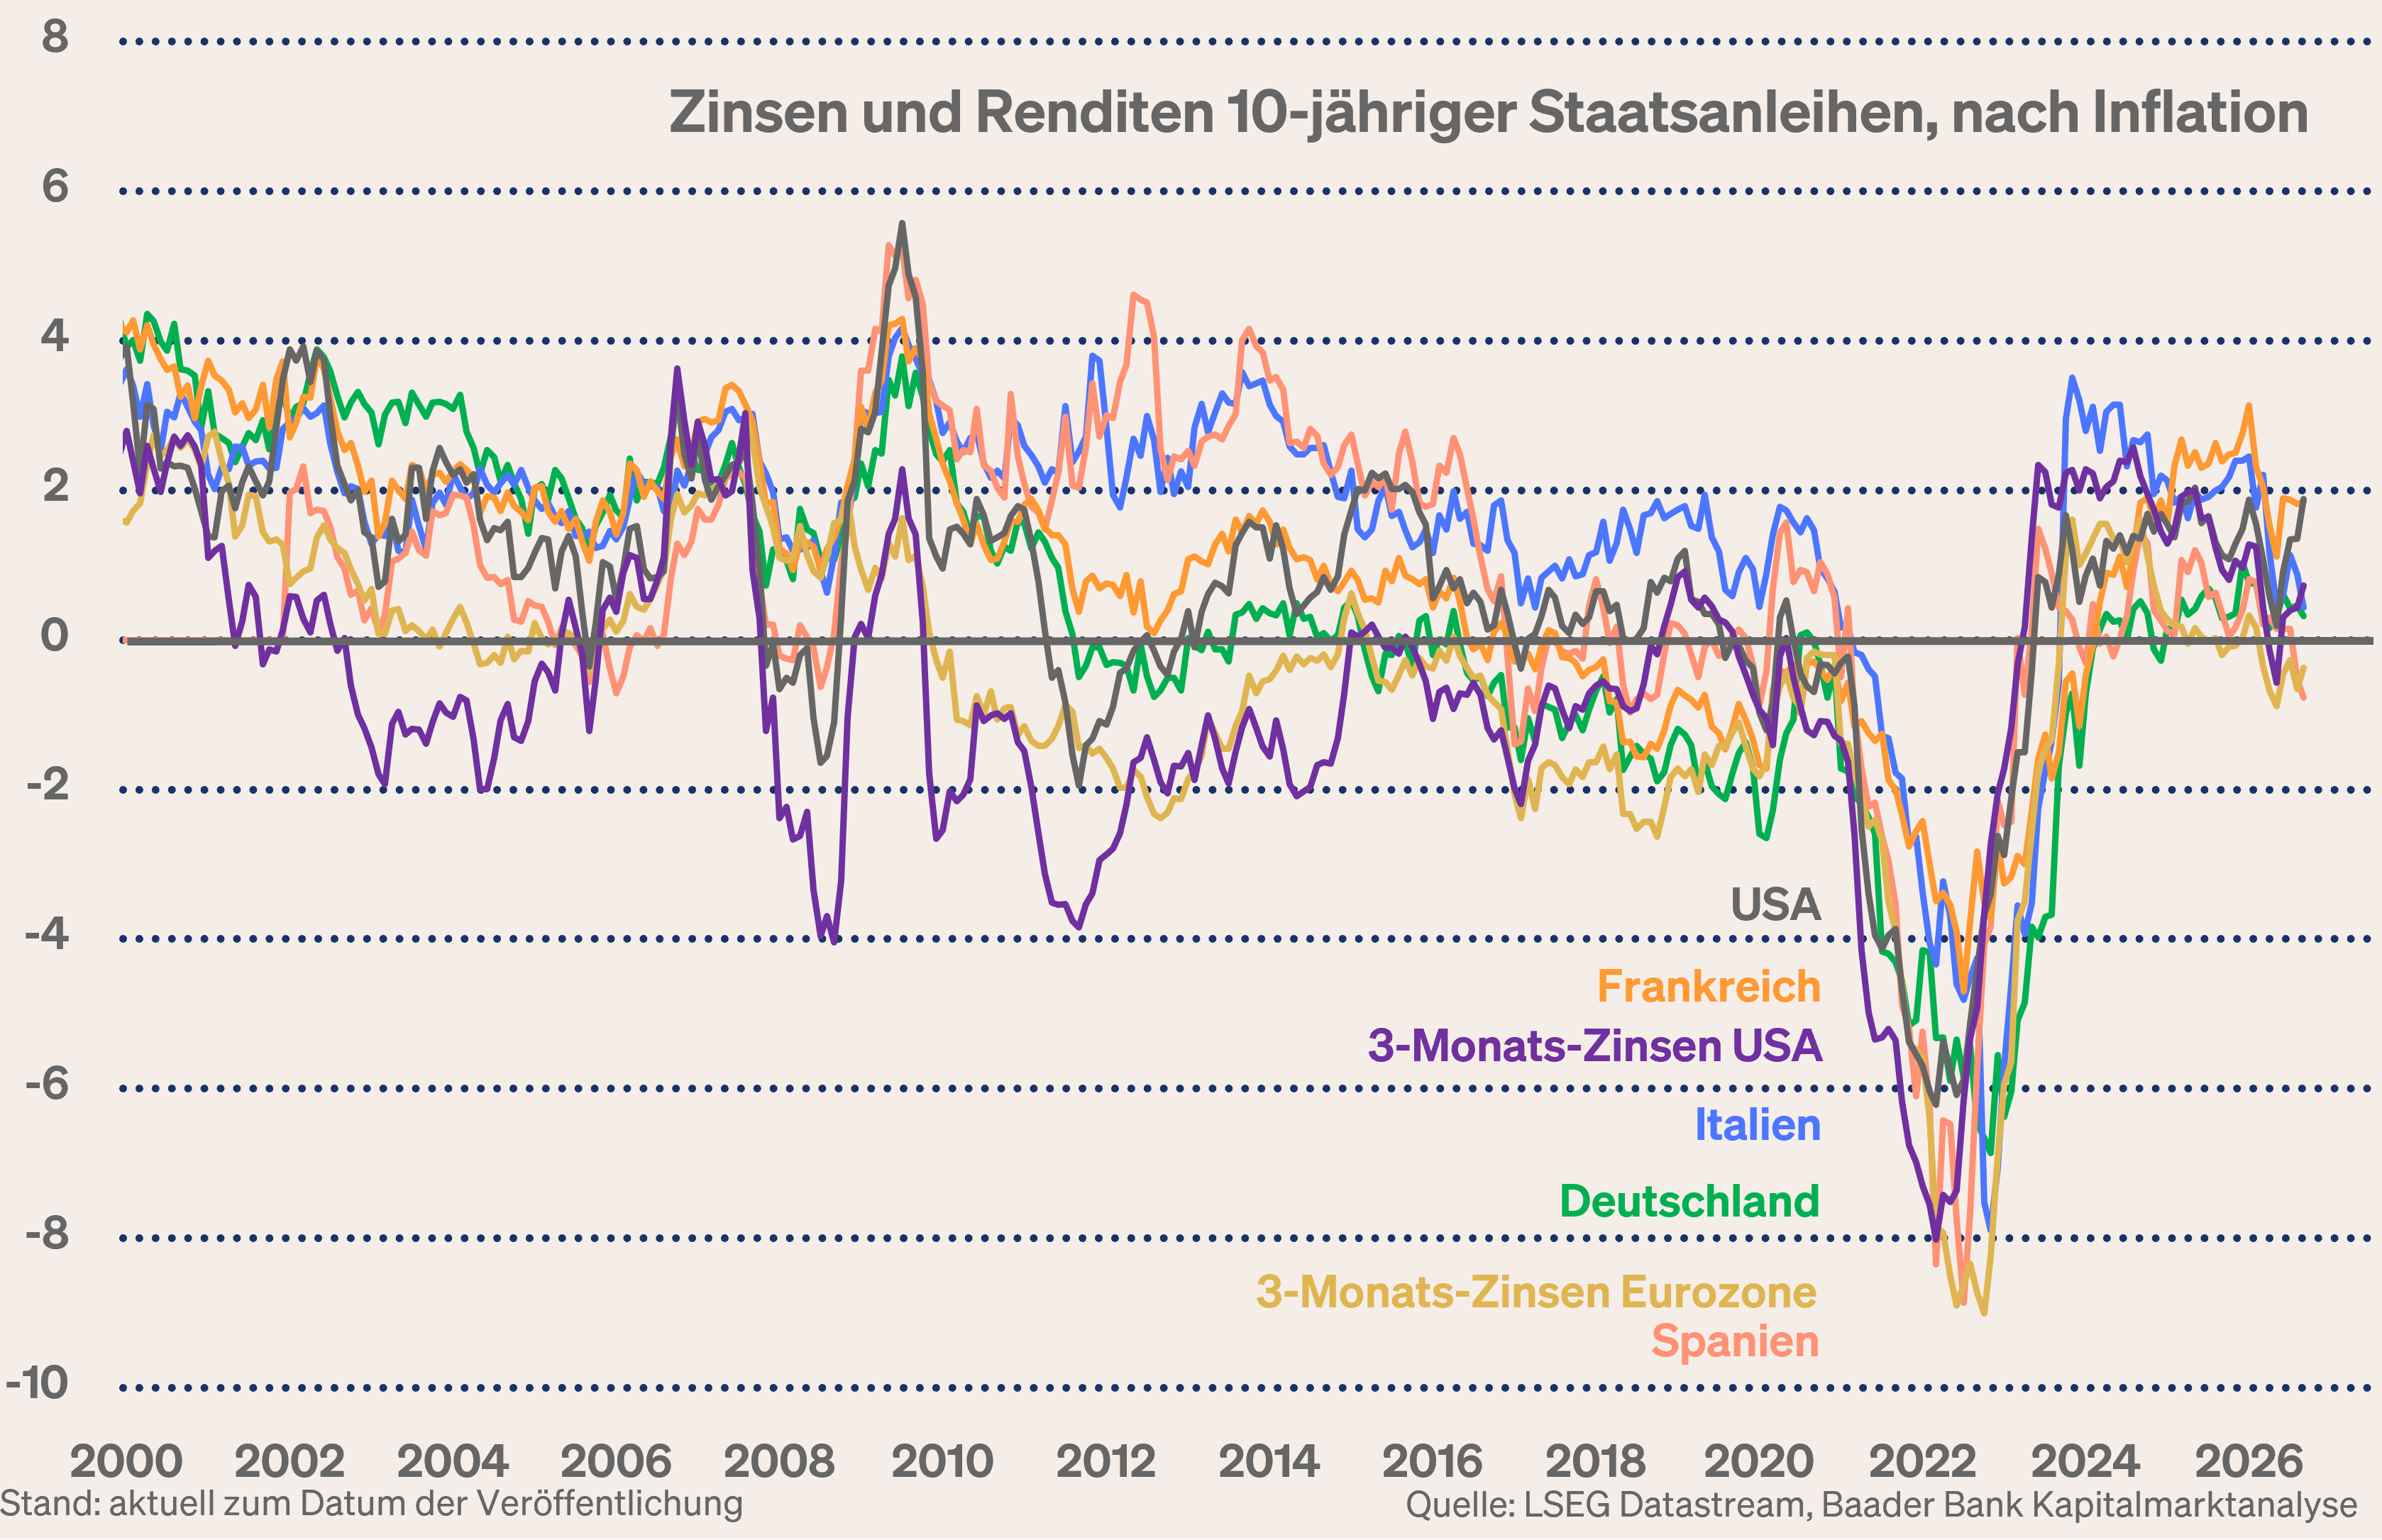
Zwischenzeitliche Renditesprünge sind zwar ernst zu nehmen. Das Risiko nachhaltiger zinsseitiger Belastungen für Weltwirtschaft und Aktienmärkte erscheint vor diesem Hintergrund aber begrenzt.
Natürlich ist diese eher optimistische Kausalkette über sinkende Energiepreise, nachgebende Inflation, rückläufige Zinsen, wieder entspanntere Notenbanken und robustere Aktienmärkte nicht in Stein gemeißelt und mit Risiken behaftet. Ansonsten würde die Büchse der Pandora noch mehr geöffnet. Vernunft sollte zu Realpolitik führen.
Eine stabile Weltwirtschaft liefert fundamentales Kraftfutter für die Aktienmärkte
Angesichts der unfassbaren Überschuldung der Welt und aktuell hohen Preisen müssten Staatsanleihen deutlich mehr Risikoprämie bieten. Real betrachtet befinden sich die Realrenditen bei Zinspapieren aber nur überschaubar in positivem Terrain. Damit stellen sie keine große Bedrohung für sachkapitalistische Anlageklassen wie Aktien und auch Edelmetalle dar.
Auch die Bewertungsfrage ist beruhigend. Gegenüber dem gesamten US-Aktienmarkt kann man schwerlich von einer Überbewertung von High-Tech-Unternehmen sprechen. Sie stellen keine Potemkinschen Dörfer mehr wie zur Zeit der Internet-Blase dar. Ihr Gewinnwachstum ist mehr als robust. Und die angedeutete Selbstbeschränkung der Investitionsbudgets scheitert schon am geopolitischen Konkurrenzkampf Amerikas mit China.
Mit dieser fundamentalen Kraft erwehren sie sich auch den Zins-Turbulenzen, die ansonsten viel verbrannte Erde hinterlassen hätte. Und sie geben damit auch den Aktienmärkten in toto Stabilität.

Apropos Stabilität, Value-Werte kommen in den Genuss einer immer mehr positiv überraschenden Weltwirtschaft.

Die US-Wirtschaft setzt ihren Wachstumskurs angetrieben vom KI-Boom und gleichzeitiger Re-Industrialisierung fort. Dass der Handelsfrieden mit China jüngst bis 10. Januar 2027 verlängert wurde und neben punktuellen Handelserleichterungen auch ein Dialog über KI mit „rotem Telefon“ für Zwischenfälle eingerichtet wurde, spricht für mehr Ruhe im „Handels-Karton“, die sicher auch Chinas Konjunktur stärkt.
Aber auch die global angelegte Erholung der Frühindikatoren verbessert die Gewinnqualität der Aktienmärkte.

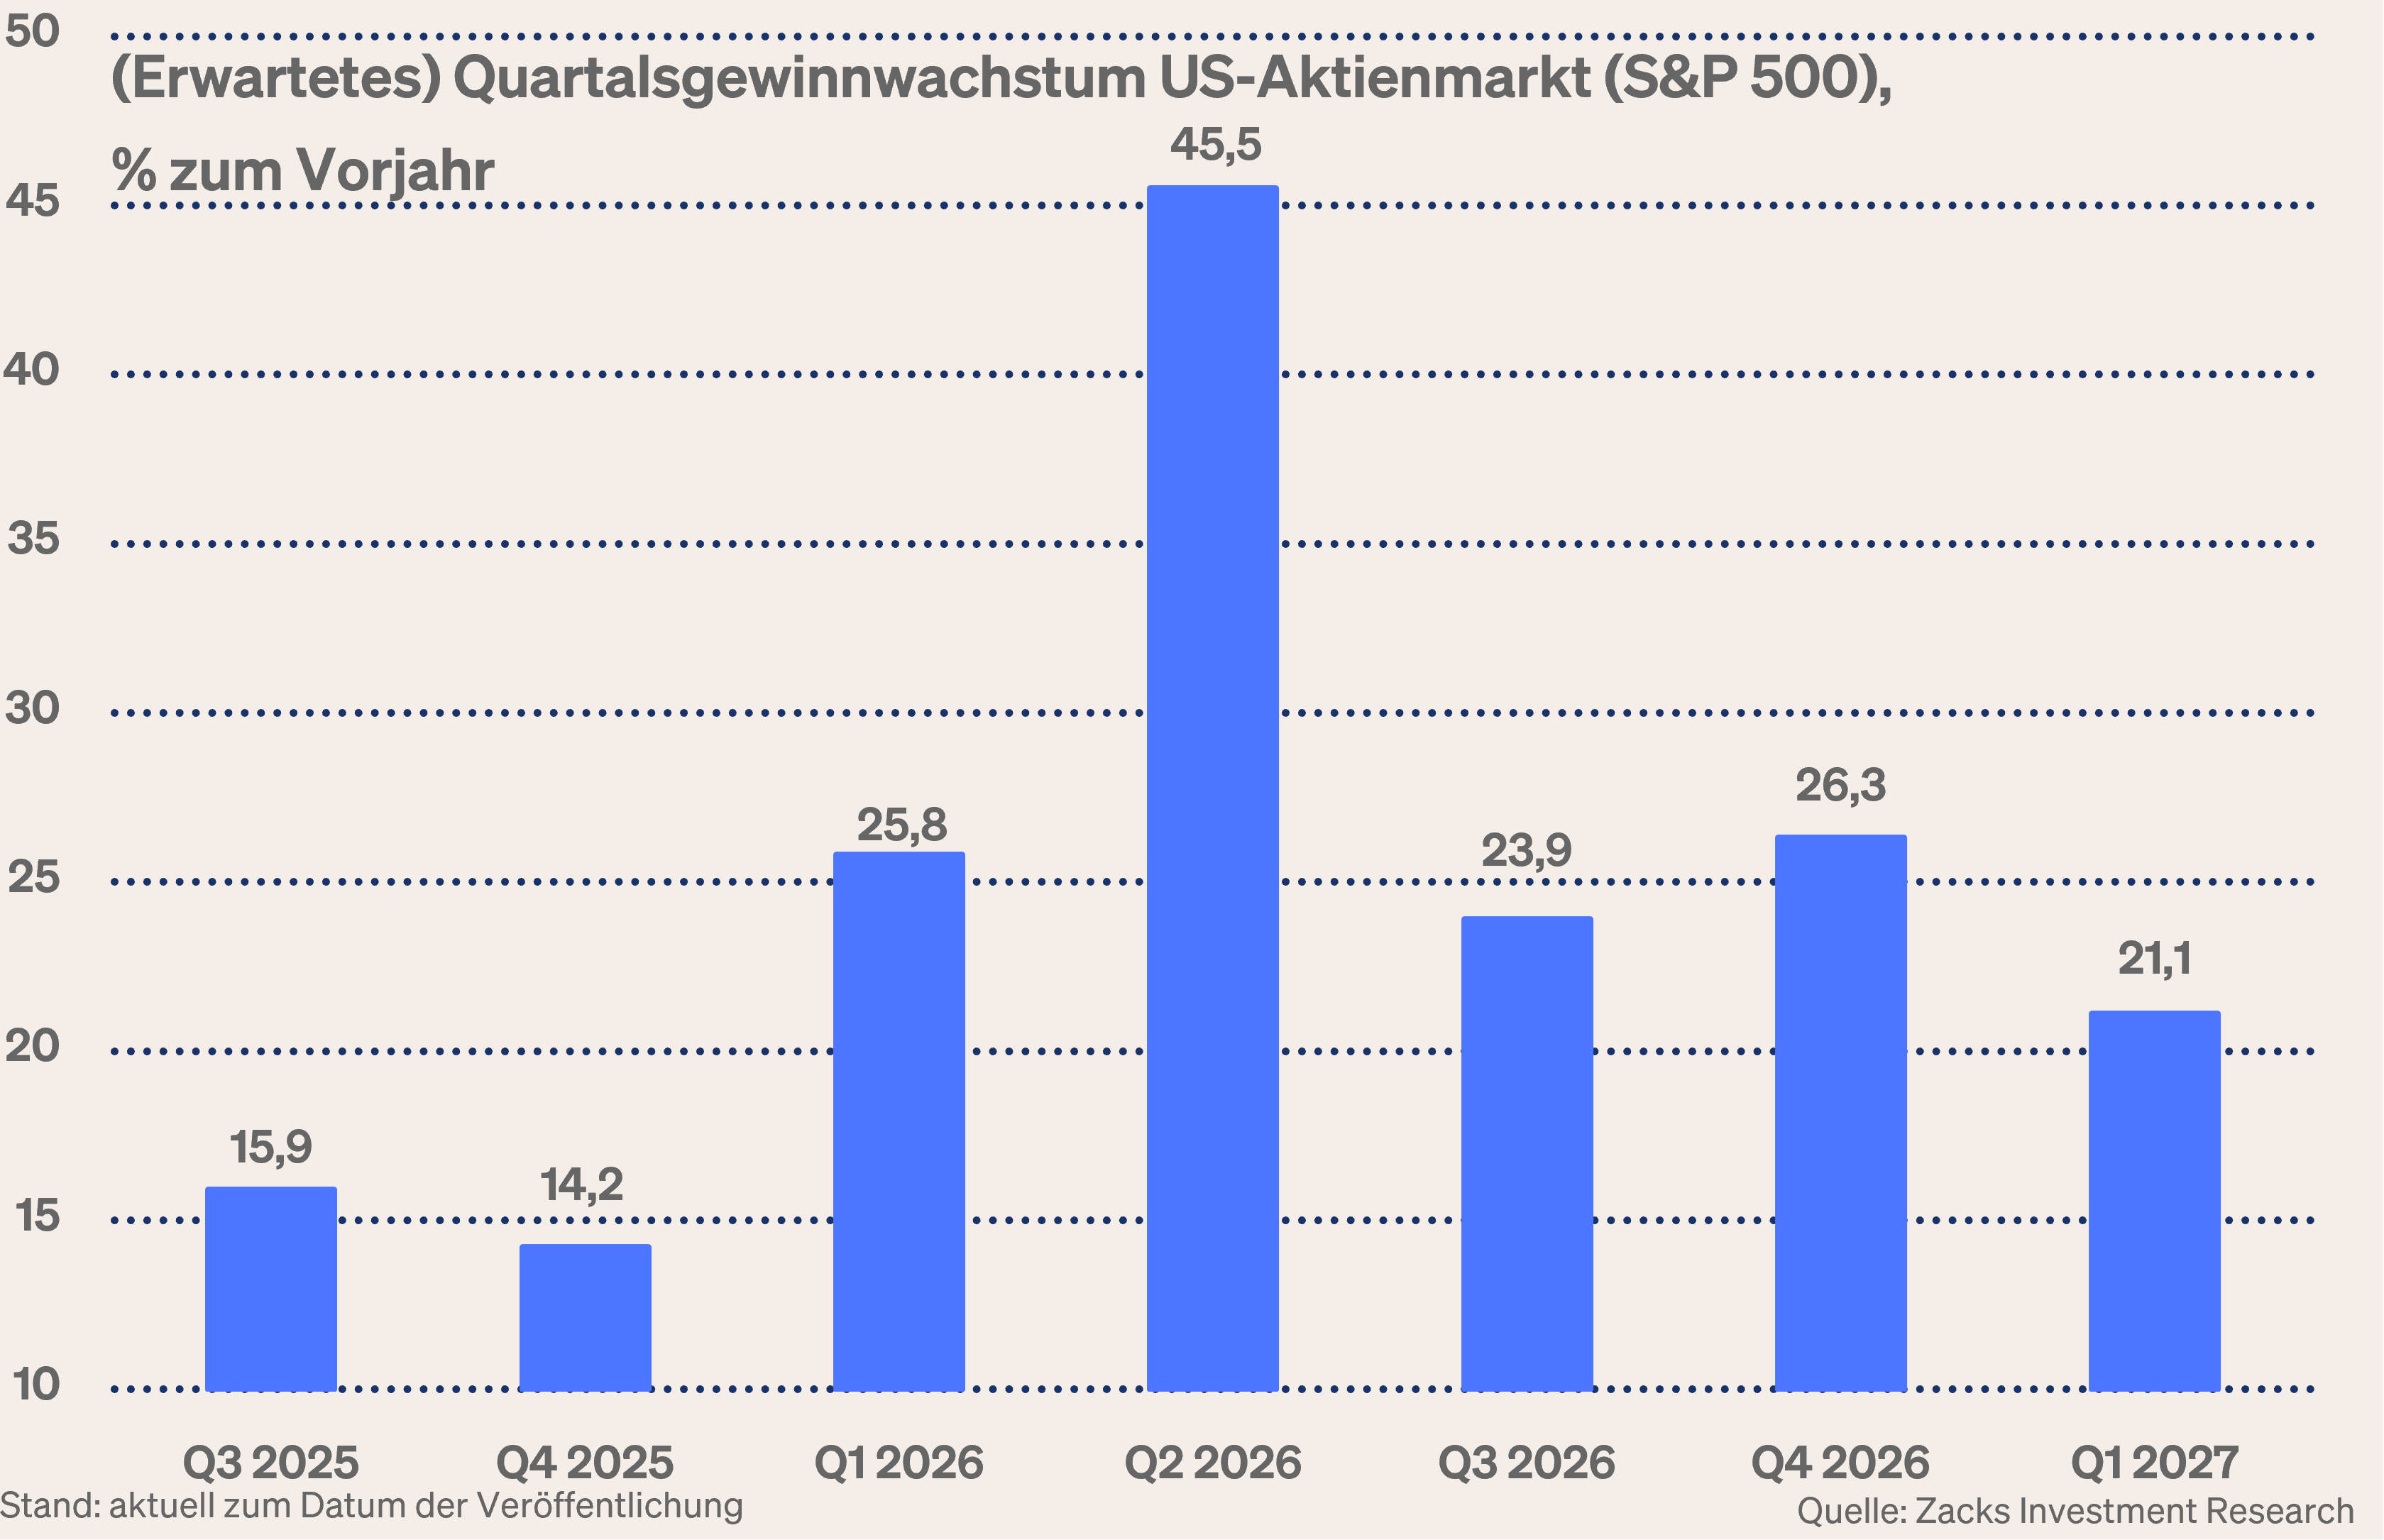
In den USA wird für die Berichtsaison des III. Quartals zwar eine Normalisierung des Gewinnwachstums erwartet, dass in der Vergangenheit von dramatisch positiven Ausreißern einiger High-Tech-Werte übertrieben stieg. Absolut ist das Gewinnbild aber immer noch formidabel. Für das Winterhalbjahr insgesamt zeichnet sich ein stabil zweistelliger Gewinnzuwachs ab.
Auf Sektorebene werden für den Konsum- und Bausektor Gewinnrückgänge erwartet, während Energie-, Minen-, Industrie- und Finanzunternehmen zu den Gewinnern zählen. Bei Technologie ist eine Stabilisierung auf hohem Niveau wahrscheinlich. Im Mittelpunkt stehen die Aussagen zum Ausbau der KI. Enttäuschungen u.a. durch die Konkurrenz chinesischer Anbieter, zwischenzeitlich behäbigere volkswirtschaftliche Produktivitätsgewinne durch KI oder Sicherheitsprobleme können mitunter Rücksetzer auslösen. Der mögliche Gegenwind dürfe jedoch kein Ausmaß erreichen, das das Vertrauen in die langfristigen Chancen von KI erschüttert.
Potenzielle Entspannungen im Nahen Osten begünstigen Nachholbewegungen der europäischen old economy. Unabhängig davon hellt sich auch in Deutschland das Bild auf. Höhere öffentliche Investitionen und eine stärkere Exportnachfrage lassen die ifo Geschäftserwartungen spürbar steigen. Davon wird zukünftig exportseitigen, zyklischen Aktien, auch aus der zweiten und dritten Reihe zugutekommen.

Industrie- und Chemiewerte sind besondere Nutznießer, die zusätzlich von den harten Restrukturierungsprogrammen und der zunehmende Produktspezialisierung profitieren. Banken profitieren von ihrer gesteigerten Rentabilität und Aktienrückkäufen.

Sentiment und Charttechnik DAX – Grundsätzlich stabil
Wegen der aktuellen Krisenfaktoren überwiegen laut American Association of Individual Investors die Pessimisten an den richtungsweisenden US-Börsen. Als antizyklisches Signal spricht dies eher für nur begrenzte Rückschläge als für den Beginn einer dramatischen oder nachhaltigen Abwärtsbewegung. Anleger sollten deshalb grundsätzlich investiert bleiben, gerne über regelmäßige Sparpläne.
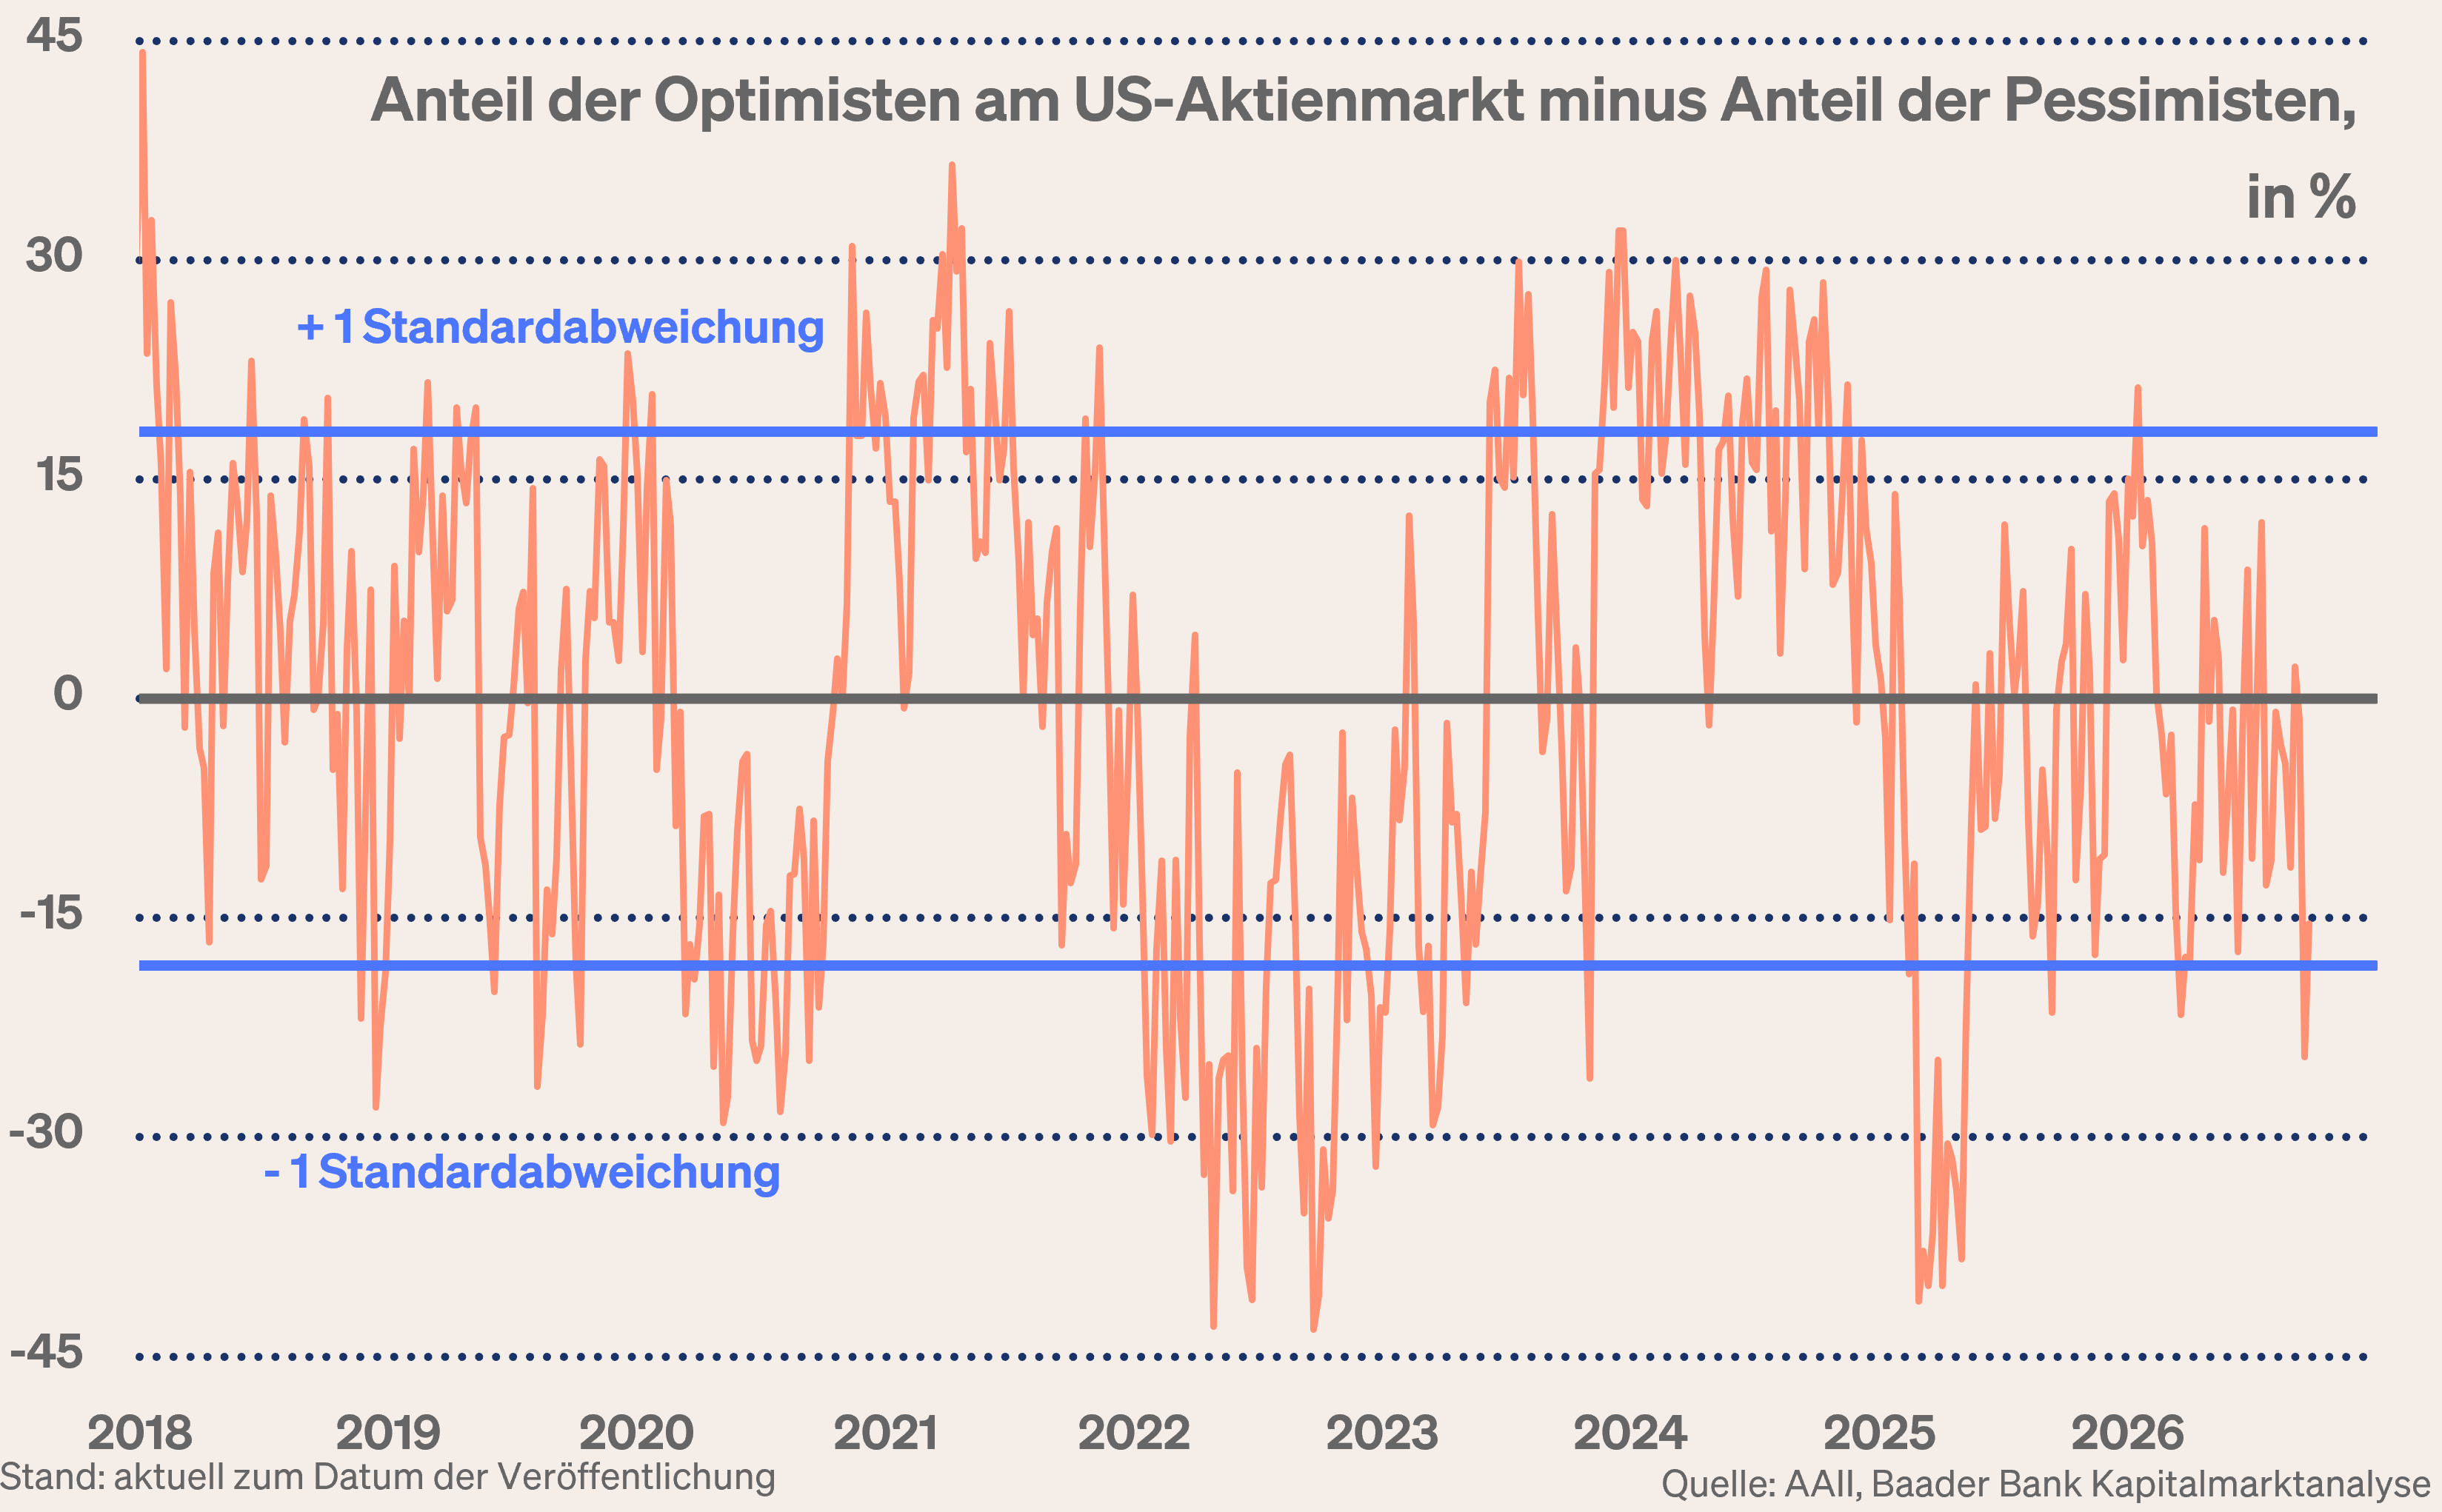
Das Basisszenario bleibt konstruktiv. Wenn sich die geopolitische Lage schrittweise beruhigt, die zins- und geldpolitischen Ängste begrenzt sind und die weltwirtschaftliche Erholung für zusätzlichen Rückenwind sorgt, muss man an den Aktienmärkten im Herbst trotz Schwankungen nicht in Panik geraten.
Charttechnisch verlaufen Unterstützungen bei 25.000, 24.875, 24.825, 24.775 und 24.755 Punkten. Im Falle einer Erholung trifft der DAX bei 25.175, 25.250, 25.300 und 25.350 Punkten auf Widerstände.
 Ein Beitrag von Robert Halver.
Robert Halver ist Leiter Kapitalmarktanalyse bei der Baader Bank AG. Das Haus mit Sitz in Unterschleißheim bei München ist eine der führenden Investmentbanken in Deutschland und Marktführer im Handel von Finanzinstrumenten. Halver beschäftigt sich seit 1990 mit Wertpapieren und Anlagestrategien.
Rechtliche Hinweise / Disclaimer und Grundsätze zum Umgang mit Interessenkonflikten der Baader Bank AG: https://www.roberthalver.de/Newsletter-Disclaimer-725.
Der obige Text/Beitrag spiegelt die Meinung des oder der jeweiligen Autoren wider. Die CASMOS Media GmbH übernimmt für dessen Richtigkeit keine Verantwortung und schließt jegliche Regressansprüche aus.


